Wie eine "einfache" Autoanmeldung zum Albtraum werden kann (inkl. Case Study was du nicht falsch machen darfst)
Was hat die KFZ-Versicherung und das trojanische Pferd gemeinsam?
Du kennst diese Geschichte aus der griechischen Mythologie. Das trojanische Pferd. Die Griechen haben bereits 10 Jahre erfolglos im Trojanischen Krieg gekämpft. Als letzten Ausweg bauten sie ein hölzernes Pferd. In dem Pferd versteckte sich ein kleiner Teil der Krieger der Griechen. Nachdem die Trojaner das Pferd in die Stadtmauern zogen, schlichen sich die griechischen Krieger in der Nacht aus dem Pferd und öffneten die Stadttore für die restlichen Griechen. Troja ging unter.
Doch warum zogen die Trojaner das Pferd in die Stadtmauern?
Einer der Griechen erzählte den Trojanern, die Besitzer des Pferdes seien unschlagbar. Das Kunstwerk sei ein Geschenk der Griechen an die Götter.
Im ersten Moment wirkt es wie ein Geschenk Gottes. Es macht dich zwar nicht unschlagbar aber es wirkt wie eine riesige Ersparnis. Wenn du es dir aber im Detail ansiehst dann ist es tatsächlich ein trojanisches Pferd.
In einem Großteil der Fälle sind Stufengeschenke immer nur in Verbindung mit dem Abschluss weiterer Versicherungen möglich. Gleichzeitig stehst du unter Zeitdruck…
Das neue Auto (vielleicht sogar das erste eigene) soll so schnell wie möglich angemeldet werden. Durch den Zeitdruck machst du’s dann einfach. Das Stufengeschenk wirkt so gut und die anderen Versicherungen wolltest du eh auch mal machen.
Denn keine Gesellschaft ist überall gut. Während du bei der KFZ-Haftpflicht und Kasko scheinbar sparst zahlst du bei anderen Versicherungen im Preis/Leistungsverhältnis zu viel. Sehen wir uns ein echtes Beispiel an.
Die Prämien in diesem Beispiel stammen aus dem damaligen echten Anbot und hängen immer vom konkreten Auto ab. Die Zahlen altern also, die Mechanik dahinter nicht. Genau deshalb lassen wir sie bewusst unverändert stehen.
Case Study – Ein scheinbar guter Deal
Christoph (wir haben den Namen geändert, der Rest stimmt 😉 ) hat sein Studium gerade abgeschlossen. Im neuen Job braucht er ein Auto. Das neue Auto wollte er unbedingt noch diese Woche anmelden. Von der Versicherung XY kriegt er in Aussicht gestellt, dass er die 0er Stufe bekommt, falls er die „anderen“ Versicherungen auch bei ihnen macht.
Folgendes hat ihm die Gesellschaft angeboten:
- KFZ-Haftpflichtversicherung + Kasko 160,– pro Monat
- Rechtsschutzversicherung (nur Auto) 6,– pro Monat
- Unfallversicherung 48,– pro Monat
- Haushaltsversicherung 4,50 pro Monat
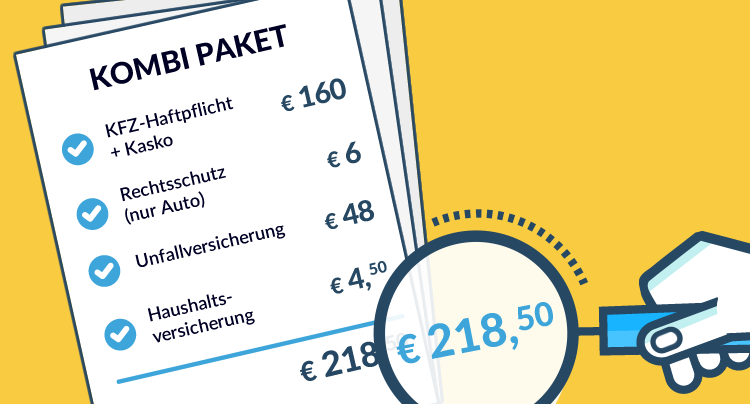
Christoph hat zugeschlagen. Die 0er Stufe war’s dann doch nicht, sondern die 4er Stufe. In der 9er Stufe hätte bei dieser Gesellschaft das Auto alleine 229,– € gekostet.
Das hört sich doch trotzdem genial an…
Er zahlt insgesamt weniger als in der 9er Stufe und hat dafür eine Rechtsschutz-, Unfall-, und Haushaltsversicherung.
Leider ist es im Detail betrachtet stark nachteilig für ihn.
- KFZ-Haftpflicht und Kasko 167,– pro Monat
- Rechtsschutz 10,– € pro Monat (Gesamtpaket; nicht nur Auto)
- Unfallversicherung 20,– € pro Monat (mit viel besseren Leistungen als oben)
- Haushalt 4,50 € pro Monat (mit besseren Leistungen als oben)
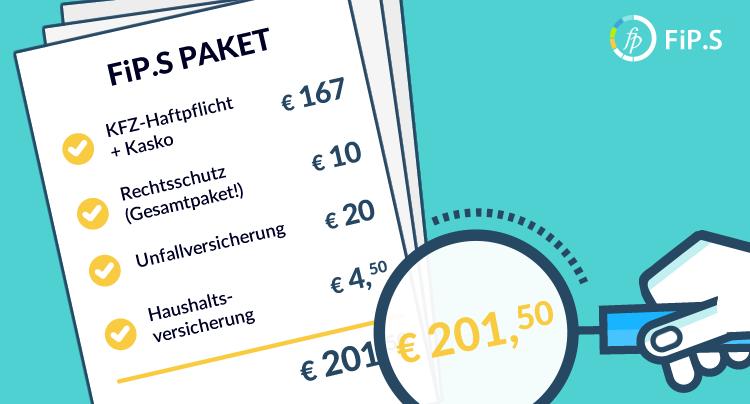
Der KFZ-Versicherer wäre nicht derselbe gewesen wie bei Rechtsschutz, Unfall und Haushalt. Die Haftpflicht und Kasko ist in der 9er Stufe. Er hätte in allen Bereichen den absoluten Topanbieter mit den besten Bedingungen.
Bei der KFZ-Versicherung wäre es vermutlich sogar noch möglich gewesen 1-2 Stufen beim Bestbieter zu bekommen – OHNE Zusatzversicherung.
Das hätte nochmal 100-200 € pro Jahr gespart.
Er ging einkaufen und benötigte unbedingt frische Eier. Im Lebensmittelgeschäft bekam er dann das Angebot, dass er die Eier verbilligt bekommt, wenn er noch Bananen, Äpfel und ein Huhn dazunimmt. Es wird sogar günstiger. Das ist ja ein No-Brainer.
Doch zuhause hat er dann bemerkt, dass die Bananen, Äpfel und das Huhn verdorben sind, er sie aber essen muss. Er kann sie nicht wegschmeißen. Wenn er frische und gute Ware will, muss er wieder dafür bezahlen.
Was heißt das konkret in dem Fall? Nehmen wir an Christoph hat einen Unfall und verliert seinen Daumen. Bei seiner teuren Unfallversicherung (Variante 1 von oben) bekommt er dafür jetzt 40.000 €. Bei der günstigeren und besseren Variante 2 hätte er 350.000 € dafür bekommen. Das wird zu einem Albtraum.
Das geht tatsächlich. Wenn er in der Kasko keine 3-Jahresbindung hat, dann kann er die KFZ-Versicherung zumindest nach 1 Jahr umstellen. Er wird sich dadurch ein paar hundert Euro sparen im Jahr. Denn es gibt Versicherer die die Stufengeschenke ebenfalls übernehmen. Die verdorbenen anderen Versicherungen bleiben aber jedenfalls noch 2 Jahre.
Wenn’s um die KFZ-Versicherung und die Einstufung geht sind auch noch andere Faktoren entscheidend. Hier sind 2 Möglichkeiten wie du zu einer günstigeren Stufe kommst OHNE bei der selben Gesellschaft schwache Produkte zu kaufen.
- Kannst du vielleicht die Stufe von deinem Papa oder deiner Mama übernehmen?
Das geht vor allem recht problemlos, falls du das Zweitauto übernimmst. - Hat deine Freundin oder dein Freund ein Auto angemeldet?
Bei welcher Gesellschaft? Bei manchen Gesellschaften gibt’s Stufengeschenke für die “Familie”.
So etwas muss gecheckt werden bevor du irgendetwas machst.
Aber es gibt auch Fälle bei denen zusätzliche Versicherungen für Stufengeschenke Sinn machen
Es muss nicht immer so nachteilig sein…
1. Szenario
Nehmen wir an Christoph hätte wirklich die 0er Stufe bekommen und es hätte ausgereicht, wenn er die Rechtsschutzversicherung beim selben Anbieter abschließt. Das hätte ihm nochmal ca. 30 % bei der KFZ-Versicherung gespart. Nach dem ersten Jahr stellt er die KFZ-Versicherung auf den Bestbieter um (WICHTIG: Unbedingt vereinbaren, dass die Kaskoversicherung nach 1 Jahr kündbar ist). Der Rechtsschutz ist das „Opfer“, das er bringt.
Sobald du aber Lebensversicherungen und Unfallversicherungen oder einfach mehrere zusätzliche Versicherungen abschließen musst kannst du davon ausgehen, dass dir verdorbene Ware angedreht wird.
2. Szenario
Wenn du zum Beispiel Stufen geschenkt bekommst durch eine zusätzliche Versicherung oder Vorsorge und der Anbieter ist genau bei dem Thema der absolute Top-Anbieter.
Wir verhandeln laufend mit den Top-Anbietern im Vorsorgebereich die Möglichkeit aus, durch den Abschluss einer Vorsorge zusätzlich Stufengeschenke zu bekommen. Das macht natürlich nur Sinn, wenn der Vorsorgebaustein für dich sinnvoll ist und passt.
Was wäre wenn Christoph nie bewusst wird, dass der vermeintliche Top-Deal eigentlich ein mieser Deal ist? Er hätte vermutlich nicht nur 3 Jahre zu viel für zu wenig Leistung bezahlt. Richtig bewusst wäre es ihm gar nie geworden.
Im Worst Case stellt er die Unfallversicherung nie um, da er gar nicht weiß was möglich ist. Dann hat er wirklich einen Unfall mit schweren Folgen… Und das alles nur wegen einer KFZ-Versicherung die schnell abgeschlossen werden musste.
Hier nochmal in Kurzform was du wissen musst
- Entscheide nie unter Zeitdruck. Durchatmen und die Situation wirklich genau analysieren. Was im ersten Moment als super Deal wirkt, kann sich als stark nachteilig herausstellen. Keine Gesellschaft ist in jeder einzelnen Sparte richtig gut.
- Vielleicht gibt es andere Möglichkeiten um eine niedrige Stufe zu bekommen. Gibt es Nachlässe im Familienverbund oder kannst du eine Stufe übernehmen?
- In Ausnahmefällen kann ein Stufengeschenk sinnvoll sein – zB wenn du beim Topanbieter eine einzelne Versicherung zusätzlich machen musst. Aber auch dann nur wenn du die sowieso machen wolltest. Oder wenn das “Opfer”, das du für die bessere Stufe machen musst sehr gering ist (nur eine kleine Rechtsschutz zum Beispiel).
Also… Zieh dir kein trojanisches Pferd in dein Haus (bzw. Auto 😉 ).
Häufige Fragen zur Autoversicherung in Österreich
Welche Autoversicherung ist die beste in Österreich?
Welche Autoversicherung ist die beste in Österreich?
Die eine beste Autoversicherung für alle gibt es in Österreich nicht, denn keine Gesellschaft ist bei jedem Auto die Beste. Welcher Anbieter für dich vorne liegt, hängt von deinem Fahrzeug, deiner Bonus-Malus-Stufe und der gewünschten Deckung ab. Genau deshalb solltest du die KFZ-Versicherung immer getrennt von anderen Versicherungen ausschreiben und vergleichen.
Vier Punkte machen den Unterschied. Vergleiche mehrere Anbieter für exakt dein Fahrzeug und deine Stufe. Prüfe bei der Kasko die Kündbarkeit nach einem Jahr statt einer 3-Jahres-Bindung. Sei skeptisch bei Stufengeschenken, an die der Abschluss weiterer Versicherungen gekoppelt ist. Hier gehört genau geprüft, ob sich die gesamte Ersparnis auf lange Sicht tatsächlich auszahlt. Und entscheide nie unter Zeitdruck, auch wenn das neue Auto noch diese Woche angemeldet werden soll.
Wie funktionieren die Stufen (Bonus-Malus) bei der Autoversicherung?
Wie funktionieren die Stufen (Bonus-Malus) bei der Autoversicherung?
Beim Bonus-Malus-System musst du zwei Arten von Stufen unterscheiden. Die Verbandsstufe dokumentiert deine echte Schadenshistorie, wird über den Versicherungsverband geführt und wandert bei einem Wechsel automatisch mit. Als Neuling startest du hier üblicherweise in der Grundstufe 9. Für jedes schadenfreie Jahr verbesserst du dich um eine Stufe, nach einem gemeldeten Schaden wirst du zurückgestuft. Daneben gibt es die internen Stufen der jeweiligen Versicherung. Die sind ein reines Rabattthema, und genau hier setzen die Stufengeschenke an, mit denen Anbieter Neukunden eine bessere Einstufung anbieten.
Diese Unterscheidung wird vor allem beim Wechsel wichtig. Geschenkte interne Stufen übernimmt der neue Anbieter nur freiwillig, manche machen das, manche nicht. Prüfe also vor jedem Wechsel, mit welcher Stufe du beim neuen Anbieter tatsächlich startest, sonst verpufft die alte Ersparnis schnell.
Was kostet die Versicherung fürs erste Auto?
Was kostet die Versicherung fürs erste Auto?
Was die Versicherung fürs erste Auto kostet, hängt zuerst einmal stark von deinem Auto ab. Motorleistung und Fahrzeugwert bestimmen die Basis, und die Grundsatzfrage lautet, ob du nur die Haftpflicht brauchst oder auch eine Kasko. Bei einem günstigen ersten Gebrauchtwagen ist die Haftpflicht allein oft die vernünftigere Wahl, bei einem neuwertigen Auto gehört die Kasko zumindest durchgerechnet.
Dann kommen die Stufen ins Spiel. Als Neuling startest du üblicherweise in der Grundstufe 9 und zahlst damit deutlich mehr, als wenn du mit einer besseren Stufe starten würdest. Je nach Anbieter sind Stufengeschenke möglich, teils auch als Familienrabatt, wenn deine Familie schon dort versichert ist. Prüfe aber immer, ob die geschenkte 5er-Stufe bei einem Anbieter wirklich günstiger kommt als die 9er-Stufe beim Bestbieter. Und lass dich vom Geschenk nie zu schwachen Zusatzversicherungen drängen.
Wie viel kostet eine Autoversicherung in Österreich?
Wie viel kostet eine Autoversicherung in Österreich?
Die Kosten einer Autoversicherung in Österreich hängen von fünf Faktoren ab. Deiner Bonus-Malus-Stufe, deinem Alter, dem Fahrzeug selbst mit Motorleistung und Wert, dem Deckungsumfang, also Haftpflicht allein oder mit Teil- bzw. Vollkasko, und dem vereinbarten Selbstbehalt. Dazu kommt eine österreichische Besonderheit. Die motorbezogene Versicherungssteuer wird gemeinsam mit der Haftpflichtprämie eingehoben, ein Teil deiner Zahlung ist also Steuer und bei jedem Anbieter gleich.
Wegen dieser vielen Faktoren ist jede Pauschalzahl unseriös. Vergleiche stattdessen immer mit deinen exakten Daten und rechne bei Kombi-Angeboten genau nach. Wie die Case Study im Artikel zeigt, kann ein scheinbar günstiges Paket unterm Strich das teuerste sein, wenn die mitgekauften Versicherungen schwach sind.
Welche Kfz-Versicherung ist in Österreich zu empfehlen?
Welche Kfz-Versicherung ist in Österreich zu empfehlen?
Zu empfehlen ist die Kfz-Versicherung, die für dein Profil beim getrennten Vergleich gewinnt, nicht das Kombi-Paket mit dem größten Stufengeschenk. Der Weg dorthin geht in vier Schritten. Vergleiche zuerst mehrere Anbieter nur für Haftpflicht und Kasko. Vereinbare bei der Kasko die Kündbarkeit nach einem Jahr. Prüfe dann, ob es eine bessere Stufe ohne Zusatzverkäufe gibt, etwa über die Familie. Und schließe andere Versicherungen wie Unfall- oder Rechtsschutz beim jeweils besten Anbieter dafür ab, nicht automatisch beim Autoversicherer.
Eine Ausnahme gibt es. Wenn für die bessere Stufe nur ein kleines „Opfer“ nötig ist, etwa eine günstige Rechtsschutzversicherung, die du ohnehin wolltest, kann das Stufengeschenk aufgehen. Sobald aber Lebens- oder Unfallversicherungen im Paket stecken müssen, kannst du in den meisten Fällen davon ausgehen, dass dir verdorbene Ware angedreht wird, sprich Versicherungen mit schwachen Leistungen zu vergleichsweise hohen Preisen.
Damit dir der Fehler nie passiert, hast du zwei Möglichkeiten…
1. Lade dir unseren ultimativen Finanzplanungsguide für JungakademikerInnen herunter
2. Erfahre wie du in weniger als 1 Stunde alles über Absicherung, Vorsorge und Geldanlage weißt, was notwendig ist. Inklusive Akademikerboni. Du musst nur den Button klicken 🙂
Finanzielle Freiheit, Akademikerboni, Absicherung & Geldmanagement leicht gemacht
Was du über Bitcoin wissen solltest und was du machen musst, damit du deine Bitcoins nicht verlierst