Wahlarztversicherung in Österreich: Was sie kostet und wann sie sich lohnt
Inhaltsverzeichnis
- Wahlarzt, Privatarzt, Kassenarzt: Was ist der Unterschied?
- Was zahlt die ÖGK beim Wahlarzt zurück?
- Was ist bei der Wahlarztversicherung alles dabei?
- Ist eine Wahlarztversicherung sinnvoll?
- Welche Varianten gibt es bei der Wahlarztversicherung?
- Was kostet eine Wahlarztversicherung?
- Kann mich die Versicherung rauswerfen, wenn ich oft zum Arzt gehe?
- Häufige Fragen zur Wahlarztversicherung in Österreich
Wochenlang auf einen Facharzttermin warten, dann doch zum Wahlarzt, und am Ende die Überraschung, wie wenig die ÖGK von der Rechnung zurückzahlt. Genau an dem Punkt landen die meisten bei der Frage, ob eine Wahlarztversicherung sinnvoll ist. In diesem Artikel klären wir, was die Kasse beim Wahlarzt tatsächlich erstattet, was die Privatarztversicherung übernimmt, was sie kostet und für wen sie sich lohnt.
- Die ÖGK zahlt beim Wahlarzt 80 % vom Kassentarif zurück, nicht von deiner Rechnung. In der Praxis ist das oft nur ein Bruchteil dessen, was du bezahlt hast.
- Die Wahlarztversicherung übernimmt den Rest, bei den meisten Tarifen zu 100 %. Zahlt die Kasse gar nichts, sind es meist 80 % der Rechnung.
- Jeder Tarif hat einen jährlichen Leistungsrahmen, gute Tarife rund 1.500 bis 4.000 €, mit eigenen Töpfen für Therapien, Medikamente und Heilbehelfe.
- Vollwertige Tarife kosten gesunde 25- bis 35-Jährige meist 60 bis 90 € pro Monat, abgespeckte Basis-Tarife gibt es ab rund 35 €, dann meist ohne Physio- und Psychotherapie.
- Psychotherapie ist in vielen Tarifen bis zu einer Jahresgrenze gedeckt. Eine laufende Therapie wird bei der Gesundheitsprüfung aber fast immer zum Thema.
- In Kombination mit einer stationären Zusatzversicherung wird der Wahlarzttarif je nach Anbieter rund 10 bis 20 % günstiger. Die stationäre ist im Ernstfall ohnehin die wichtigere.
- Einen Wahlarzttarif mit dem Gedanken abzuschließen, er muss sich rechnen (du bekommst also mehr zurück, als du bezahlst), halten wir für einen Fehler. Was du kaufst, ist der Zugang zu den Ärzten, die du willst, ohne Wartezeit und ohne bei jedem Termin vorab darüber nachzudenken.
Die wohl bekanntesten Auswahlverfahren (=Draft) im amerikanischen Sport sind die Drafts der NFL und NBA. Beim Draft können die Profiteams der Football- bzw. Basketballliga aus einem Pool von Spielern (meistens aus College-Ligen oder aus Übersee) auswählen. Jedes Team hat nur eine gewisse Anzahl an „Picks“ und wer als erstes auswählen darf ist im Vorteil.
Die richtigen Spieler im Auswahlverfahren zu ergattern, kann die langfristigen Erfolgschancen eines Teams komplett verändern. Natürlich ist das Ziel jedes Teams die besten Spieler auszuwählen.
Anstatt der langfristigen Erfolgschancen eines Teams geht es dabei um deine langfristige Gesundheit und dein Wohlbefinden. Mit einer Wahlarztversicherung (auch als ambulante Krankenzusatzversicherung bekannt) musst du dich allerdings nicht wie bei einem Draft um die Picks streiten. Du kannst zu so vielen Ärzten gehen wie du willst.
Worauf’s bei der Privatarztversicherung wirklich ankommt, wie viel sie kostet, welche Varianten es gibt und vieles mehr behandeln wir in diesem Artikel.
Wahlarzt, Privatarzt, Kassenarzt: Was ist der Unterschied?
Sind Wahlarzt und Privatarzt das Gleiche? Rechtlich ja. Die österreichische Rechtsordnung kennt den Privatarzt gar nicht. Jeder niedergelassene Arzt ohne Kassenvertrag ist ein Wahlarzt, und du hast bei ihm ein gesetzliches Recht auf Kostenerstattung durch deine Krankenkasse. Im Alltag werden beide Begriffe synonym verwendet, auch die Versicherer nennen ihre Tarife gern „Privatarztversicherung“. Wenn jemand „Privatarzt“ sagt, meint er damit allerdings oft einen Arzt, bei dem du von der Kasse gar nichts zurückbekommst. Warum das passieren kann, kommt gleich.
Beim Kassenarzt steckst du die e-card, der Arzt rechnet direkt mit der Kasse ab und du zahlst nichts. Beim Wahlarzt bekommst du eine Rechnung, bezahlst sie selbst und reichst sie bei der Kasse ein. Die Einreichung übernehmen inzwischen de facto die meisten Wahlärzte für dich (mehr dazu im nächsten Abschnitt). Zurück bekommst du aber nur einen Teil, und zwar deutlich weniger, als die meisten erwarten.
Manchmal zahlt die Kasse gar nichts. Das ist der Fall, wenn die Leistung keine Kassenleistung ist (etwa ästhetische Eingriffe oder viele komplementärmedizinische Behandlungen) oder wenn dich ein Kassenarzt „privat“ in seiner Ordination behandelt. Dann bekommst du von der Kasse null zurück, egal ob auf der Rechnung „Wahlarzt“ oder „Privatarzt“ steht. Am Status des Arztes liegt es nie, der Kostenersatz ist dein Recht als Patient. Genau für diesen Fall gibt es in den meisten Wahlarzttarifen eine eigene Regel, dazu weiter unten mehr.
Was zahlt die ÖGK beim Wahlarzt zurück?
Die ÖGK erstattet dir 80 % von dem Betrag, den sie einem Kassenarzt für dieselbe Leistung gezahlt hätte, höchstens aber deine tatsächlichen Kosten. So steht es im ASVG. Entscheidend ist das Wort Kassentarif. Die 80 % beziehen sich nicht auf deine Rechnung, sondern auf den meist deutlich niedrigeren Tarif, den die Kasse mit ihren Vertragsärzten vereinbart hat. Deshalb bekommst du in der Praxis selten 80 % deiner Rechnung zurück, sondern oft nur einen Bruchteil.
Das heißt du gehst zum Beispiel zum privaten Augenarzt oder Orthopäden. Der kostet 100 €. Die Krankenkasse bezahlt 40 €, dann bekommst du 60 € von der privaten Versicherung zurück. Je höher das Honorar des Wahlarztes ist, desto verhältnismäßig weniger bezahlt in den meisten Fällen deine staatliche Krankenkasse (der Betrag den die Krankenkasse bezahlt beruht ja auf Standardsätzen).
Merk dir die zwei 80 %: Die ÖGK rechnet 80 % vom Kassentarif, die Versicherung 80 % von deiner Rechnung. Das sind zwei völlig verschiedene Beträge.
Die private Versicherung zahlt natürlich nur, wenn die Leistung in deinem Tarif generell versichert ist.
Einreichen kannst du über die Meine ÖGK App oder das Online-Portal, und zwar bis zu 42 Monate nach der Behandlung. Seit 1. Juli 2024 müssen Wahlärzte mit einer gewissen Patientenzahl die Rechnung auf deinen Wunsch elektronisch an die Kasse übermitteln. Bezahlen musst du sie vorher trotzdem. In der Regel streckst du die Wahlarztrechnung zuerst selbst vor, danach geht sie an die gesetzliche Krankenversicherung und anschließend an deine private Versicherung.
Wie du Wahlarztrechnungen richtig einreichst, haben wir in einem eigenen Artikel Schritt für Schritt beschrieben.
Beide ziehen zusätzlich ihren Behandlungsbeitrag bzw. Selbstbehalt ab (bei der BVAEB seit Juni 2026 wieder 20 %), die Rückerstattung fällt also etwas anders aus als bei der ÖGK. Am Wahlarzttarif deiner privaten Versicherung ändert das nichts, der ist bei allen Kassen gleich (zumindest aktuell). Übrigens: Anfang 2026 wurde in der Politik über eine Obergrenze für Wahlarzthonorare nach deutschem Vorbild diskutiert. Wir ordnen das bewusst noch nicht groß ein, weil man abwarten muss, ob und wie es kommt. Sollte sich hier tatsächlich etwas ändern, werden wir diesen Artikel zeitnah aktualisieren. (Falls du das hier liest und wir haben es doch noch nicht aktualisiert, schick uns gerne ein kurzes Mail 😉)
Was ist bei der Wahlarztversicherung alles dabei?
Eine Wahlarztversicherung kann grundsätzlich folgende Punkte inkludieren:
Arzthonorare beim Wahl- und Privatarzt
Das ist der Kern jedes Wahlarzttarifs. Den Teil der Rechnung, den die Kasse nicht zurückzahlt, übernimmt die Versicherung, bei den meisten Tarifen zu 100 %. Im Beispiel von oben sind das die 60 €.
Wenn die Krankenkasse gar nichts bezahlt, dann wird bei den meisten Tarifen 80 % des Rechnungsbetrages von der privaten Krankenversicherung übernommen. Das heißt du bekommst beim obigen Beispiel 80 € zurück. Ein weiterer Nebeneffekt ist, dass du so viele Wahlärzte wie du willst nutzen kannst (innerhalb deines jährlichen Leistungsrahmens, dazu gleich mehr). Wenn der erste Orthopäde nicht gepasst hat, dann machst du eine Woche später einen Termin beim Nächsten.
Physiotherapie und Massagen
Die Kosten für eine Physiotherapie & Massagen sind ebenfalls durch die Privatarztversicherung gedeckt. Die Kostengrenzen sind hier meistens so, dass sich mit dem Kassenanteil pro Jahr ungefähr ein 6er bis 10er Block an Physiotherapiestunden ausgeht. Garantiert ist das aber nicht (beim 10er Block wird es sehr oft schon knapp). Das gilt für die Tarife die preislich interessant sind. Natürlich kannst du dir mehr versichern, das macht in den meisten Fällen preis-/leistungstechnisch aber keinen Sinn.
Wichtig ist bei den Themen, dass die Therapien ärztlich verordnet sind. Das heißt du gehst vorher einfach zum Hausarzt oder Facharzt und holst dir eine Überweisung.
Ich persönlich hatte eine Zeit lang Probleme mit meinem linken Knie und dem Rücken (da ich bereits mit ca. 20 Jahren leider einen Bandscheibenvorfall hatte) und machte deshalb jedes Jahr regelmäßig zehn Physiotherapieeinheiten. Die Hälfte wurde von der staatlichen Krankenkasse bezahlt, die andere Hälfte von meiner Privatarztversicherung. Inzwischen geht sich das aber nicht mehr immer komplett aus.
Ganzheitsmedizin
Von der Bachblütentherapie zur Akupunktur bis hin zur homöopathischen Behandlung decken die meisten Wahlarzttarife auch ganzheitsmedizinische Behandlungen ab. Je nach „Behandlung“ braucht man dafür eine ärztliche Überweisung oder auch nicht. Das unterscheidet sich von Anbieter zu Anbieter.
Die meisten Versicherer haben detaillierte Aufstellungen was alles in den Paketen inkludiert ist. Das kann man vorher also für sich abklären, wenn der Bereich Ganzheitsmedizin wichtig ist.
Brillen, Kontaktlinsen, Einlagen
Unter dem Begriff „Heilbehelfe“ werden alle diese Dinge zusammengefasst. Die Kostengrenzen liegen je nach Anbieter grob bei 250 bis 400 €, bei Brillen meist alle zwei Jahre. Bezahlt werden in diesem Fall 80 % des Rechnungsbetrags.
Das bedeutet, wenn du dir eine neue Brille um 300 € kaufst, dann bekommst du 240 € von der Versicherung zurück. Je nach Anbieter wird sehr genau oder fast gar nicht darauf geachtet ob sich deine Dioptrien verändert haben. Das heißt bei manchen Anbietern muss es eine „medizinische Indikation“ – die Dioptrien haben sich verändert – geben. Bei manchen Versicherern wird das lockerer gesehen.
Medikamente und Psychotherapie
Auch die Dinge sind mit gewissen Kostengrenzen in den meisten Tarifen gedeckt.
Bei Psychotherapie lohnt sich ein genauer Blick, weil hier Kasse und Versicherung zusammenspielen. Die ÖGK zahlt bei einem Wahltherapeuten einen Kostenzuschuss von aktuell 33,70 € pro Einzelsitzung (Stand 2026), Voraussetzung ist eine ärztliche Untersuchung spätestens vor der zweiten Sitzung. Eine Sitzung kostet aber meist 70 bis 150 € (Ausnahmen bestätigen die Regel 😉). Den Rest übernimmt die Wahlarztversicherung, bei vollwertigen Tarifen typischerweise bis zu 400 bis 750 € pro Jahr, als eigener Topf oder gemeinsam mit anderen Therapien.
Je nach Tarif brauchst du dafür eine ärztliche Verordnung oder eine medizinische Indikation. Bei den abgespeckten Basis-Tarifen fehlt Psychotherapie oft komplett. Das solltest du dir vor dem Abschluss ansehen bzw. gerne mit uns besprechen.
Versicherer fragen im Antrag ausdrücklich nach psychischen Erkrankungen und auch danach, ob du psychologische oder psychotherapeutische Hilfe in Anspruch genommen hast. Eine laufende Psychotherapie führt dabei fast immer zu einer näheren Prüfung. Je nach Gesellschaft und Hintergrund kann das auf eine Zurückstellung, einen Ausschluss, einen Zuschlag oder eine Ablehnung hinauslaufen. In unserer Beratung können wir dir je nach Situation schon ein bisschen mehr dazu sagen, welche Anbieter hier eher kulant sind und welche eher nicht. Generell macht es je nach Gesundheitszustand Sinn, bei mehreren Anbietern gleichzeitig anzufragen. Auch das machen wir in unserer Beratung regelmäßig mit unseren Klienten.
Entscheidend sind Anlass und Diagnose, wie lange und intensiv behandelt wurde, wann die Therapie beendet war, ob Medikamente im Spiel waren und ob du seither beschwerdefrei bist. Genau deshalb kann die Wahl des Versicherers über die konkreten Gesundheitsfragen im Antrag entscheidend sein. Die Fragen und Rückfragezeiträume unterscheiden sich nämlich von Anbieter zu Anbieter.
Jahreslimit und Selbstbehalt: die Grenzen im Vertrag
Kein Wahlarzttarif zahlt unbegrenzt. Gute Tarife haben einen jährlichen Leistungsrahmen von rund 1.500 bis 4.000 €, mit eigenen Töpfen für Therapien, Medikamente und Heilbehelfe. Ist der Rahmen für das Jahr ausgeschöpft, zahlst du den Rest selbst, im nächsten Versicherungsjahr geht’s von vorne los. Für normale Jahre mit ein paar Facharztbesuchen reicht das locker. Eng wird es erst, wenn eine lange Therapie oder eine Reihe von Spezialuntersuchungen zusammenkommen. Darum lohnt sich vor dem Abschluss der Blick auf den Rahmen und nicht nur auf die Prämie.
Natürlich macht es aber keinen Sinn, eine extrem hohe Prämie zu zahlen, nur damit die Grenze hoch ist. Solange du nicht dauerhaft schwer krank wirst, sprengst du höchstwahrscheinlich nicht jedes Jahr deine Kostengrenze. Je nach Anbieter gibt es inzwischen auch die Möglichkeit, zwischen den Tarifvarianten zu wechseln. Solltest du gesundheitlich tatsächlich Pech haben, ist es bei manchen Anbietern also möglich, später auch ohne Gesundheitsfragen aufzustocken.
Einen klassischen fixen Selbstbehalt wie bei der Sonderklasse gibt es bei ambulanten Tarifen meist nicht. Was die meisten mit „Selbstbehalt“ beim Wahlarzt meinen, ist der Teil der Rechnung, den die Kasse nicht zurückzahlt. Und genau den übernimmt ein guter Tarif zu 100 %, innerhalb des Jahresrahmens. Zahlt die Kasse gar nichts, bleiben dir meist 20 % der Rechnung (siehe oben).
Was nicht dabei ist: der Zahnarzt
Eine wichtige Ausnahme gibt es: Der Zahnarzt ist nicht mitversichert. Den musst du extra versichern. Wobei wir von einem Zahntarif in vielen Fällen abraten, da die Tarife entweder nicht gerade günstig sind oder für die meisten preis-/leistungstechnisch eben nicht so spannend. Details zum Zahntarif kannst du aber in unserem Artikel zur Zahnzusatzversicherung nachlesen.
Du weißt jetzt also mal was in der ambulanten Krankenversicherung alles inkludiert ist. Aber macht das die Versicherung automatisch gut?
Ist eine Wahlarztversicherung sinnvoll?
Eines vorweg: Eine Privatarztversicherung wird sich selten „rechnen“. Das heißt, dass du auf Dauer mehr zurückbekommst, als du bezahlst, ist unwahrscheinlich.
Zumindest wünsche ich dir das nicht. Denn das würde bedeuten, dass du sehr oft beim Arzt sitzt. Außerdem musst du dich auch fragen: Wenn die Mehrzahl der Versicherten immer mehr rausbekommt, als sie einbezahlen… Wie soll die Versicherung langfristig überleben?
Warum sie sich selten „rechnet“ und trotzdem sinnvoll ist
Denn du „kaufst“ dir damit wie anfangs erwähnt den Zugang zu guten Ärzten. Und du reduzierst massiv deine Wartezeiten…
Als ich ein Problem mit meinem linken Knie hatte ging ich ganz einfach auf Docfinder und hab‘ nach Orthopäden in meiner Umgebung gesucht. Die drei Ärzte mit der besten Bewertung bekamen einen Anruf von mir mit der Frage: „Wann ist denn der nächstmögliche Termin?“. Zwei Tage später saß ich beim Privatarzt meiner Wahl.
Keine Wartezeiten. Kein Bullshit.
Zur für dich besten Wahlarzt- bzw. Krankenzusatzversicherung kommst du übrigens indem du unseren kostenfreien und unverbindlichen Finanzplanungsservice nutzt (für mehr Infos klicke den Link).
Der psychologische Effekt: nie wieder zögern
- Du wirst in Zukunft nie wieder nachdenken, ob du sofort zum Arzt gehst oder nicht.
- Du wirst nicht mehr nachdenken, ob du dir eine zweite Meinung einholst oder nicht.
- Du wirst ganz einfach nie wieder zögern, ob du dich sofort um deine Gesundheit kümmerst oder doch noch zuwartest. Denn du wirst nie wieder einen Gedanken daran verschwenden, ob dir der Arzt für 20 Minuten 150 € verrechnet. Du wirst sofort zum Arzt gehen. Denn in Wahrheit hast du das bereits bezahlt.
Die Privatarztversicherung ist ein bisschen wie eine „Flat-Fee“ für Ärzte, Physiotherapie, Brille & Co.
Welche Varianten gibt es bei der Wahlarztversicherung?
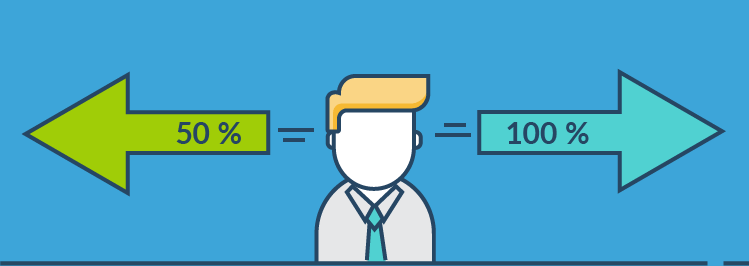
Im Grunde kann man die Privatarztversicherungen anhand zweier Kriterien unterscheiden:
- Wie viel wird prozentuell bezahlt?
- Was ist alles gedeckt?
Die gängigen Varianten bezahlen 100 % (wenn die Krankenkasse ebenfalls etwas beisteuert; ansonsten 80 %). Einzelne Anbieter haben daneben auch Varianten mit 50 % im Programm.
Die Varianten die 100 % bezahlen sind natürlich etwas teurer als die Varianten die 50 % bezahlen. Ich persönlich bin ein Fan der „100 % werden bezahlt Variante“. Denn ansonsten stellst du dir selbst vielleicht wieder bei jedem Arztbesuch die Frage:
Soll ich wirklich hingehen? Soll ich mir wirklich eine zweite Meinung einholen?
Nur Arztkosten oder Komplettpaket mit Heilbehelfen und Medikamenten
- Eine Variante bezahlt wirklich nur bei Wahlarztbesuchen. Das heißt Heilbehelfe, Medikamente und Co sind NICHT inkludiert.
- Die andere Variante inkludiert alles was oben bereits beschrieben wurde. Natürlich ist die Variante mit mehr Umfang wieder etwas teurer.
Es gibt hier kein besser oder schlechter – es kommt darauf an was dir persönlich wichtiger ist. Ich selbst bevorzuge die Variante bei der Heilbehelfe & Co inkludiert sind.
Günstiger in Kombination mit der stationären Zusatzversicherung
Mit stationärer Zusatzversicherung ist grundsätzlich die Sonderklasse im Krankenhaus gemeint. Ein Optionstarif für die stationäre Zusatzversicherung startet bereits ab ca. 15 bis 35 € pro Monat. Die Prämie hängt davon ab, wie alt du bist bzw. welchen spezifischen Tarif du wählst.
Die Einsparung bei der Versicherung für den Wahlarzt liegt dann je nach Anbieter bei rund 10 bis 20 %, bei 60 bis 90 € Prämie also grob 10 bis 15 € pro Monat. Das heißt der stationäre Optionstarif kostet dich eigentlich nur mehr einen Teil seiner Prämie. Achtung, manche Gesellschaften geben allerdings keinen Kombi-Rabatt. Auch das können wir in einer persönlichen Beratung klären. Grundsätzlich empfiehlt es sich fast immer die Privatarztversicherung mit einem stationären Tarif zu kombinieren, auch aus dem Aspekt heraus, dass der stationäre Tarif von der Wichtigkeit her vermutlich sogar über dem Wahlarzttarif einzuordnen ist.
Alles was beim stationären Tarif wichtig zu wissen ist (und vieles mehr), kannst du im ultimativen Guide zum Thema Krankenzusatzversicherung nachlesen. Einen kompletten Überblick über die private Krankenversicherung in Österreich gibt es außerdem in unserem großen Vergleichsartikel.
Was kostet eine Wahlarztversicherung?
Zuerst zur Ausgangslage ohne Versicherung. Ein erster Termin beim Wahlarzt kostet in Österreich häufig 150 bis 200 €. Beim Allgemeinmediziner sind es eher rund 100 €, bei manchen Fachrichtungen oder mit zusätzlichen Untersuchungen auch 200 bis 300 € und mehr. Davon bekommst du von der Kasse, wie oben beschrieben, oft nur einen kleinen Teil zurück.
Für gesunde 25- bis 35-Jährige kosten vollwertige Privatarzttarife heute meist etwa 60 bis 90 € pro Monat, abgespeckte Basis-Tarife gibt es ab rund 35 € (Stand 2026). Leistungsstärkere oder allein abgeschlossene Tarife können auch über 100 € kosten. Je älter du bist, desto teurer wirds. Wir sprechen bei den 60 bis 90 € von der Version bei der 100 % (bzw. 80 %) bezahlt wird und Heilbehelfe, Medikamente & Co inkludiert sind.
Hier nochmal die Richtwerte nach Alter im Überblick:
Monatsprämien für gesunde Personen, Stand 2026. In Kombination mit einem stationären Tarif je nach Anbieter rund 10 bis 20 % günstiger.
Du kannst dir den Guide ganz einfach hier downloaden…
Vielleicht hast du schon Werbung mit „ab 35 €“ gesehen. Die Zahl stimmt, nur ist das nicht dieselbe Leistung wie bei einem vollwertigen Tarif. Dahinter stecken Basis-Tarife, bei denen meist Physiotherapie und Psychotherapie fehlen, oft auch die Brille, und der Jahresrahmen kleiner ist. Teilweise ist auch schon ein Kombi-Rabatt eingerechnet. Für manche passt genau das, man sollte nur wissen, was man kauft.
Die Preise gelten wenn du „gesund“ bist. Wenn bereits Erkrankungen vorliegen, dann kann die Prämie durch Zuschläge teurer werden.
Mit Vorerkrankungen: warum mehrere Angebote Pflicht sind
Es empfiehlt sich deshalb bei mehreren Gesellschaften gleichzeitig Angebote einzuholen. Wir machen das mit unseren Klienten immer so. Wenn wir gemeinsam entschieden haben, welche Variante am besten passt, dann holen wir bei 2-3 Gesellschaften konkrete Angebote ein.
Der große Vorteil dabei ist, dass man im Anschluss mit den Gesellschaften „verhandeln“ kann um Zuschläge & Ausschlüsse wegzubekommen bzw. zu reduzieren.
Ein Klient hat bereits Rückenprobleme und eine Bandscheibenvorwölbung. Gesellschaft A ist unser Favorit. Doch Gesellschaft A will bei der Versicherung den Rücken komplett aus dem Versicherungsschutz ausschließen. Gesellschaft B wiederum macht uns das Angebot, dass der Rücken mit 25 % Mehrprämie (statt 40 € bei einem schlanken Tarif wären zum Beispiel 50 € zu bezahlen) mitversichert wird.
Die Chancen stehen nicht so schlecht, dass wir mit Nachverhandlung bei Gesellschaft A ebenfalls dasselbe Ergebnis wie bei Gesellschaft B hinbekommen. Und wenn nicht haben wir trotzdem noch immer Gesellschaft B.
Vor kurzem hatte ich zum Beispiel einen Klienten, den fast alle sinnvollen Krankenzusatzversicherer aus Gesundheitsgründen komplett ablehnten (sowohl bei der stationären Zusatzversicherung als auch bei der Privatarztversicherung). Doch ein Anbieter versicherte uns und das mit lediglich 20 % Zuschlag.
Die Bewertung und Beurteilung kann von Versicherung zu Versicherung also stark auseinandergehen. Das gilt auch für chronische Beschwerden. Welche Gesundheitsfragen im Antrag gestellt werden und worauf es bei der Anbieterwahl ankommt, haben wir in zwei eigenen Artikeln beschrieben.
Falls du dich gerade fragst wie die Zusammenarbeit zwischen uns und unseren Klienten generell aussieht dann kannst du hier mehr erfahren:
Finanzplanung exklusiv für Uni- und FH-Absolventen
Etwas das ich beim Thema Krankenversicherung immer wieder höre ist…
Ist das nicht viel zu teuer?
Wie zu Beginn erwähnt, wird sich die Versicherung hoffentlich nie so rechnen, dass du dauerhaft mehr zurückbekommst als du einbezahlt hast. Außer du willst schon fast in der Wahlarztpraxis wohnen. Erinnere dich auch an den psychologischen Effekt von oben. Der Effekt ist monetär gar nicht zu bewerten.
Außerdem sollte man nicht außer Acht lassen, wo die Entwicklung in den nächsten Jahren & Jahrzehnten hingeht. Die Tendenz, dass eine ambulante Krankenversicherung gefühlt immer mehr zur „Pflicht“ als zum „Luxus“ wird, ist definitiv gegeben. Die besten Ärzte werden immer weniger in Kassenpraxen zu finden sein. Teilweise gibt es schon Gebiete, in denen es gar keinen Kassenarzt mehr gibt.
Und wenn du erst mit 50 Jahren draufkommst, dass eine Wahlarztversicherung jetzt doch ganz nett wäre… dann kostet sie dich ein Vielfaches. Vermutlich bist du mit 50 Jahren auch nicht mehr so fit wie mit 25 Jahren. Das wiederum bedeutet, dass du entweder nicht alles versichert bekommst, mit massiven Zuschlägen rechnen musst oder gar keine Versicherung mehr abschließen kannst.
Den Wahlarzttarif jetzt günstig für später sichern
Da du bis hierher gelesen hast, habe ich aber noch eine Überraschung für dich. Wenn du dir den Wahlarzttarif für später günstig sichern möchtest, dann kannst du auch das machen. Es gibt Varianten bei denen du aktuell nur ein paar Euro pro Monat bezahlst, und dafür später auf einen kompletten Wahlarzttarif umstellen kannst (und zwar zur ursprünglichen, günstigen Prämie). Auch das können wir gerne persönlich besprechen.
Etwas das bei einer Krankenversicherung ebenfalls oft kursiert, ist folgendes „Gerücht“…
Kann mich die Versicherung rauswerfen, wenn ich oft zum Arzt gehe?
Das ist Bullshit. Eine Krankenzusatzversicherung kann dich nicht mehr rauswerfen, sobald du einen Vertrag hast. Wenn du beim Abschluss der Versicherung ehrlich warst, dann hast du deinen Vertrag für immer (außer du selbst kündigst ihn). Ob du jetzt 50 Mal im Jahr beim Wahlarzt sitzt, die blödeste Krankheit bekommst die’s gibt oder dir alle 2 Jahre etwas brichst…
Die Krankenversicherung kann dich nicht kündigen. Die Horrorstories vom Rausschmiss sind entweder erfunden, oder die Person hat bei der Beantragung wissentlich gelogen. Wenn du beispielsweise ein Jahr vor Beantragung Krebs hattest, das im Antrag aber verschweigst, dann hast du natürlich ein Problem. Wer ehrlich alles angibt, wird nie ein Problem haben.
Es stimmt auch nicht, dass sich die Versicherer dann irgendetwas suchen, das vor 20 Jahren passiert ist und deshalb dann den Vertrag kündigen. Bei den meisten Krankenzusatzversicherungen wird nach den letzten 5 bis 10 Jahren gefragt. Welche Gesundheitsfragen im Antrag dabei üblich sind, haben wir in einem eigenen Artikel aufgedröselt. Und ob du zum Beispiel vergessen hast, dass du vor 8 Jahren einen gebrochenen Zeh hattest, ist völlig irrelevant. Du kannst das Märchen vom Rausschmiss wenn du oft zum Arzt gehst also ignorieren.
Denn es ist nichts anderes als das – ein Märchen.
Wenn du bei deinen Ärzten in Zukunft deine persönlichen „Ärzte-Draft-Picks“ machen willst und das ohne große Wartezeiten, dann ist die Wahlarztversicherung richtig für dich…
Bevor wir zu den nächsten Schritten kommen, noch eine kleine FAQ-Sammlung:
Häufige Fragen zur Wahlarztversicherung in Österreich
Was deckt eine Wahlarztversicherung eigentlich ab?
Was deckt eine Wahlarztversicherung eigentlich ab?
Eine Wahlarztversicherung liefert Kostenersatz für Privat- und Wahlärzte. Die Erstattung ist meist bei 80 – 100 % der Kosten. Wenn ein Orthopäde also beispielsweise 150 € verrechnet und die Krankenkasse 50 € erstattet, dann bekommst du von der privaten Wahlarztversicherung die restlichen 100 € zurück. Zusätzlich findest du in vielen Tarifen auch Kostenersatz für verschriebene Physiotherapien und Massagen (mit Obergrenzen).
Auch alternative Heilmethoden (z. B. Akupunktur) und Heilbehelfe wie Brillen und Einlagen (meist mit 80 % Deckung bis zu ein paar hundert Euro alle 2 Jahre) deckt ein Privatarzttarif. Zahnbehandlungen sind oftmals nicht inkludiert.
Lohnt sich eine Wahlarztversicherung finanziell?
Lohnt sich eine Wahlarztversicherung finanziell?
Rein rechnerisch wünsche ich dir nicht, dass du mehr zurückbekommst, als du eingezahlt hast. Das würde bedeuten, dass du sehr oft beim Arzt bist. Die Wahlarztversicherung hat immaterielle Vorteile: Du wirst nicht mehr nachdenken, ob du zum Arzt gehst oder dir eine Zweitmeinung einholst. Du wirst es einfach machen, da du weißt, dass es bezahlt wird (bzw. du es eigentlich durch die Prämie der Versicherung schon bezahlt hast). Ob sich die Wahlarztversicherung finanziell lohnt, sollte also nicht im Mittelpunkt stehen, sondern ob du mit oder ohne Versicherung gesundheitlich besser dastehst.
Wie viel kostet eine Privatarztversicherung im Schnitt?
Wie viel kostet eine Privatarztversicherung im Schnitt?
Für eine Person zwischen ~25 und 35 Jahren liegen vollwertige ambulante Tarife heute meist bei etwa 60 € bis 90 € im Monat (Stand 2026). Abgespeckte Basis-Tarife ohne Therapien gibt es ab rund 35 €. Mit steigendem Alter und Vorerkrankungen kann es teurer werden. In Kombination mit einem stationären Tarif ist der Privatarzttarif je nach Anbieter rund 10 bis 20 % günstiger.
Sollte man eine Wahlarztversicherung mit einer stationären Zusatzversicherung kombinieren?
Sollte man eine Wahlarztversicherung mit einer stationären Zusatzversicherung kombinieren?
Das ist fast immer empfehlenswert. Du bekommst hier meist einen Kombinationsrabatt auf den ambulanten Tarif. Wir würden außerdem argumentieren, dass du die Privatarztversicherung zwar öfter nutzen wirst, aber die stationäre Zusatzversicherung noch wichtiger ist, da eine OP deutlich teurer ist als ein Wahlarztbesuch und bei gröberen gesundheitlichen Themen landest du irgendwann im Krankenhaus und willst dort die beste und schnellste Versorgung.
Ist Psychotherapie in der Wahlarztversicherung mitversichert?
Ist Psychotherapie in der Wahlarztversicherung mitversichert?
In vielen Wahlarzttarifen ja, allerdings bis zu einer jährlichen Grenze und oft in einem gemeinsamen Topf mit anderen Therapien. Die gesetzliche Krankenkasse zahlt bei einem Wahltherapeuten nur einen fixen Kostenzuschuss pro Sitzung, den Rest übernimmt die Wahlarztversicherung innerhalb ihres Rahmens. Je nach Tarif brauchst du dafür eine ärztliche Verordnung oder eine medizinische Indikation.
Bei abgespeckten Basis-Tarifen fehlt Psychotherapie oft komplett. Wichtig ist außerdem die Gesundheitsprüfung beim Abschluss. Eine laufende Psychotherapie führt fast immer zu einer näheren Prüfung durch den Versicherer, eine abgeschlossene Therapie ist dagegen kein automatisches K.-o.-Kriterium.
Wie viel kostet ein Arztbesuch beim Wahlarzt ohne Zusatzversicherung?
Wie viel kostet ein Arztbesuch beim Wahlarzt ohne Zusatzversicherung?
Ein erster Termin beim Wahlarzt kostet in Österreich häufig 150 bis 200 €, beim Allgemeinmediziner eher rund 100 €, bei manchen Fachrichtungen oder mit zusätzlichen Untersuchungen auch 200 bis 300 € und mehr (Stand 2026). Die gesetzliche Krankenkasse erstattet dir davon 80 % des Kassentarifs, also des Betrags, den sie einem Kassenarzt für dieselbe Leistung gezahlt hätte, nicht 80 % deiner Rechnung.
Bei einer Rechnung von 100 € bekommst du von der Kasse zum Beispiel 40 € zurück, die restlichen 60 € bleiben ohne Zusatzversicherung bei dir. Je höher das Honorar des Wahlarztes, desto kleiner wird der Anteil, den die Kasse übernimmt.
Wenn du generell wissen willst worauf’s bei der Krankenzusatzversicherung wirklich ankommt, dann hol dir unseren ultimativen Guide zum Thema Krankenzusatzversicherung.
Wenn du sofort deine eigene Krankenzusatzversicherung haben willst – egal ob Wahlarztversicherung oder ein Komplettpaket dann starte mit deiner persönlichen Finanzplanung und sprich mit uns. Online, kostenlos & ortsunabhängig (also deinen Hauptwohnsitz solltest du schon in Österreich haben 😉 ).
Alles was du als Akademiker über die Krankenzusatzversicherung wissen musst – ohne Halbwahrheiten oder Verkaufsschmähs
Was du über Bitcoin wissen solltest und was du machen musst, damit du deine Bitcoins nicht verlierst