Private Unfallversicherung in Österreich: Warum du vermutlich zu viel bezahlst
Inhaltsverzeichnis
- Gesetzliche Unfallversicherung (AUVA) oder private: Was ist gedeckt?
- Was leistet eine private Unfallversicherung?
- Gliedertaxe und Invaliditätsgrad: So wird die Auszahlung berechnet
- Wie viel kostet eine private Unfallversicherung in Österreich pro Monat?
- Sinnvolle Ergänzungen: Berge- und Unfallkosten
- Diese Zusatzbausteine kannst du dir meist sparen
- Unfallversicherung oder Berufsunfähigkeitsversicherung?
- Fazit
- Häufige Fragen zur privaten Unfallversicherung in Österreich
Ob du eine private Unfallversicherung in Österreich brauchst, ist schnell beantwortet. Die spannendere Frage ist, ob deine was taugt. In diesem Artikel zeigen wir dir, was der Staat bei einem Freizeitunfall zahlt (Spoiler: nichts), worauf es bei der Gliedertaxe wirklich ankommt und welche Zusatzbausteine du dir sparen kannst.
- Staatlich bist du über AUVA, SVS oder BVAEB nur bei Arbeitsunfällen (inklusive Arbeitsweg) versichert. Bei einem Freizeitunfall bekommst du nichts, und wenn der Staat zahlt, dann eine Rente statt einer Einmalzahlung. Rund drei Viertel aller Unfälle passieren aber im Haushalt, in der Freizeit und beim Sport.
- Die private Unfallversicherung zahlt bei Dauerinvalidität eine Einmalsumme, egal ob Arbeits- oder Freizeitunfall. Damit finanzierst du Umbauten, Prothesen oder ein umgebautes Auto.
- Das Entscheidende ist die Gliedertaxe. Eine 08/15-Unfallversicherung hat keine Spezialgliedertaxe. Für Uni- und FH-Absolventen sollte sie aber fixer Bestandteil sein, denn damit bekommst du zum Beispiel beim Verlust des Zeigefingers 240.000 statt 10.000 €, also rund 24-mal so viel.
- Wir empfehlen mindestens 750.000 € Maximalauszahlung, zum Beispiel 125.000 € Grundsumme mit 600 % Progression. Lieber zu hoch als zu niedrig versichert.
- Kostenpunkt für einen Akademiker im Büroberuf: rund 20 bis 25 € im Monat, Spezialgliedertaxe inklusive.
- Sinnvoll sind Berge- und Unfallkosten. Sparen kannst du dir Unfallrente, Knochenbruchpauschale, Todesfallschutz und Taggeld.
- Die Unfallversicherung ersetzt keine Berufsunfähigkeitsversicherung. Rund 93 % der BU-Fälle kommen von Krankheit, nicht von Unfällen. Idealerweise hast du beide.
Eine Vielzahl von Hollywood-Studios konzentriert sich darauf, ihre vermeintlich erfolgreichsten Filme im Sommer herauszubringen. Die Chance im Sommer ein größeres Publikum zu erreichen ist so viel größer… Zumindest glaubten das die Hollywood Studios. Bis American Sniper kam.
American Sniper wurde im Jänner veröffentlicht. Filmveröffentlichungen im Jänner galten bis dahin als vorprogrammierte Flops. Der Film spielte in den USA 350 Millionen Dollar ein und war ein Riesenhit. Studien haben inzwischen ebenfalls gezeigt, dass der Grund warum die Einspielergebnisse im Sommer meist höher sind, einfach nur daran liegt, dass die Studios den Großteil ihrer Blockbuster im Sommer veröffentlichen und an nichts anderem.
Die Filmstudios lagen für lange Zeit falsch bis ihnen durch Filme wie American Sniper gezeigt wurde, dass es auch anders geht.
Die meisten Menschen glauben, dass sie gut versichert sind. Doch sie sind es nicht. Sie wissen nicht, dass sie in den meisten Fällen zu viel bezahlen oder vielleicht total falsch versichert sind.
Während du das liest, denkst du dir vielleicht: Ja, das sind die Anderen. Bei mir passt das alles. Sorry, du wirst das nicht gerne hören, aber die Chance, dass du falsch liegst ist extrem hoch. Analysieren wir warum.
Bevor wir das machen – falls du dir lieber ein Video ansehen möchtest, dann gibt es diesen Artikel auch im Videoformat:
Wir machen hier in Textform weiter 😉
Gesetzliche Unfallversicherung (AUVA) oder private: Was ist gedeckt?
Egal ob du selbständig, angestellt oder geringfügig angestellt bist, staatlich bist du unfallversichert, je nach Job über die AUVA, die SVS oder die BVAEB. Doch das hört sich besser an, als es ist. Denn die staatliche Absicherung hat zwei große Probleme:
1. Sie leistet NUR bei einem Arbeitsunfall, und dazu zählt auch der Weg zur Arbeit. Bei einem Freizeitunfall bekommst du gar nichts.
2. Wenn du etwas vom Staat kriegst, dann Heilbehandlung, Reha und bei bleibenden Schäden eine Rente, die sogenannte Versehrtenrente. Die gibt es erst ab 20 % Minderung der Erwerbsfähigkeit, und du würdest monatlich Geld bekommen, nie eine Einmalzahlung.
Das heißt, im worst case schaust du komplett durch die Finger und im best case erhältst du eine monatliche Rente, die nicht allzu hoch ist. Wie baust du da beispielsweise ein Haus um, um es barrierefrei zu machen?
Nebenbei erwähnt: Über die AUVA wären grundsätzlich auch Berufskrankheiten versichert. Das lassen wir in diesem Artikel aber komplett außen vor, weil wir hier Unfall mit Unfall vergleichen.
Laut Unfallstatistik des KFV werden in Österreich jedes Jahr rund 800.000 Menschen nach einem Unfall im Spital behandelt. Rund drei Viertel davon haben sich im Haushalt, in der Freizeit oder beim Sport verletzt, nur rund jeder Siebte bei der Arbeit oder in der Schule. Genau diese drei Viertel gehen ohne private Unfallversicherung komplett leer aus. Und bei den Arbeitsunfällen zahlt die private Unfallversicherung übrigens genauso, zusätzlich zur Rente vom Staat. Denn wie wir gerade gesehen haben, reicht die alleine auch nicht.
Hier nochmal der direkte Vergleich:
| Gesetzliche Unfallversicherung (AUVA, SVS, BVAEB) | Private Unfallversicherung | |
|---|---|---|
| Wann gedeckt | Arbeitsunfall inklusive Arbeitsweg | Rund um die Uhr: Beruf, Freizeit, Sport, Haushalt |
| Welche Leistung | Heilbehandlung, Reha, Versehrtenrente | Einmalzahlung nach Gliedertaxe, dazu Berge- und Unfallkosten |
| Ab welchem Invaliditätsgrad | Rente ab 20 % Minderung der Erwerbsfähigkeit (länger als 3 Monate) | Je nach Tarif meist schon ab 1 % Dauerinvalidität |
| Einmalzahlung | Nein, monatliche Rente | Ja, in voller Höhe und sofort nach Feststellung |
Bin ich als Student oder Berufseinsteiger schon unfallversichert?
Ja, aber nur ein bisschen. Als Student bist du über den ÖH-Beitrag bei der AUVA teilversichert. Der Schutz gilt für Unfälle an der Uni, auf dem Weg dorthin und bei Pflichtpraktika, nicht am Berg, am Rad oder in der Küche. Und selbst bei einem Uni-Unfall gibt es eine Versehrtenrente erst ab 50 % Minderung der Erwerbsfähigkeit, also nur bei wirklich schweren Fällen. Das heißt, es ist zwar nett, dass es da was gibt, aber es ersetzt nicht einmal ansatzweise eine ordentliche private Unfallversicherung.
Mit dem ersten Job bist du dann als Angestellter voll gesetzlich unfallversichert, aber wieder nur für Arbeit und Arbeitsweg. Für dein Freizeitrisiko ändert sich zwischen Studium und erstem Gehalt also exakt nichts. Wenn du ein Auslandssemester planst, lies dir auch unseren Artikel zur Absicherung im Auslandssemester durch, dort gibt es einen eigenen Abschnitt zur Unfallversicherung.
Was leistet eine private Unfallversicherung?
Einmalzahlung statt Rente: wofür du das Geld brauchst
Bei der privaten Unfallversicherung geht’s nämlich darum, im Fall der Fälle eine ordentliche Einmalzahlung zu bekommen. Egal ob du diese dann für den Hausumbau, falls du im Rollstuhl sitzt, für ein umgebautes Auto oder spezielle Prothesen verwendest. Neben dem gesundheitlichen Problem soll nicht auch noch ein finanzielles Problem entstehen.
Wann bekommt man Geld von der Unfallversicherung?
Zu 95 % geht es bei der privaten Unfallversicherung um eines: die Dauerinvalidität. Du bekommst also Geld, wenn ein Unfall eine bleibende Beeinträchtigung hinterlässt, egal ob ein steif gebliebener Finger oder der Verlust eines Auges.
Du meldest den Unfall deiner Versicherung. Die Dauerinvalidität muss innerhalb eines Jahres nach dem Unfall eingetreten sein und innerhalb von 15 Monaten ärztlich festgestellt und geltend gemacht werden. Ob und wie viel Dauerinvalidität bleibt, bestimmt in 99,9 % der Fälle ein Gutachter. Danach wird der Invaliditätsgrad laut Gliedertaxe ermittelt und die Summe ausbezahlt. Die genauen Fristen sind je nach Anbieter ein bisschen anders, das ist aber der Standard.
Hast du Unfallkosten mitversichert (was wir für sinnvoll halten), bekommst du auch bei kleineren Sachen Geld, zum Beispiel für den Zahnersatz, wenn beim Radsturz ein Schneidezahn abbricht, oder für die Physiotherapie nach einem Bänderriss.
Gliedertaxe und Invaliditätsgrad: So wird die Auszahlung berechnet
Das Herzstück einer Unfallversicherung ist die Gliedertaxe. Sie legt fest, wie viel Prozent Invalidität der Verlust eines Körperteils oder Sinnes bedeutet. Aus diesem Prozentsatz, deiner Versicherungssumme und der Progression (dazu gleich mehr) wird deine Auszahlung berechnet. Was bekommst du jetzt in welchem Fall? Das hängt natürlich vom Anbieter ab, aber ein typischer Vergleich sieht folgendermaßen aus.
Gliedertaxe-Tabelle: Standard gegen Spezialgliedertaxe für Absolventen
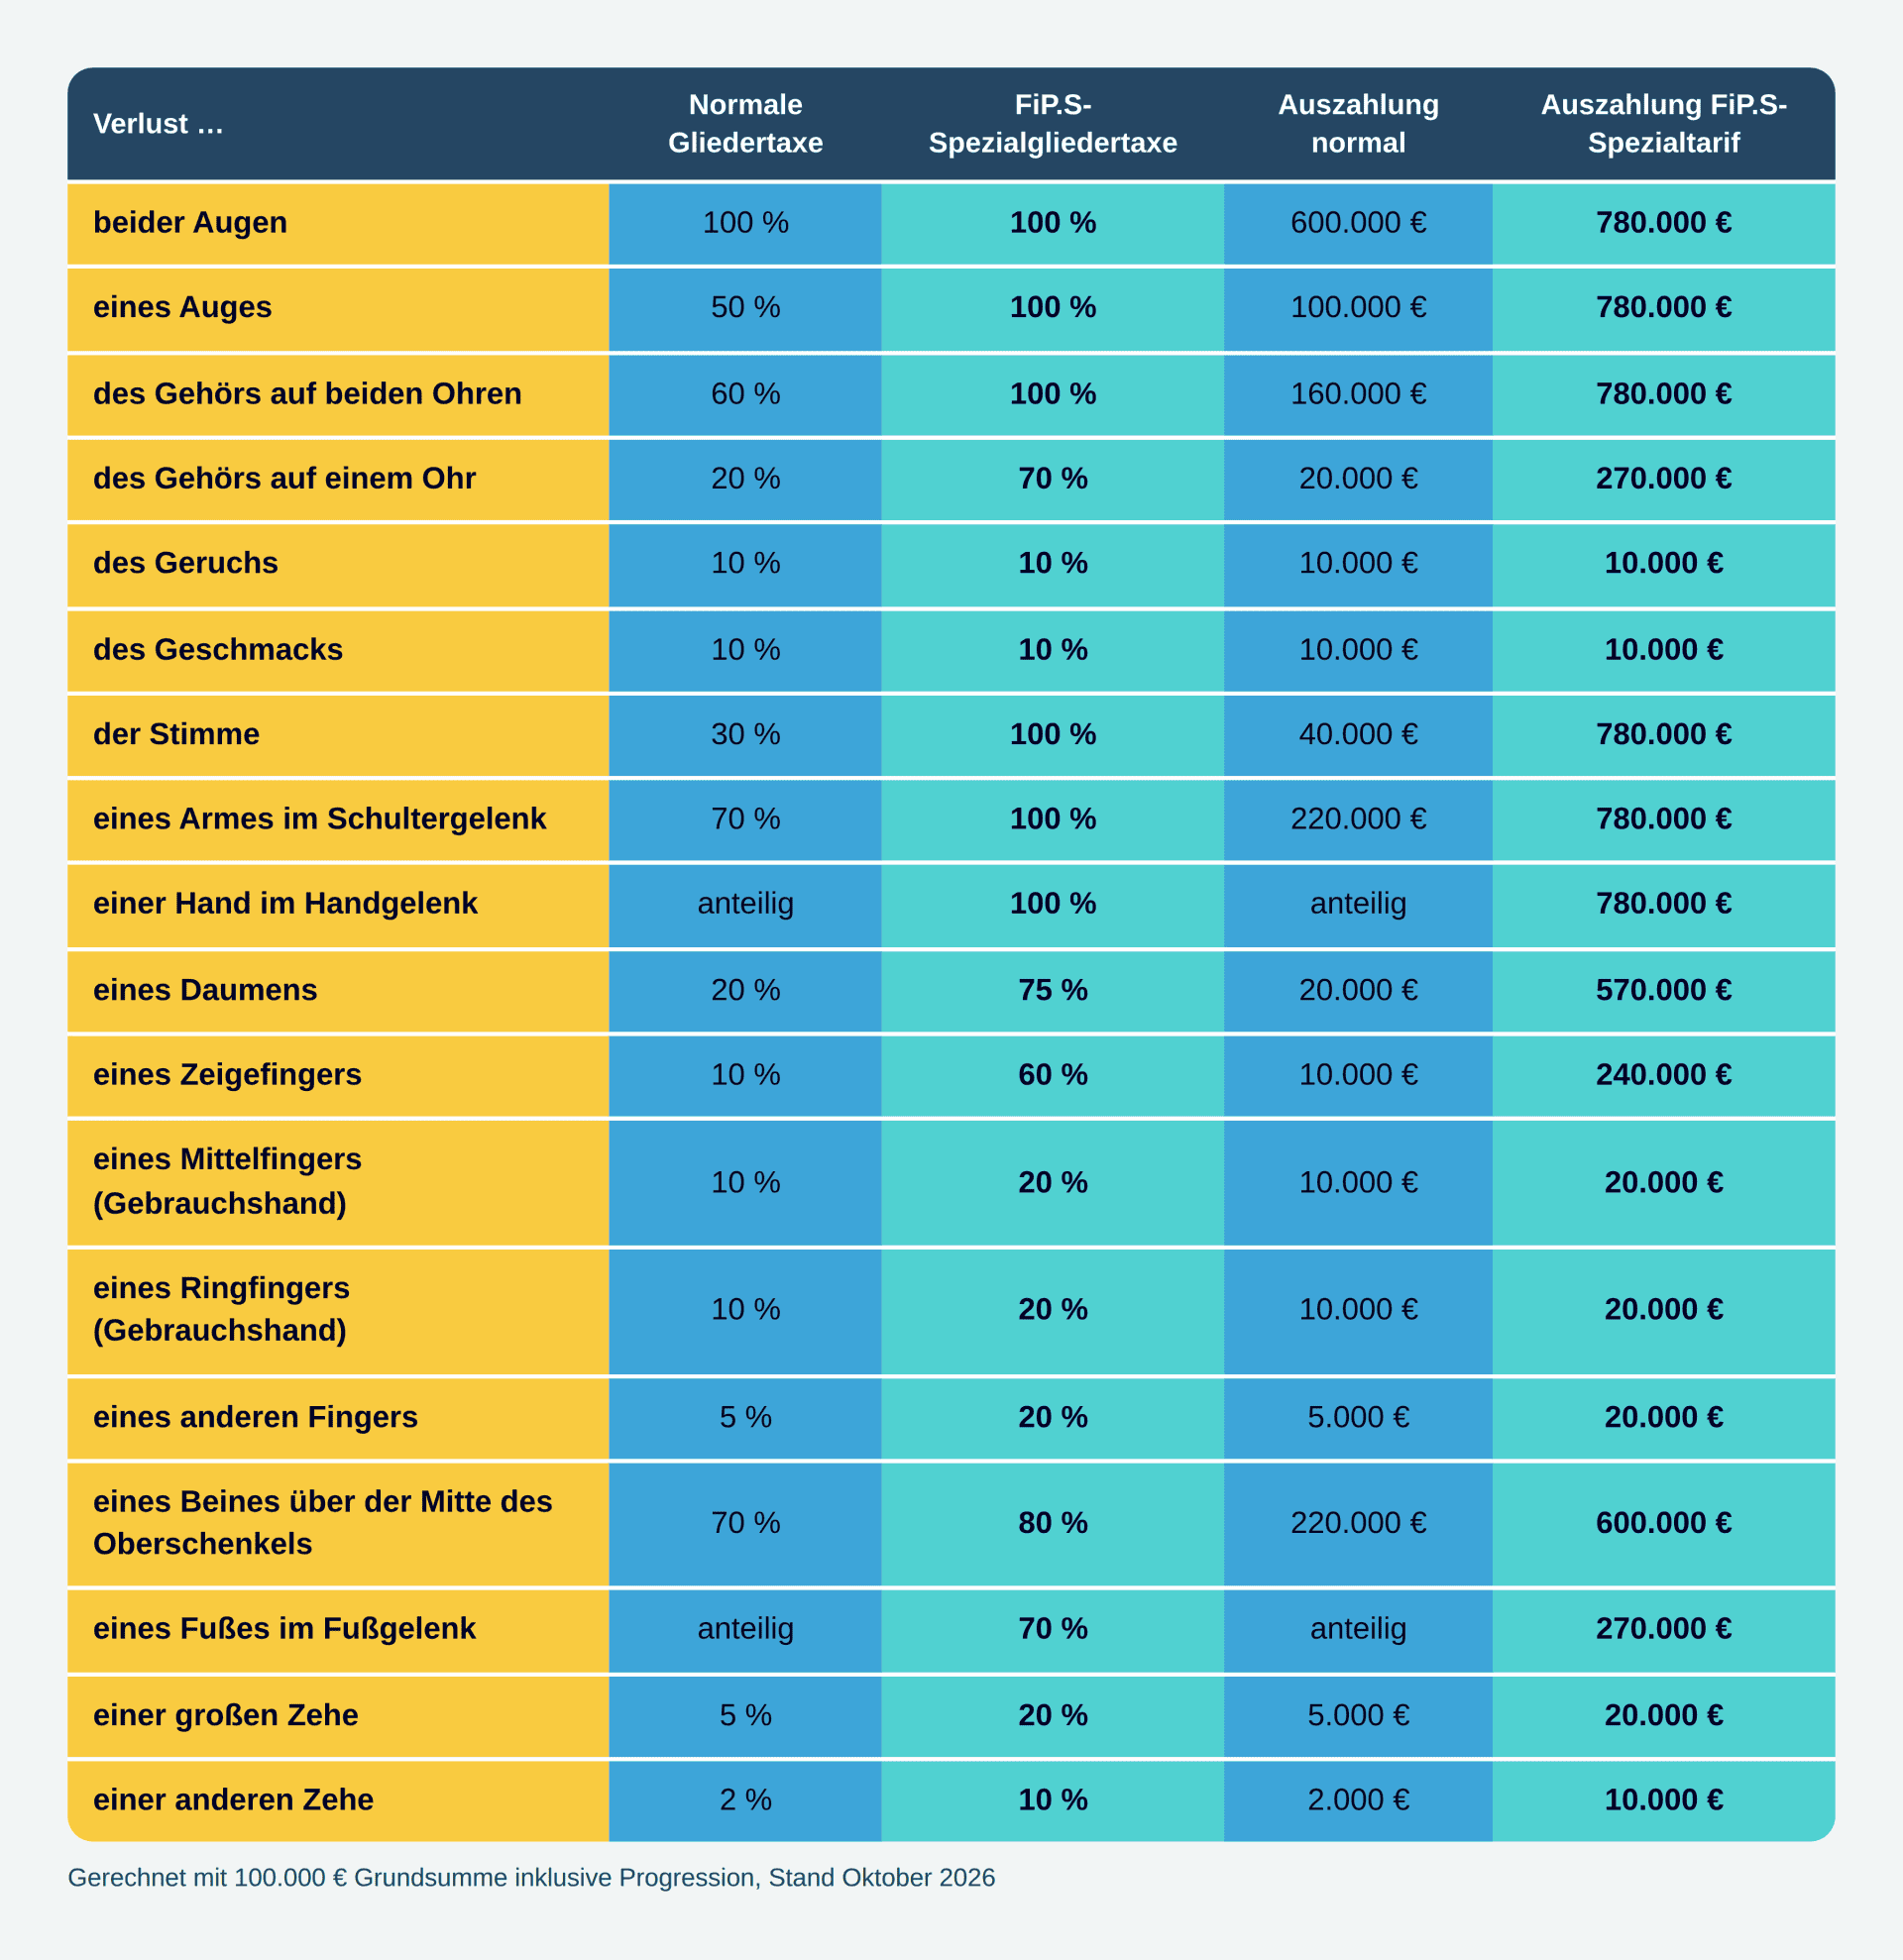
Links siehst du eine typische österreichische „Gliedertaxe“ – die meisten Anbieter bewegen sich in diesem Bereich. Die Gliedertaxe sagt einfach nur aus wie viel bekommst du im Falle eines Unfalls wenn du das jeweilige Körperteil oder die Funktion davon verlierst. Leicht makaber, aber so ist es. Rechts siehst du die Auszahlungen, die du als AkademikerIn haben kannst.
Die komplette Gliedertaxe mit allen Körperteilen siehst du in der Grafik oben. Die wichtigsten Unterschiede hier nochmal im Überblick, gerechnet mit 100.000 € Grundsumme inklusive Progression (Stand Oktober 2026):
| Verlust … | Normale Gliedertaxe | FiP.S-Spezialgliedertaxe | Auszahlung normal | Auszahlung FiP.S-Spezialtarif |
|---|---|---|---|---|
| eines Auges | 50 % | 100 % | 100.000 € | 780.000 € |
| des Gehörs auf beiden Ohren | 60 % | 100 % | 160.000 € | 780.000 € |
| der Stimme | 30 % | 100 % | 40.000 € | 780.000 € |
| eines Armes | 70 % | 100 % | 220.000 € | 780.000 € |
| eines Daumens | 20 % | 75 % | 20.000 € | 570.000 € |
| eines Zeigefingers | 10 % | 60 % | 10.000 € | 240.000 € |
| eines Beines | 70 % | 80 % | 220.000 € | 600.000 € |
Rund 24-mal höhere Auszahlungssumme beim Zeigefinger (beim Daumen sogar 28-mal), mehrere hunderttausend Euro mehr bei der Stimme, volle Auszahlungssumme bei einem Auge, Hand, Arm,…
Der Fokus liegt dabei bewusst auf den Sinnen & Körperteilen, die du auch im Job brauchst. Inzwischen haben wir bei mehreren Anbietern Spezialgliedertaxen ausverhandelt. Dort sind dann gewisse Bereiche sogar noch besser abgesichert. Je nach Bundesland & Beruf geht es preislich sogar noch günstiger, als du vielleicht denkst (die Zahlen dazu stehen weiter unten im Kosten-Abschnitt). Wie das für dich konkret ausschaut, klären wir in unserer unabhängigen Finanzplanung für Absolventen.
Falls du schon unseren ultimativen Finanzplanungsguide für Jungakademiker zum Jobeinstieg gelesen hast, dann war das meiste in dem Artikel bisher ein bisschen Wiederholung für dich (Part 2 beschäftigt sich ja mit dem Thema „Welche Versicherungen brauchst du als JungabsolventIn wirklich?“).
Falls du den Guide noch nicht hast…
Dort erfährst du worauf’s für dich als AkademikerIn wirklich ankommt wenn’s um Versicherungen, Geldanlage, Vorsorge & Co geht.
Du hast am Ende des Artikels nochmal die Möglichkeit für den Download 🙂
Eine gute Gliedertaxe ist das Entscheidende für deine Unfallversicherung – egal was dir Marketingmaterialien oder „Experten“ sonst so weismachen wollen.
Ist der Invaliditätsgrad dasselbe wie der Grad der Behinderung?
Nein, das sind zwei verschiedene Paar Schuhe. Der Invaliditätsgrad in der privaten Unfallversicherung kommt aus der Gliedertaxe deines Vertrags und entscheidet nur über deine Auszahlung. Der Grad der Behinderung wird vom Sozialministeriumservice nach der Einschätzungsverordnung festgestellt, zählt ab 50 % für den Behindertenpass und für sozialrechtliche Vergünstigungen und hat mit deiner Versicherung nichts zu tun. Wer also für den Behindertenpass eine Prozent-Tabelle sucht, ist bei der Gliedertaxe an der falschen Adresse. Und die AUVA rechnet nochmal anders, nämlich mit der Minderung der Erwerbsfähigkeit.
Versicherungssumme und Progression: Wie hoch du dich versichern solltest
Progression heißt: Je höher der Invaliditätsgrad, desto überproportional höher die Auszahlung. Bei 600 % Progression bekommst du bei 100 % Invalidität das Sechsfache deiner Grundsumme, bei kleinen Invaliditätsgraden bleibt es bei der Grundsumme anteilig. In der Tabelle oben siehst du das bei der normalen Gliedertaxe (100.000 € Grundsumme, 600.000 € bei Vollinvalidität), der Spezialtarif geht sogar bis 780 %. Schwere Unfälle werden also deutlich stärker abgefedert als leichte, und genau so soll es sein.
Es geht darum, dass du im Falle eines schweren Unfalls Prothesen, Umbauten (egal ob Auto oder Immobilie) & Co abdecken kannst. Wir empfehlen mindestens 750.000 € Maximalauszahlungssumme, egal wie alt du bist oder was du verdienst. Diese Summe ergibt sich zum Beispiel bei einer Grundversicherungssumme von 125.000 € und einer Progression von 600 %. Die exakt passende Zahl ist eine individuelle Entscheidung.
Generell gilt bei der Unfallversicherung aber lieber „zu hoch“ versichert zu sein als zu niedrig. Im Ernstfall mehr Geld zu bekommen, ist selten ein Problem. Der Preisunterschied zwischen 100.000 und 125.000 € Versicherungssumme sind außerdem meist nur ein paar Euro pro Monat.
Noch ein Tipp zum Schluss: Schau, dass deine Versicherungssumme mitwächst. Bei der Unfallversicherung ist die Indexierung freiwillig. Ist sie vereinbart, steigen Versicherungssumme und Prämie jedes Jahr gemeinsam mit dem Verbraucherpreisindex, und deine Summe hat auch in 20 Jahren noch dieselbe Kaufkraft wie heute. Ob und wann das sinnvoll ist, liest du im Artikel „Warum Versicherungen jedes Jahr teurer werden“.
Wie viel kostet eine private Unfallversicherung in Österreich pro Monat?
Für einen Akademiker im Büroberuf kostet eine private Unfallversicherung mit 100.000 € Grundsumme, Progression, Berge- und Unfallkosten und inklusive der erwähnten Spezialgliedertaxe rund 20 bis 25 € im Monat. Und das Beste daran: Die Spezialgliedertaxe für Absolventen kostet entweder nur minimal mehr oder gar nichts mehr. Generell können wir also sagen, wir sind in derselben Preisklasse unterwegs.
Was den Preis bestimmt:
- Dein Beruf: Wenn du im Büro arbeitest, ist es günstiger, als wenn du als Maurer auf der Baustelle stehst.
- Dein Bundesland: Wien ist meist günstiger als Oberösterreich, und Oberösterreich ist meist günstiger als Tirol. Der Grund dahinter ist relativ einfach. Statistisch betrachtet tun sich die Tiroler anscheinend einfach öfter weh (mehr Skifahren, mehr am Berg und so weiter).
- Grundsumme und Progression: Der Sprung von 100.000 auf 125.000 € kostet meist nur ein paar Euro im Monat (siehe oben).
- Die Bausteine: Bergekosten kosten nur wenige Euro im Jahr und sind bei vielen Anbietern ohnehin fix dabei. Unfallrente, Taggeld und Todesfallschutz kosten dich aber natürlich Prämie, bringen dir unserer Meinung nach in den meisten Fällen aber wenig. Warum, liest du im übernächsten Abschnitt.
Sinnvolle Ergänzungen: Berge- und Unfallkosten
Dabei geht es darum, dass zum Beispiel die Kosten einer Hubschrauberbergung, kosmetische OPs, Zahnersatz & Co nach einem Unfall nicht an dir hängen bleiben. Diese Dinge sind zwar nicht existenzbedrohend, aber sinnvolle Ergänzungen. Bergekosten sind bei vielen Anbietern inzwischen sowieso fix im Tarif drin und gar nicht mehr abwählbar.
Und deine Mitgliedschaft bei Alpenverein, ÖAMTC & Co?
Ob Kreditkarte, Alpenverein oder ÖAMTC, es geht hier meistens um Bergekosten. Du hast in der Regel keine Auszahlung für dauerhafte Invalidität. Bergekosten kannst du problemlos bei der Unfallversicherung miteinschließen. 15.000 € Bergekosten kosten im Durchschnitt 10 € pro Jahr. Somit sind die meisten Mitgliedschaften aus der Sicht der Unfallversicherung nicht das Entscheidende.
Vor allem gelten die Bergekosten aus den Mitgliedschaften manchmal NICHT bei Arbeitsunfällen oder bei Unfällen bei dir zuhause. Das bedeutet, dass du die Bergekosten in einer privaten Unfallversicherung sowieso brauchst. Das bedeutet übrigens nicht, dass die Mitgliedschaften an sich nicht zu empfehlen sind. Naturfreunde, Alpenverein & Co zu unterstützen, weil du selbst viel in den Bergen unterwegs bist, halte ich für super. Es „nur“ zu machen, weil du eine Versicherungsleistung bekommst, ist nicht wirklich notwendig oder vorteilhaft für dich.
Diese Zusatzbausteine kannst du dir meist sparen
Die meisten anderen „Zusatzpakete“ machen eher die Versicherer glücklich, deine Geldbörse bringen sie aber zum Weinen. Welche Zusatzpakete solltest du unbedingt vermeiden?
Anmerkung: Bei manchen Anbietern einer privaten Unfallversicherung in Österreich sind gewisse Zusatzpakete fix inkludiert. Die kannst du dann also gar nicht ausschließen. Wenn die Variante trotzdem die beste Variante ist, dann muss man damit leben. Wenn man die Dinge aber ausschließen kann, dann sollte man das im Großteil der Fälle auch tun.
Das Prinzip dahinter kennst du vielleicht schon aus unserem Artikel, warum du keine Kleinigkeiten versichern solltest. Genau das gilt hier für jeden einzelnen Baustein.
1. Eine Unfallrente
Sie ist meistens Geldverschwendung.
Die Unfallrente bekommst du bei den meisten Anbietern zB ab 35 % oder 50 % Invalidität. Du benötigst sie aber nur, wenn du nicht mehr arbeiten kannst. Denn dann brauchst du eine monatliche Rente. Dafür ist allerdings die Berufsunfähigkeitsversicherung da – diese deckt nämlich nicht nur bei Unfall, sondern auch bei allen Krankheiten oder Burnout.
Die Unfallrente hingegen würde wirklich nur bei einer unfallbedingten Invalidität zahlen. Wie viele Leute können aufgrund eines Unfalls dauerhaft nicht mehr arbeiten? Es sind rund 7 % aller Berufsunfähigkeitsfälle. Also ist eine Unfallrente eher etwas, bei dem sich Versicherer über Mehrprämie freuen, du aber für etwas bezahlst, das du so nicht brauchst.
Wenn du aus gesundheitlichen Gründen keine Berufsunfähigkeitsversicherung bekommen solltest, dann ist die Unfallrente auch nicht wirklich sinnvoll, sondern eine höhere Versicherungssumme (bei der Einmalsumme) zu empfehlen. Die Einmalsumme bekommst du nämlich sofort in voller Höhe. Bei einer Rente verteilt sich die Auszahlung auf die gesamte Laufzeit. 300.000 € zeitnah (oder wie hoch die Summe dann auch ist) zu bekommen ist definitiv besser als die Verteilung auf 30 Jahre.
Natürlich passt der Vergleich nicht pauschal für alle Fälle, aber im Großteil der Fälle ist das ein weiterer Grund, der gegen die Unfallrente spricht.
Eine Unfallrente aus einer privaten Unfallversicherung musst du ab einem gewissen Zeitpunkt versteuern, nämlich sobald die Summe deiner Rentenzahlungen den Rentenbarwert übersteigt, also den kapitalisierten Wert deiner Rente zu Beginn der Auszahlung. Bei einer lebenslangen Rente kommt dieser Zeitpunkt irgendwann. Die Einmalzahlung aus der Unfallversicherung ist dagegen immer steuerfrei.
2. Die Knochenbruchpauschale
Kennst du die tollen Marketingslogans wie: „Knochenbruchpauschale gratis mitversichert“?
Du bekommst dann für einen Knochenbruch 500,— €. Je nach Anbieter sind es auch nur 250 oder 300 €, und ein Haarriss ist meist ausgeschlossen, es muss also ein kompletter Bruch sein. Hört sich im ersten Moment ja cool an, aber in Wahrheit wurde das natürlich in die generelle Kalkulation schon reingerechnet. Wenn du wirklich nachdenkst, dann ist das eigentlich total sinnlos. Denn was ändern 500 €, wenn du dir etwas brichst?
Natürlich ist es im ersten Moment nett, aber dein Leben verändert es nicht. Dafür schließt du keine private Unfallversicherung ab. Wenn du allerdings deinen Daumen verlierst und 500.000 € mehr bekommst, dann verbessert das deine Situation deutlich. Bezahle also nicht für Dinge, die nicht notwendig sind. Eine Knochenbruchpauschale ist ein bisschen Körberlgeld für den Gips, mehr nicht. Sie ist nie der Grund, eine Unfallversicherung abzuschließen oder einen Tarif zu wählen.
3. Todesfallschutz
Wenn du das versichert hast, dann bekommen deine Angehörigen zum Beispiel 10.000 €, wenn du aufgrund eines Unfalls umkommst.
Das ist einer der sinnlosesten Bausteine einer privaten Unfallversicherung. Wenn du noch keine Kinder hast oder einen Partner, der von dir abhängig ist, dann brauchst du generell keinen Ablebensschutz.
Wenn du bereits Kinder hast, ist es aber genauso sinnlos. Denn was sind 10.000 € und was bringt es deinen Kindern, wenn sie das NUR bei einem Unfall bekommen? Überspitzt ausgedrückt heißt das, dass sich deine Kinder wünschen müssten, dass wenn du schon stirbst, dann hoffentlich bei einem Unfall. Ansonsten bekommen sie nämlich gar keine finanzielle Unterstützung.
Wenn eine Todesfallabsicherung notwendig ist, dann immer als Solo-Versicherung, die auch bei Krankheiten und allen anderen Ursachen bezahlt, also als eigene Ablebensversicherung. Und dann nicht nur 10.000 €, sondern mindestens das Zehn- oder Zwanzigfache davon.
4. Taggeld und Spitalgeld
Völlig egal ob wir von Spitalgeld oder Taggeld im Krankenhaus sprechen…
Taggeld bedeutet, dass du pro Tag, den du im Krankenhaus verbringst, Geld bekommst. Sagen wir, du bekommst zum Beispiel 25 € pro Tag. Es wird dein Leben nicht verändern, ob du nach 5 Tagen Krankenhausaufenthalt 125 € bekommst oder nicht. Vor allem kostet der Spaß ja auch etwas.
Die einzigen Berufsgruppen, für die Taggeld allgemein vielleicht Sinn macht, sind Berufsgruppen, die einen großen Anteil ihres Einkommens aus Trinkgeld beziehen.
Unfallversicherung oder Berufsunfähigkeitsversicherung?
Beide, idealerweise. Die beiden greifen nämlich in unterschiedlichen Situationen. Die Unfallversicherung zahlt einmalig und sofort viel Geld für Umbauten, Prothesen und Co, aber nur nach einem Unfall. Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn du deinen Job nicht mehr ausüben kannst, egal ob wegen Unfall oder Krankheit.
Und Krankheit ist mit rund 93 % der Fälle der weitaus häufigere Grund. Ohne BU hättest du dieses Risiko also gar nicht abgesichert, mit der BU alleine fehlt dir die Einmalzahlung. Für Krankheitskosten selbst, etwa Wahlarzt oder Einbettzimmer, ist wiederum die private Krankenversicherung zuständig.
Und wenn du einen Fall hast, in dem beide (Unfallversicherung und BU) zahlen, dann ist das meistens kein Minifall. Dann macht es auch Sinn, dass beide zahlen.
- Du brichst dir beim Skifahren das Becken, brauchst Reha und fällst ein Jahr aus, bist danach aber wieder zu 100 % fit. Aus der Unfallversicherung bekommst du für die Dauerinvalidität nichts, weil nichts bleibt. Die BU zahlt dir für das Jahr die Rente.
- Du verlierst beim Heimwerken den Zeigefinger, kannst im Büro aber nach drei Monaten wieder normal arbeiten. Die BU zahlt nichts, weil du nicht lange genug ausfällst. Die Unfallversicherung zahlt dir die Einmalsumme laut Gliedertaxe, im Spezialtarif aus der Tabelle oben 240.000 €.
- Du sitzt nach einem Motorradunfall im Rollstuhl. Im Bürojob wirst du höchstwahrscheinlich irgendwann wieder voll arbeiten können, die BU zahlt dir also für die Zeit deines Ausfalls das Einkommen. Die Umbaukosten für Auto, Haus und Co hast du aber sofort, und genau die zahlt dir die Unfallversicherung auf einen Schlag. Kein Minifall, und deshalb macht es Sinn, dass hier beide zahlen.
Warum die BU das Einkommen absichert und warum wir sie bei Akademikern an erster Stelle sehen, liest du im eigenen Artikel. Dort steht übrigens dasselbe aus der anderen Richtung: Eine Unfallversicherung ist kein Ersatz für die BU.
Fazit
- Wenn du als AkademikerIn eine normale Gliedertaxe hast, dann bezahlst du zu viel für zu wenig Leistung.
- Die meisten Zusatzpakete sind etwas, das du dir sparen kannst. Bergekosten- und Unfallkosten sind sinnvoll. Der Rest ist meistens Geldverschwendung.
- Speziell die Unfallrente, die Knochenbruchpauschale und der Todesfallschutz machen in den wenigsten Fällen Sinn.
Als Kinogeher bist du teilweise dazu verdonnert im Sommer nur die typischen Blockbuster vorzufinden – da die Studios noch immer an den alten Mythos glauben. Sorry, das können wir auch nicht ändern.
Als Akademiker und wenn’s um deine private Unfallversicherung geht, können wir bzw. kannst du die Situation allerdings ändern…
Bevor wir zu den nächsten Schritten kommen, noch eine kleine FAQ-Sammlung:
Häufige Fragen zur privaten Unfallversicherung in Österreich
Wofür ist eine private Unfallversicherung in Österreich gut?
Wofür ist eine private Unfallversicherung in Österreich gut?
Eine private Unfallversicherung dient dazu, dass du im Falle eines Unfalls mit Dauerschaden (= Dauerinvalidität) eine einmalige Kapitalleistung erhältst, um Unfallfolgen finanziell abzufedern. Die Leistung ist meist progressiv steigend, d.h. je höher der Invaliditätsgrad, desto höher die Auszahlung. Wichtig ist, dass eine Unfallversicherung, wie der Name schon vermuten lässt, nicht bei Krankheit greift.
Für Krankheit sind eine Krankenzusatzversicherung bzw. Berufsunfähigkeitsversicherung wichtig, je nachdem was man versichern will. Neben der Kapitalleistung sind auch Bergungs- und Heilkosten sinnvoll. Diese sind in typischen Unfallversicherungen meist inkludiert. Wichtig zu erwähnen ist noch, dass in Österreich die staatliche Absicherung nur bei einem Arbeitsunfall (inklusive Arbeitsweg) greift und wenn dann nur in Form einer Rente und nicht als Einmalzahlung.
Wie hoch sollte ich mich gegen Invalidität durch Unfall in Österreich versichern?
Wie hoch sollte ich mich gegen Invalidität durch Unfall in Österreich versichern?
Wir empfehlen mindestens 750.000 € Maximalauszahlungssumme, egal wie alt du bist oder was du verdienst. Diese Summe ergibt sich zum Beispiel bei einer Grundversicherungssumme von 125.000 € und einer Progression von 600 %. Die typischen Faustregeln von „10 x Jahresbrutto“ sind nicht pauschal anwendbar. Es geht darum, dass du im Falle eines schweren Unfalls Prothesen, Umbauten (egal ob Auto oder Immobilie) & Co abdecken kannst.
Generell gilt bei der Unfallversicherung lieber „zu hoch“ versichert zu sein als zu niedrig, der Preisunterschied zwischen 100.000 und 125.000 € Versicherungssumme sind meist nur ein paar Euro pro Monat. Wie die Progression genau funktioniert, siehst du im Abschnitt zur Versicherungssumme weiter oben.
Warum ist die Gliedertaxe bei der Unfallversicherung so entscheidend?
Warum ist die Gliedertaxe bei der Unfallversicherung so entscheidend?
Das Herzstück einer Unfallversicherung ist die Gliedertaxe. Hier wird geregelt, wie viel Prozent Invalidität der Verlust bestimmter Körperteile oder Sinne ergibt. Je nach Anbieter gibt es große Unterschiede, vor allem bei wichtigen Bereichen wie Daumen, Hand oder Sehkraft. Durch bessere Werte erhältst du im Ernstfall deutlich mehr Geld, bei einem Zeigefinger zum Beispiel das 24-Fache. Den direkten Vergleich normale Gliedertaxe gegen Spezialgliedertaxe findest du in der Tabelle weiter oben.
Welche Zusatzbausteine sind bei Unfallversicherungen eher unnötig?
Welche Zusatzbausteine sind bei Unfallversicherungen eher unnötig?
Viele Zusatzbausteine sind entbehrlich. Wir raten meist davon ab für folgende Leistungen Geld auszugeben:
Knochenbruchpauschale: Oftmals nur ein paar hundert Euro für einfache Knochenbrüche. Das ändert dein finanzielles Leben nicht.
Unfall-Todesfallsumme: Eine Auszahlung im Todesfall (z. B. 10.000 €) klingt nett, als Absicherung von Angehörigen ist aber eine ordentliche Ablebensversicherung mit höherer Summe zu empfehlen.
Unfall Taggeld: Ein täglicher Betrag bei Arbeitsunfähigkeit oder Krankenhausaufenthalt, begrenzt auf einen gewissen Zeitraum. Lebensverändernd ist das nicht.
Unfallrente: Eine monatliche Rente nur bei unfallbedingter Invalidität. Grundsätzlich brauchst du eine monatliche Zahlung nur dann, wenn du deinen Job nicht mehr ausüben kannst. Und dafür ist die Berufsunfähigkeitsversicherung da, die auch bei Krankheit zahlt.
Kurzum: Lieber Prämie sparen und das wirklich Wichtige versichern. Warum im Detail, steht im Abschnitt zu den Zusatzbausteinen weiter oben.
Ist die Unfallversicherung ein Ersatz für die Berufsunfähigkeitsversicherung?
Ist die Unfallversicherung ein Ersatz für die Berufsunfähigkeitsversicherung?
Nein. Eine private Unfallversicherung kann eine BU-Versicherung nicht ersetzen. Die BU-Versicherung zahlt auch bei Krankheit und nicht nur bei Unfall. Rund 93 % der BU-Fälle sind auf eine Krankheit zurückzuführen und nur rund 7 % entstehen aufgrund eines Unfalls. Ohne BU hättest du das Krankheitsrisiko gar nicht abgesichert. Umgekehrt ist aber eine BU-Versicherung auch kein Ersatz für die Unfallversicherung.
Sie deckt ja „nur“ in Form einer monatlichen Rente und nicht einmalig. Idealerweise hast du beide Versicherungen, da sie in unterschiedlichen Situationen greifen: Bei der Unfallversicherung bekommst du einmalig und sofort viel Geld für Umbauten etc. und bei der BU-Versicherung sicherst du dir dein Einkommen gegen Unfall UND Krankheit ab.
Ist eine Unfallversicherung in Österreich notwendig?
Ist eine Unfallversicherung in Österreich notwendig?
Ja, für die meisten Menschen in Österreich ist eine private Unfallversicherung sinnvoll, weil die gesetzliche Unfallversicherung nur bei Arbeitsunfällen leistet und auch dann keine Einmalzahlung, sondern eine Rente zahlt. Bei einem Freizeitunfall mit bleibenden Folgen bekommst du vom Staat nichts, obwohl genau dort die meisten Unfälle passieren. Die private Unfallversicherung zahlt bei Dauerinvalidität eine Einmalsumme, mit der du Umbauten, Prothesen oder ein umgebautes Auto finanzieren kannst.
Die Auszahlung hat kein Mascherl, du kannst sie grundsätzlich verwenden, wofür du willst. Sinnlos wird sie nur, wenn sie falsch gebaut ist, also mit einer schwachen Gliedertaxe, einer zu niedrigen Versicherungssumme und Zusatzbausteinen, die dir im Ernstfall nichts bringen. Richtig gebaut kostet sie dich dagegen nur einen überschaubaren Betrag im Monat.
Worauf sollte ich als Sportler bei einer privaten Unfallversicherung achten?
Worauf sollte ich als Sportler bei einer privaten Unfallversicherung achten?
Als Sportler, egal ob Mountainbike, Ski oder Klettern, solltest du bei einer privaten Unfallversicherung vor allem auf drei Dinge achten: die Gliedertaxe, die Versicherungssumme und die Bergekosten.
Die Gliedertaxe legt fest, wie viel Prozent Invalidität der Verlust eines Körperteils oder Sinnes bedeutet, und entscheidet damit, wie viel du nach einem schweren Sturz tatsächlich bekommst. Die Versicherungssumme sollte mit Progression so hoch sein, dass Prothesen und Umbauten gedeckt sind (siehe Abschnitt zur Versicherungssumme weiter oben). Bergekosten, zum Beispiel für eine Hubschrauberbergung, gehören dazu, sie kosten nur wenige Euro im Jahr und sind bei vielen Anbietern ohnehin fix dabei.
Deine Mitgliedschaft beim Alpenverein, bei den Naturfreunden oder beim ÖAMTC ersetzt die Unfallversicherung nicht. Dort geht es in der Regel nur um Bergekosten, nicht um eine Auszahlung bei dauerhafter Invalidität, und die Bergekosten aus der Mitgliedschaft gelten manchmal nicht bei Unfällen zuhause oder in der Arbeit.
Noch eine Banalität, die trotzdem wichtig ist. Kläre auch, ob die Sportart, die du machst, bei deiner Unfallversicherung überhaupt versichert ist. Viele Hobbysportarten sind problemlos versicherbar, Profisport ist dagegen schwierig bis gar nicht versicherbar. Gerade bei Klettern, Mountainbike-Downhill und Co solltest du das vorher abklären, das ist nicht immer automatisch der Fall. Bei unseren Spezialtarifen für Absolventen sind diese Sportarten normalerweise standardmäßig bereits mitversichert.
Hol dir vorab entweder unseren ultimativen Finanzplanungsguide…
Oder wenn du gleich im Detail für dich wissen willst, wie du bei deiner Unfallversicherung, allen anderen Absicherungen und Geldthemen Spezialdeals für dich als Akademiker bekommst…
Dann klicke auf den Link und sieh dir an was wir für dich machen können.
Finanzielle Freiheit, Akademikerboni, Absicherung & Geldmanagement leicht gemacht
Was du über Bitcoin wissen solltest und was du machen musst, damit du deine Bitcoins nicht verlierst