Berufsunfähigkeitsversicherung Österreich: Wie hoch dein Risiko als Absolvent wirklich ist
Inhaltsverzeichnis
- Warum du eine Berufsunfähigkeitsversicherung brauchst
- Was zahlt der Staat? Invaliditätspension, Berufsunfähigkeitspension und Berufsschutz
- Was kostet eine Berufsunfähigkeitsversicherung in Österreich?
- Gesundheitsfragen und Vorerkrankungen: Wer bekommt überhaupt eine BU?
- Welche Bedingungen wirklich zählen
- Ab wann solltest du abschließen?
- Das solltest du nicht vergessen
- Häufige Fragen zur Berufsunfähigkeitsversicherung in Österreich
Krankheit oder Unfall, Staat oder privat, 20 oder 60 Euro im Monat? Rund um die Berufsunfähigkeitsversicherung in Österreich kursieren ähnlich viele Halbwahrheiten wie um die Entdeckung Amerikas. In diesem Artikel räumen wir damit auf und zeigen dir, wie hoch dein Risiko als Absolvent wirklich ist, was der Staat zahlt, was dich die Absicherung kostet und worauf es im Vertrag ankommt.
- Krankheit, nicht Unfall, ist die Hauptursache für Berufsunfähigkeit. Unfälle machen nur rund 7 % der Fälle aus, eine Unfallversicherung ist deshalb kein Ersatz für die BU.
- Dein Risiko als Uni- oder FH-Absolvent, bis zur Pension mindestens einmal berufsunfähig zu werden, liegt bei rund 20 bis 25 %. Die meisten schätzen es auf unter 5 %.
- Der Staat zahlt bei vorübergehender Berufsunfähigkeit Rehabilitationsgeld statt Pension und eine Pension nur, wenn sie dauerhaft ist. Beides liegt meist deutlich unter dem bisherigen Gehalt. Eine private BU-Rente wird davon nicht abgezogen.
- Als gesunder Absolvent kostet dich die Absicherung von 1.000 € Monatsrente bis 60 rund 20 bis 35 € im Monat. Mit dem Alter steigt die Prämie nur moderat, mit jedem Jahr steigt aber das Risiko eines Eintrags im Gesundheitsfragebogen.
- Die wichtigste Vertragsbedingung ist der Verzicht auf abstrakte Verweisung. Dann zählt nur dein zuletzt ausgeübter Beruf.
- Der beste Zeitpunkt für den Abschluss ist jetzt, auch im Studium. Mit dem Abschluss frierst du deinen Gesundheitszustand ein, und eine Nachversicherungsgarantie lässt die Rente später mit dem Gehalt mitwachsen.
1492 entdeckte Columbus Amerika. Zumindest wird die Geschichte so erzählt. Aber er war nicht der Erste. Inzwischen ist es klar, dass ein paar hundert Jahre vor ihm die Nordmänner bereits Handel mit den Ureinwohnern Amerikas betrieben und versuchten Kolonien aufzubauen.
Ein weiterer Irrglaube ist, dass Columbus durch die Entdeckung Amerikas bewiesen hat, dass die Erde rund und nicht flach ist. Nicht nur Columbus hat gewusst, dass die Erde rund ist – alle anderen wussten es auch und das seit über 2.000 Jahren. Pythagoras (ca. 600 vor Christus) und Aristoteles (ca. 400 vor Christus) hatten das bereits bewiesen. Seit 300 vor Christus glaubte keine gebildete Person mehr, dass die Erde flach ist.
Die Geschichte über Columbus und die Entdeckung von Amerika ist voll mit falschen Annahmen und Irrtümern.
Es ist Zeit, die Missverständnisse aus dem Weg zu räumen – was stimmt wirklich und was ist komplett falsch? Bevor wir das machen…
Wir haben bereits mehrfach über die Berufsunfähigkeitsversicherung geschrieben.
- Die wichtigste Absicherung die vergessen wird – In diesem Artikel erfährst du vor allem wieso du eine Berufsunfähigkeitsversicherung brauchst, wie es mit dem staatlichen System aussieht und ab wann sich eine Berufsunfähigkeitsversicherung auszahlt.
- 3 Annahmen über die BU-Versicherung die falsch sind – hier erfährst du warum es nicht egal ist bei welcher Gesellschaft du deine Versicherung hast, warum du die Absicherung früher brauchst als angenommen und wieso du keine Angst haben musst, dass die Versicherung im Fall der Fälle dann doch nicht bezahlt.
Den zweiten Link MUSST du lesen, falls du Batman-Fan bist (das macht erst Sinn, wenn du den Artikel gesehen hast 😉 ).
Bevor wir zu den Missverständnissen kommen: Wir haben auch ein Video zum Thema Berufsunfähigkeitsversicherung gemacht. Das kannst du dir hier ansehen:
Aber jetzt zu den Missverständnissen.
Warum du eine Berufsunfähigkeitsversicherung brauchst
Unfall oder Krankheit: Was Berufsunfähigkeit wirklich auslöst
Ratezeit …
Was glaubst du?
Der Großteil der Uni- und FH-Absolventen nimmt an, dass Unfall klar an erster Stelle steht. In Wahrheit ist die Gefahr eines Unfalls ein verschwindend geringer Teil. Nach aktueller Statistik sind es rund 7 % aller Berufsunfähigkeitsfälle. Psychische und körperliche Krankheiten sind für den Großteil der Berufsunfähigkeitsfälle verantwortlich. Allein psychische Erkrankungen stehen inzwischen hinter rund einem Drittel der Fälle, dahinter folgen Erkrankungen des Bewegungsapparats und Krebs.
HOL DIR DEN ARTIKEL ALS PDF:
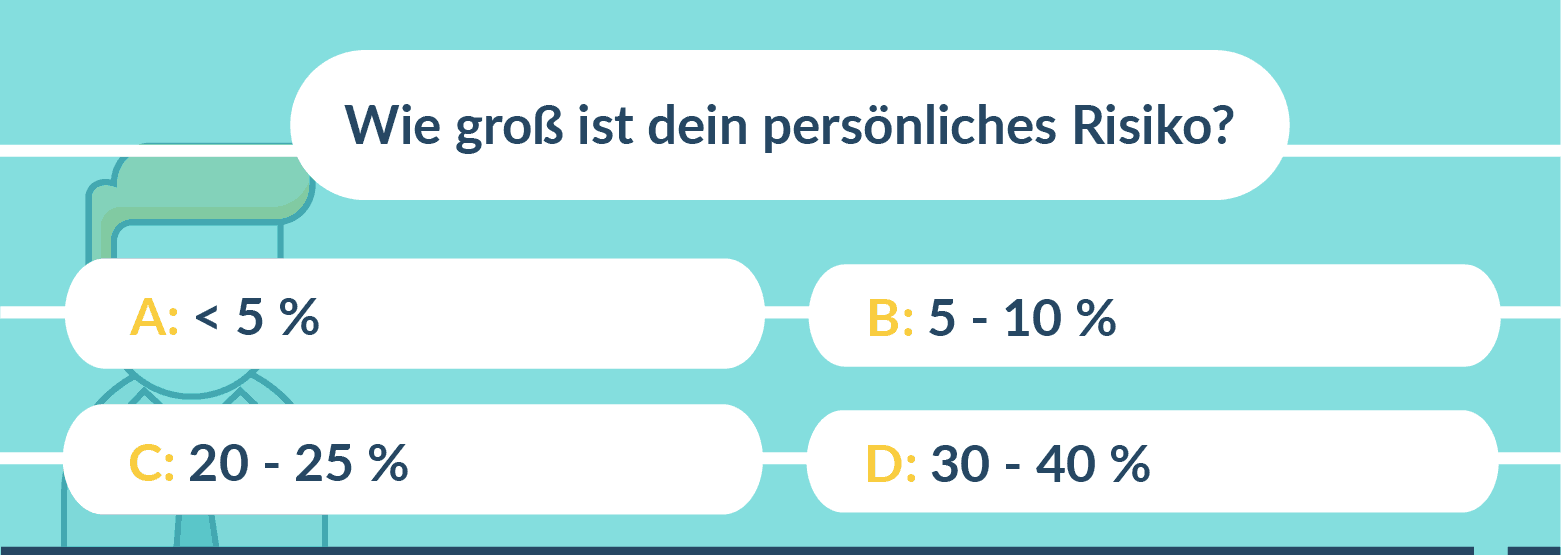
Wie groß dein persönliches Risiko als Akademiker ist
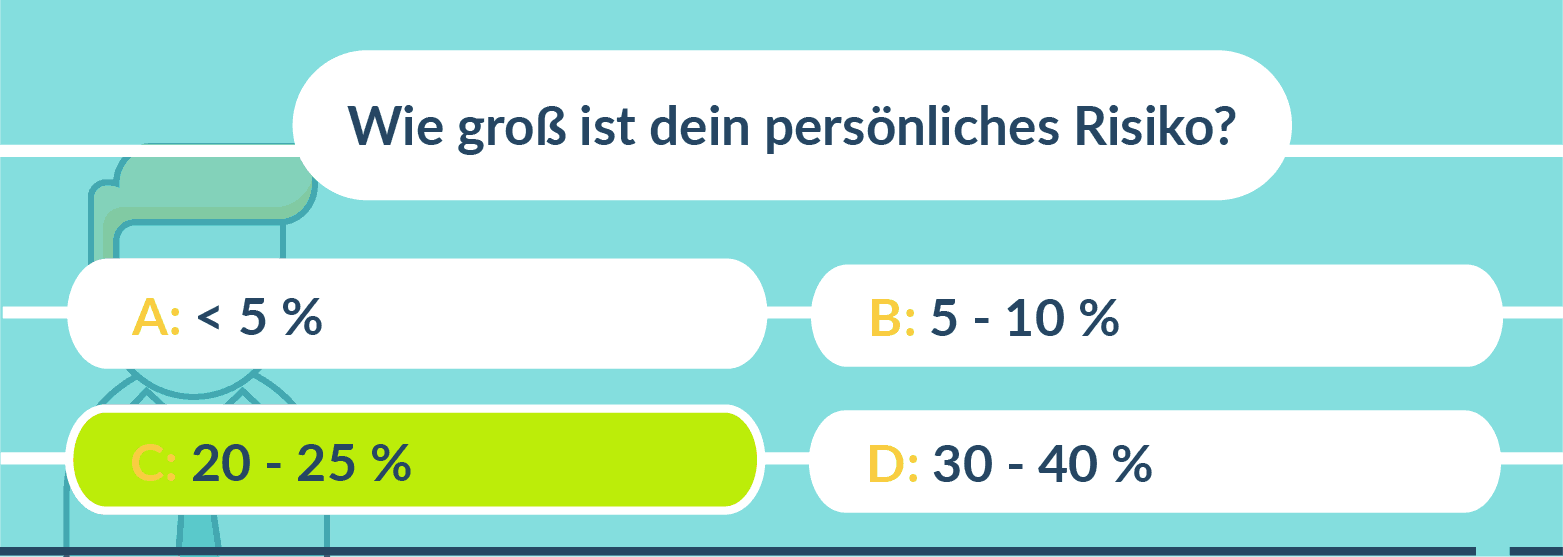
Umfragen haben gezeigt, dass Akademiker ihr Risiko auf unter 5 % einschätzen, selbst einmal berufsunfähig zu werden. Wir glauben einfach nicht, dass es uns erwischt.
Die Realität sieht leider anders aus…
Dein statistisches Risiko als AkademikerIn jemals berufsunfähig zu werden liegt bei ca. 20 – 25 %. Bis 65 wird fast ein Fünftel bis ein Viertel aller Absolventen irgendwann einmal berufsunfähig. (Die Deutsche Aktuarvereinigung kommt für privat Versicherte je nach Einstiegs- und Pensionsalter auf 16 bis 28 %.)
Die meisten nehmen an, dass ein Unfall die größte Gefahr darstellt, aber das Risiko dafür nicht allzu groß ist. Die Folge davon ist, dass – wenn überhaupt – eine Unfallversicherung als Absicherung gewählt wird. Befragungen zeigen auch, dass ca. 30 % der Menschen in Österreich der Meinung sind, dass sie sich gegen Berufsunfähigkeit versichert haben – der wahre Wert liegt weit darunter.
Dann hol‘ dir den ultimativen Finanzplanungsguide für Uni- und FH-Absolventen. Dort erfährst du worauf’s bei Versicherungen, Geldanlage, Vorsorge & Co wirklich ankommt. Und wie du zu Akademikerboni kommst…
Warum eine Unfallversicherung keine BU-Absicherung ist
Das ist, wie wenn wir uns beim Autofahren nicht anschnallen würden, sondern mit einer dünnen Schnur am Sitz festbinden. In wenigen Fällen hilft mir das vielleicht, im Großteil der Fälle habe ich ein Problem. Das heißt übrigens nicht, dass die Unfallversicherung generell sinnlos ist…
Nein, sie ist nur sinnlos als vermeintliche Berufsunfähigkeitsabsicherung, die private Unfallversicherung erfüllt aber einen anderen wichtigen Zweck.
Dasselbe gilt für andere Teillösungen. Eine Krebsversicherung zahlt bei einer Diagnose, aber nicht beim Burnout, nicht beim Bandscheibenvorfall und nicht beim Herzinfarkt.
Optimism Bias: Warum du trotzdem glaubst, dich trifft es nicht
Das ist ganz natürlich (das Fachwort dafür lautet „optimism bias“). Ich selbst glaube auch nicht, dass es mich treffen wird. Aber ich weiß, dass die Statistik mir etwas anderes sagt. Mein Risiko ist nicht viel geringer oder viel höher als das aller anderen Akademiker. Die einzige finanzielle Absicherung dafür ist die Berufsunfähigkeitsversicherung.
Was zahlt der Staat? Invaliditätspension, Berufsunfähigkeitspension und Berufsschutz
„Aber dafür zahle ich doch jedes Monat in die Pensionsversicherung ein.“ Stimmt. Schauen wir uns an, was du dafür bekommst, wenn es dich trifft. Als Angestellter heißt die staatliche Leistung Berufsunfähigkeitspension, als Arbeiter Invaliditätspension. Gemeint ist in beiden Fällen dasselbe. Deine Arbeitsfähigkeit ist wegen Krankheit oder Unfall so weit gesunken, dass du in deinem Berufsfeld nicht mehr arbeiten kannst. (Falls du irgendwo von einer „Arbeitsunfähigkeitsversicherung“ liest: In Österreich ist damit fast immer die Berufsunfähigkeitsversicherung gemeint. Arbeitsunfähigkeit ist nur das Fachwort für den Krankenstand.)
Das Problem beginnt bei den Voraussetzungen. Wer ab 1964 geboren ist, bekommt eine Pension nur, wenn die Berufsunfähigkeit dauerhaft ist oder voraussichtlich dauerhaft sein wird. Ist sie vorübergehend, also voraussichtlich mindestens sechs Monate, gibt es keine Pension, sondern Rehabilitationsgeld von der Gesundheitskasse oder Umschulungsgeld vom AMS. Das Rehabilitationsgeld orientiert sich am Krankengeld und liegt damit grob bei 50 bis 60 % deines bisherigen Bezugs, nach oben gedeckelt. Und wenn die Begutachtung ergibt, dass du weder vorübergehend noch dauerhaft berufsunfähig bist, gibt es weder Pension noch Reha. Dann bist du auf dich gestellt. Wie oft das passiert, zeigt eine Zahl des Vereins ChronischKrank, der täglich mit Betroffenen arbeitet. Er spricht von Ablehnungsquoten über 70 % bei der staatlichen Berufsunfähigkeitspension.
Dann kommt der Berufsschutz. Als Angestellter hast du ihn grundsätzlich. Er bedeutet, dass die Pensionsversicherung dich nur auf Tätigkeiten innerhalb deiner Berufsgruppe verweisen darf und nicht auf irgendeinen Job, der am Arbeitsmarkt noch bewertet wird. Das klingt nach Schutz, hat aber eine Kehrseite. Solange du irgendeine vergleichbare Angestelltentätigkeit ausüben könntest, giltst du nicht als berufsunfähig. Bei einem breiten Akademikerprofil ist diese Berufsgruppe entsprechend groß. Dazu kommt die Wartezeit. Bis 27 brauchst du sechs Versicherungsmonate, ab 27 sind es 60 Versicherungsmonate innerhalb der letzten zehn Jahre. Gerade für Absolventen kann das relevant werden. Wer mit 26 ins Berufsleben startet und mit 29 ausfällt, hat diese 60 Monate meist noch nicht beisammen.
Und selbst wenn alles passt, kommt die Höhe. Die Pension wird berechnet wie eine Alterspension, also aus deinen bisherigen Versicherungsjahren und Einkommen, plus Zurechnungsmonaten und mit Abschlägen (4,2 % pro Jahr vor dem Regelpensionsalter, gedeckelt bei 13,8 %). Als Berufseinsteiger mit wenigen Versicherungsjahren kommt da wenig heraus. Das WIFO hat es durchgerechnet: Ein 25-jähriger Mann verliert im Berufsunfähigkeitsfall ohne private Absicherung je nach Beruf ein Drittel bis etwas mehr als die Hälfte seines künftigen Nettolebenseinkommens. Das ist ein Durchschnitt über Berufe und Verläufe. Was bei dir übrig bleibt, ist immer eine Einzelfallrechnung, und die Lücke kann auch deutlich über 50 % liegen.
Wie sich staatliche Leistung und private BU-Rente vertragen, ist die nächste Quizfrage.
Was glaubst du?
Die staatlichen Leistungen werden nicht gekürzt, wenn du eine private Berufsunfähigkeitspension erhältst. Das ist ein Irrglaube. Falls du wissen willst, mit welcher staatlichen Unterstützung du rechnen kannst, wenn’s dich trifft, dann sieh dir diesen Artikel von uns an.
Die private BU-Rente kommt also obendrauf. Und sie zahlt bereits, wenn du deinen Beruf sechs Monate lang zu mindestens 50 % nicht ausüben kannst, ohne Umschulungs-Debatte und ohne Berufsgruppen-Diskussion. Zur Vollständigkeit noch die dritte Säule. Die gesetzliche Unfallversicherung greift nur bei Arbeitsunfällen. Für Freizeitunfälle mit Dauerfolgen gibt es die private Unfallversicherung, die eine Einmalsumme zahlt, aber bei Krankheit nicht greift.
Was kostet eine Berufsunfähigkeitsversicherung in Österreich?
Machen wir mit noch einer Quiz-Frage weiter 🙂
Je nach Job und Alter wirst du als gesunder Uni- oder FH-Absolvent für 1.000 € Rente (bis 60) bei ca. 20 bis 35 € monatlich liegen. Die Prämie ist abhängig vom Beruf, der Höhe der Rente und der Laufzeit. Zusätzlich beeinflusst die Gesundheit und dein Eintrittsalter den Preis.
Kostenbeispiele nach Alter und Rentenhöhe
Damit du ein Gefühl für die Größenordnung bekommst, hier Daumenwerte aus unserer Praxis. Angenommen ist ein gesunder Uni- oder FH-Absolvent mit Bürojob, Laufzeit bis 60, ohne Zuschläge, bei einem der Top-Anbieter. Monatsprämie als Spanne, Stand 2026:
Das sind Daumenwerte. Es gibt immer Ausreißer nach oben und nach unten, fixe Grenzen sind das keine. Zwei Dinge fallen trotzdem auf. Die BU wird mit dem Alter nicht dramatisch teurer. Von 25 auf 35 sind es bei 1.000 € Rente rund 5 € mehr im Monat. Der eigentliche Preis des Wartens ist nicht die Prämie, sondern deine Gesundheit, dazu gleich mehr. Und jede zusätzlichen 500 € Rente kosten rund 10 € mehr im Monat, die Absicherung wird mit der Höhe also nicht überproportional teurer.
Was die Prämie beeinflusst: Beruf, Alter, Gesundheit, Laufzeit
Die fünf Stellschrauben, die deinen Preis bestimmen, sind schnell erklärt. Der Beruf, weil ein Bürojob statistisch seltener zur Berufsunfähigkeit führt als ein Handwerksjob und deshalb günstiger eingestuft wird. Das Alter beim Abschluss, weil jedes Jahr Wartezeit ein bisschen Prämie kostet. Die Gesundheit, weil Vorerkrankungen zu Zuschlägen führen können. Die Laufzeit, weil ein Vertrag bis 65 mehr Risikojahre abdeckt als einer bis 60. Und natürlich die Rentenhöhe, die du absichern willst. Wir empfehlen mindestens 50 % vom Nettogehalt.
Du wirst online einige Rechner finden, die dir nach drei Eingaben eine Prämie ausspucken. Nimm die Zahl nicht zu ernst. Der wichtigste Preisfaktor ist die Berufseinstufung, und genau die macht jede Gesellschaft anders. Was bei der einen als reine Bürotätigkeit durchgeht, landet bei der anderen wegen Reisetätigkeit, Personalverantwortung oder Laboranteil in einer teureren Gruppe. Dieselbe Person kann bei zwei Anbietern in zwei verschiedenen Berufsgruppen landen, teilweise mit erheblichem Preisunterschied. Dazu kommt, dass ein Rechner nur den Preis zeigt und nicht, was du dafür bekommst. Die Bedingungen sind von Anbieter zu Anbieter unterschiedlich, und ein billiger Tarif mit schlechten Bedingungen ist im Ernstfall der teuerste. Die Daumenwerte in der Tabelle oben sind deshalb ehrlicher als jede Scheingenauigkeit. Den echten Preis gibt es erst mit deinem Beruf, deiner Gesundheit und dem passenden Bedingungswerk.
Gesundheitsfragen und Vorerkrankungen: Wer bekommt überhaupt eine BU?
Neben den Kosten ist das die Frage, die uns am häufigsten gestellt wird. Bekomme ich mit meiner Vorgeschichte überhaupt eine? Die kurze Antwort lautet: Die meisten ja, aber nicht alle zu denselben Bedingungen.
Die Gesundheitsprüfung läuft über einen Fragebogen, den du beim Antrag ausfüllst. Zum Arzt musst du dafür nicht (außer deine BU-Rente übersteigt eine gewisse Grenze, meist ab 2.500 oder 3.000 € Monatsrente). Abgefragt werden üblicherweise die letzten fünf bis zehn Jahre, manche Anbieter fragen bei einzelnen Themen weiter zurück. Typische Fragen betreffen Größe und Gewicht, Rauchen, regelmäßige Medikamente, Operationen und Spitalsaufenthalte sowie Beschwerden von Herz und Kreislauf über die Psyche bis zur Wirbelsäule.
Die Regel ist einfach. Alles, was medizinisch nachweisbar ist, weil du bei einem Arzt warst und die eCard hergegeben hast, gehört angegeben, sofern es in den gefragten Zeitraum fällt. Der Schnupfen vor vier Jahren ist egal, die Physiotherapie im letzten Jahr nicht. Was genau gefragt wird und wie du dich vorbereitest, haben wir im Artikel zu den Gesundheitsfragen bei Versicherungen im Detail beschrieben.
Übrigens: Lass dich vor dem Antrag nicht extra durchchecken. Die Tarife gehen ohnehin davon aus, dass du gesund bist, und perfekte Werte machen die Prämie nicht billiger. Die Gesundenuntersuchung machst du besser nach dem Abschluss.
Nach der Prüfung landet dein Antrag in einer von fünf Schubladen:
- Du wirst ganz normal versichert.
- Du wirst mit einem Zuschlag versichert, bei der BU meist in Sprüngen von 25 %.
- Ein bestimmtes Thema wird ausgeschlossen, etwa die Wirbelsäule nach Rückenproblemen. Manche Ausschlüsse werden nach ein bis drei beschwerdefreien Jahren überprüft.
- Du bekommst bei einzelnen Themen eine Wartezeit.
- Du wirst abgelehnt.
Welche Schublade es wird, entscheidet der Risikoprüfer der jeweiligen Gesellschaft, und die bewerten nicht alle gleich. Wir haben es oft genug erlebt, dass ein Versicherer ablehnt und ein anderer normal versichert. Deshalb machen wir bei absehbaren Themen für unsere Klienten eine Risikovoranfrage, also eine anonyme Vorab-Einschätzung, wie du versichert werden würdest.
Mit dem Abschluss frierst du deinen Gesundheitszustand ein. Alles, was danach passiert, ob Bandscheibenvorfall, Burnout oder Herzinfarkt, ist versichert und ändert an deinem Vertrag nichts mehr. Jedes Jahr, das du wartest, kann eine neue Zeile im Fragebogen bedeuten, und aus einer normalen Annahme wird ein Zuschlag, ein Ausschluss oder eine Ablehnung.
Damit ein früher Abschluss mit kleiner Rente nicht zum Nachteil wird, gibt es die Nachversicherungsgarantie. Sie erlaubt dir, die Rente später ohne neue Gesundheitsprüfung zu erhöhen, bei guten Anbietern zu bestimmten Anlässen wie Gehaltssprung, Heirat, Geburt oder Immobilienkauf und teilweise auch ohne Anlass innerhalb gewisser Grenzen. Du sicherst dir mit dem Einstiegsgehalt also nicht nur die Gesundheit, sondern auch das Recht, später mitzuwachsen.
Welche Bedingungen wirklich zählen
Machen wir dazu eine Quizfrage.
Auch wenn ein Unfall kein häufiger Grund ist – wenn’s doch so kommt, dann zahlt die Berufsunfähigkeitsversicherung natürlich auch, wenn der Unfall selbst verschuldet ist.
Wir könnten hier noch unzählige Fragen auflisten. Ab einem gewissen Grad wird’s allerdings schwierig die Fragen pauschal zu beantworten. Denn jeder Anbieter hat andere Bedingungen.
Es gibt dazu mehrere eigene Gesellschaften, die nur die Bedingungen der verschiedenen Anbieter analysieren und bewerten. Und trotzdem gibt es ein paar Punkte, die du auch ohne Ratingagentur selbst prüfen kannst. Der wichtigste zuerst.
Verzicht auf abstrakte Verweisung
Das Wort klingt nach Juristendeutsch, ist aber die wichtigste Klausel in deinem Vertrag. Abstrakte Verweisung bedeutet, dass die Versicherung dich im Leistungsfall auf einen anderen Beruf verweisen darf, den du mit deiner Ausbildung und Erfahrung theoretisch ausüben könntest. Ob du diesen Job hast oder je bekommst, spielt dabei keine Rolle. Es reicht, dass du ihn auf dem Papier machen könntest.
Verzichtet der Versicherer auf die abstrakte Verweisung, zählt nur dein zuletzt ausgeübter Beruf, so wie du ihn ohne gesundheitliche Beeinträchtigung ausgeübt hast. Kannst du den zu mindestens 50 % nicht mehr ausüben, wird geleistet. Was bleibt, ist die konkrete Verweisung, und die ist Branchenstandard. Sie greift nur, wenn du nach Eintritt der Berufsunfähigkeit tatsächlich einen anderen Beruf ausübst. Dann darf die Versicherung prüfen, ob dieser Job deiner Ausbildung und Erfahrung entspricht und ob er deiner bisherigen Lebensstellung entspricht, also vor allem beim Einkommen und beim beruflichen Ansehen. Nur wenn beides passt, kann sie die Rente verweigern oder einstellen. Gute Bedingungen legen dabei fest, wie viel Einkommensverlust noch als gleichwertig gilt, meist rund 20 %. Verdienst du im neuen Job deutlich weniger, ist das keine Verweisung, und die Rente läuft weiter. Wenn du aber einen anderen Job hast, wo du praktisch das Gleiche verdienst und sozial gleichgestellt bist, dann bist du in Wahrheit nicht berufsunfähig (ja, ich weiß, es gibt absolute Ausnahmefälle).
Genau hier liegt übrigens der große Unterschied zum staatlichen System, das dich innerhalb deiner Berufsgruppe auf jede zumutbare Tätigkeit verweisen darf. Bei den Top-Anbietern ist der Verzicht auf abstrakte Verweisung inzwischen Standard. Bei älteren Verträgen und manchen Tarifen ist er das nicht. Wenn du schon eine BU hast, ist das der erste Punkt, den du nachschauen solltest.
Weitere Must-Haves im Vertrag
Grundsätzlich geht es nicht um einzelne Klauseln, sondern um ein sehr gutes Bedingungswerk im Ganzen. Ein paar Punkte, die bei jedem guten BU-Anbieter dazugehören sollten:
- Arbeitsunfähigkeitsklausel: Bei einer Krankschreibung über sechs Monate wird die Rente zumindest befristet geleistet, meist bis 24 Monate, auch wenn die Berufsunfähigkeit noch nicht endgültig feststeht. Inzwischen bei den meisten Anbietern automatisch oder als Zusatz dabei.
- Erhöhungsoptionen ohne neue Gesundheitsfragen, sowohl bei bestimmten Ereignissen (Geburt, Immobilienkauf) als auch ohne Angabe von Gründen.
- Leistungsdynamik: Im Leistungsfall steigt deine Rente jedes Jahr um einen fixen Prozentsatz, zum Beispiel 3 %. Wer 15 Jahre ausfällt und im 15. Jahr noch dieselben 1.000 € bekommt wie im ersten, hat inflationsbedingt ein Problem.
- Beitragsdynamik: Prämie und Rente steigen jährlich gemeinsam um denselben Prozentsatz, damit die Absicherung mit dem Gehalt mitwächst. Ob du die Anpassung mitmachst, entscheidest jedes Jahr du.
- Die richtige Laufzeit: wenn möglich bis 60 oder länger. Kürzer ist besser als gar keine BU, aber nur bei einem sonst zu hohen Preis.
- Eine vernünftige Höhe: mindestens 50 % vom Nettogehalt.
Wie groß der Unterschied zwischen einem guten und einem durchschnittlichen Bedingungswerk sein kann, siehst du in unserem Beispiel zum Versicherungsvergleich, wo ein österreichischer Tarif in 9 von 17 Bereichen unter Marktstandard lag und trotzdem teurer war.
Zahlt die Versicherung im Ernstfall wirklich?
Diese Sorge hören wir oft, und bei seriösen Anbietern ist sie unbegründet. Gute Versicherer haben klare, eindeutige BU-Bedingungen. Wenn der Fall anhand der Unterlagen deiner behandelnden Ärzte nicht eindeutig zu bewerten ist, wird ein unabhängiger Gutachter beauftragt. Problematisch wird es fast nur in einem Fall, nämlich wenn bei Vertragsabschluss Gesundheitsangaben verschwiegen wurden. Dann kann die Versicherung vom Vertrag zurücktreten, und zwar genau dann, wenn du das Geld bräuchtest. Ehrliche und vollständige Gesundheitsfragen sind deshalb kein Formalismus, sondern deine Leistungsgarantie.
Warum die besten Anbieter aus Deutschland kommen
Die besten Anbieter kommen alle aus Deutschland – sie haben meist bessere Bedingungen, mehr Erfahrung und größeres Know-how, wenn’s um die Berufsunfähigkeit geht. Der Grund ist einfach. In Deutschland ist die BU seit Jahrzehnten ein Massenprodukt mit riesigen Beständen, jahrzehntelanger Leistungserfahrung und eigenen Ratingagenturen, die Bedingungswerke und Leistungspraxis Jahr für Jahr durchleuchten. Dazu kommt die schiere Zahl an Anbietern. Mehr Anbieter heißt mehr Konkurrenzdruck, und der hat die Bedingungen über die Jahre immer weiter verbessert. In Österreich ist das Thema erst in den letzten Jahren in der Breite angekommen. Selbst der stärkste österreichische BU-Tarif, der der Merkur, hat deutsche Wurzeln, weil er auf der übernommenen BU-Sparte der Nürnberger aufbaut. Viele der deutschen Top-Anbieter bieten ihre Tarife auch für Österreich an, und genau die vergleichen wir für unsere Klienten.
Je nachdem welchen Beruf du ausübst beeinflusst, welche Gesellschaft besser für dich passt. Betreibst du gefährliche Sportarten? Hast du gesundheitlich schon kleinere Probleme (Rücken, Allergien,…)?
Auch das bestimmt, welche Gesellschaft besser für dich geeignet ist. Die Wahl des perfekten Anbieters kann also nur individuell von Person zu Person bestimmt werden (und ja, genau das machen wir natürlich im Rahmen unserer unabhängigen Beratung für unsere Klienten).
Ab wann solltest du abschließen?
Der beste Zeitpunkt ist jetzt, und das ist keine Verkäuferfloskel, sondern Mathematik plus Biologie. Die Mathematik kennst du aus der Kostentabelle. Zehn Jahre später zahlst du bei gleicher Rente nur ein paar Euro mehr im Monat. Die Biologie ist das eigentliche Argument. Mit jedem Jahr wächst die Wahrscheinlichkeit, dass ein Eintrag im Gesundheitsfragebogen steht, der dich Zuschlag, Ausschluss oder Ablehnung kostet. Beim Abschluss mit 25 frierst du einen Gesundheitszustand ein, den du mit 35 wahrscheinlich nicht mehr hast.
Wenn du noch studierst, kannst du auch eine BU machen. Gerade im Studium ist der Gesundheitszustand meist am besten, und mit einer Nachversicherungsgarantie wächst die Rente später mit dem Gehalt mit. Eine kleine Startrente ist besser als ein perfekter Vertrag, den du wegen eines Befunds nicht mehr bekommst.
Das solltest du nicht vergessen
- Ein Unfall ist selten der Grund für eine Berufsunfähigkeit. Psychische und körperliche Krankheiten sind meistens die Ursache.
- Aus diesem Grund ist eine reine Unfallversicherung NICHT ausreichend um bei einer Berufsunfähigkeit finanziell abgesichert zu sein.
- Dein persönliches Risiko als Uni- / FH-Absolvent irgendwann berufsunfähig zu werden liegt irgendwo um die 20 %.
- Die gute Nachricht ist, dass die Berufsunfähigkeitsversicherung bei Top-Anbietern mit passgenauen Bedingungen nicht die Welt kostet – mit 20 bis 35 € monatlich bist du dabei.
Und hier nochmal alles auf einen Blick:
Rund 20 bis 25 % aller Akademiker werden bis 65 mindestens einmal berufsunfähig.
Krankheit, körperlich wie psychisch. Unfälle sind nur rund 7 % der Fälle.
Rund 20 bis 35 € im Monat für 1.000 € Rente bis 60, als gesunder Absolvent.
Rehabilitationsgeld oder Pension, meist deutlich unter dem bisherigen Gehalt. Wird durch eine private BU-Rente nicht gekürzt.
Verzicht auf abstrakte Verweisung. Nur dein zuletzt ausgeübter Beruf zählt.
Fast keine Versicherung ist mit so vielen Fehlannahmen behaftet wie diese. Mit dem richtigen Anbieter und den perfekten Bedingungen für dich, brauchst du dir keine Sorgen mehr machen.
Genau wie Columbus sich keine Sorgen machen musste, dass er „von der Welt fällt“. Er wusste, dass die Erde rund ist.
Bevor wir zu den nächsten Schritten kommen, noch eine kleine FAQ-Sammlung:
Häufige Fragen zur Berufsunfähigkeitsversicherung in Österreich
Warum ist eine Berufsunfähigkeitsversicherung (BU) so wichtig?
Was sind die häufigsten Ursachen für Berufsunfähigkeit – Unfall oder Krankheit?
Reicht die staatliche Invaliditätspension nicht aus?
Wann sollte man spätestens eine BU-Versicherung abschließen und worauf achten?
Zahlen die Versicherungen denn wirklich, oder wimmeln die einen im Leistungsfall ab?
Ist eine BU auch sinnvoll, wenn ich einen Bürojob habe und nicht körperlich arbeite?
Welche Bedingungen sind Must-Haves?
Bei welchen Vorerkrankungen wird eine Berufsunfähigkeitsversicherung schwierig?
Was ist der Unterschied zwischen Berufsunfähigkeit und Erwerbsunfähigkeit?
Welche Alternativen gibt es zur Berufsunfähigkeitsversicherung?
Wann macht eine BU keinen Sinn?
Was ist die abstrakte Verweisung und warum ist der Verzicht darauf wichtig?
Was bringt eine Nachversicherungsgarantie?
Gibt es die Berufsunfähigkeitsversicherung auch für Studenten?
Was ist Berufsschutz und gilt er für Akademiker?
1. Wenn du in Zukunft alle Finanz-Fehler vermeiden willst, dann…
2. Oder, wenn du sofort die richtige Berufsunfähigkeitsversicherung finden willst, mit den besten Bedingungen für dich und dein Berufsbild… dann solltest du im Rahmen unserer kostenfreien und individuellen Finanzplanung direkt mit uns sprechen.
Klicke dazu den Button um mehr zu erfahren.
Finanzielle Freiheit, Akademikerboni, Absicherung & Geldmanagement leicht gemacht
Was du über Bitcoin wissen solltest und was du machen musst, damit du deine Bitcoins nicht verlierst