Das Sparbuch - machst du den gleichen Fehler wie 95 % deiner Kollegen?
Inhaltsverzeichnis
- Das Sparbuch ist ein Sprinter
- Der Grund warum du anders anlegen sollst heißt Inflation
- Wie schaut’s jetzt mit der Verzinsung am Sparbuch aus?
- Sparbuchhopping aufgrund von Zinsen ist Zeitverschwendung
- „Alles andere als das Sparbuch ist doch unsicher“
- Machen wir eine kurze Zusammenfassung wann das Sparbuch gut und wann das Sparbuch schlecht ist
- Häufige Fragen zum Sparbuch in Österreich
PENG. Das Rennen ist eröffnet.
Der weltbeste Sprinter gegen den weltbesten Marathonläufer. Vorauszusagen wer dieses Rennen gewinnt ist unmöglich, ohne zu wissen welche Distanz sie laufen. Sind es 100m oder doch 42,195km?
Der Sprinter wird auf der kurzen Distanz jeden Marathonläufer pulverisieren. Beim Marathon schlagen ihn vermutlich gute Hobbyathleten mit Leichtigkeit. Sein Training, seine Wettkämpfe und sein gesamtes Betreuerteam ist auf Sprint ausgerichtet. Ein Kurzstreckenläufer ist einfach nicht für lange Distanzen geeignet.
Das Sparbuch ist ein Sprinter
Das bedeutet, dass ein Sparbuch mit 1 bis 3 Jahren Laufzeit ok ist. Dafür ist es gemacht. Dort parkst du dein Geld, wenn du es in “naher” Zukunft brauchst. Sobald du dein Geld länger nicht benötigst, solltest du es anders anlegen. Vielleicht willst du erst in 8 Jahren Haus bauen und hast bis dahin keine großen Ausgaben…
Der Grund warum du anders anlegen sollst heißt Inflation
In Österreich hatten wir von 2010 bis 2016 eine durchschnittliche Inflationsrate von ca. 1,9 %. Es waren Jahre mit 0,8 % und Jahre mit 3,6 % dabei (Quelle: WKO Österreich). Für 2017 wird 1,7 % prognostiziert. Historisch betrachtet liegen wir, seitdem wir den Euro haben, bei ca. 2 % pro Jahr (Update 2022: Das waren noch Zeiten, oder? 😉 Update 2026: 2022 und 2023 lag die Inflation bei über 8 %, 2025 bei 3,6 %. Für mehr zum Thema Inflation folge dem Link).
Um die 2 % steigen im Durchschnitt also die Preise. Das heißt, real betrachtet wird unser “Guthaben” jedes Jahr um 2 % weniger – wenn wir keine Verzinsung haben. Du kannst dir also jedes Jahr weniger um dein Geld kaufen.
Hol dir jetzt das PDF!
Vorsorge, Versicherung & Anlage leicht gemacht – speziell für Uni- und FH-Absolventen. Sag‘ uns einfach wo wir’s hinsenden sollen. Wir halten dich mit regel-mäßigen Updates per Mail auf dem Laufenden.
Wie schaut’s jetzt mit der Verzinsung am Sparbuch aus?
Unter https://www.bankenrechner.at/sparen kannst du die aktuellen Sparbuchzinsen abrufen (egal in welchem Jahr du diesen Artikel liest). Wenn du dich 3 Jahre bindest, erhältst du aktuell (im Jahr 2017) beim besten Anbieter um die 1,25 %. Die Zahlen werden für dich natürlich anders sein, je nachdem wann du das machst.
Von den 1,25 % zahlst du noch 25 % Steuer. Bleiben also ca. 0,94 % übrig. Das hätte in den Jahren 2015 und 2016 (jeweils 0,8 % bzw. 0,9 % Inflation) gerade noch gereicht um deine Kaufkraft zu erhalten. Am täglich fälligen Sparbuch erhalten wir beim Bestbieter aktuell (2017) 0,6 %.
(Update 2026: Die Zinsen sind inzwischen wieder da, die Logik ist dieselbe geblieben. Im September 2026 bekommst du beim besten steuereinfachen Anbieter rund 3 % auf täglich fälliges Geld und rund 3 % für 12 Monate gebunden, das durchschnittliche täglich fällige Sparbuch liegt laut Nationalbank aber nur bei 0,69 %. Von allem gehen 25 % KESt weg. Bei einer Inflation von 3,6 % im Jahr 2025 und 3,2 % im August 2026 verlierst du also selbst beim Bestbieter real Geld, beim Durchschnitts-Sparbuch erst recht.)
Wenn wir im Durchschnitt 2 % Inflation annehmen sieht das Ergebnis so aus
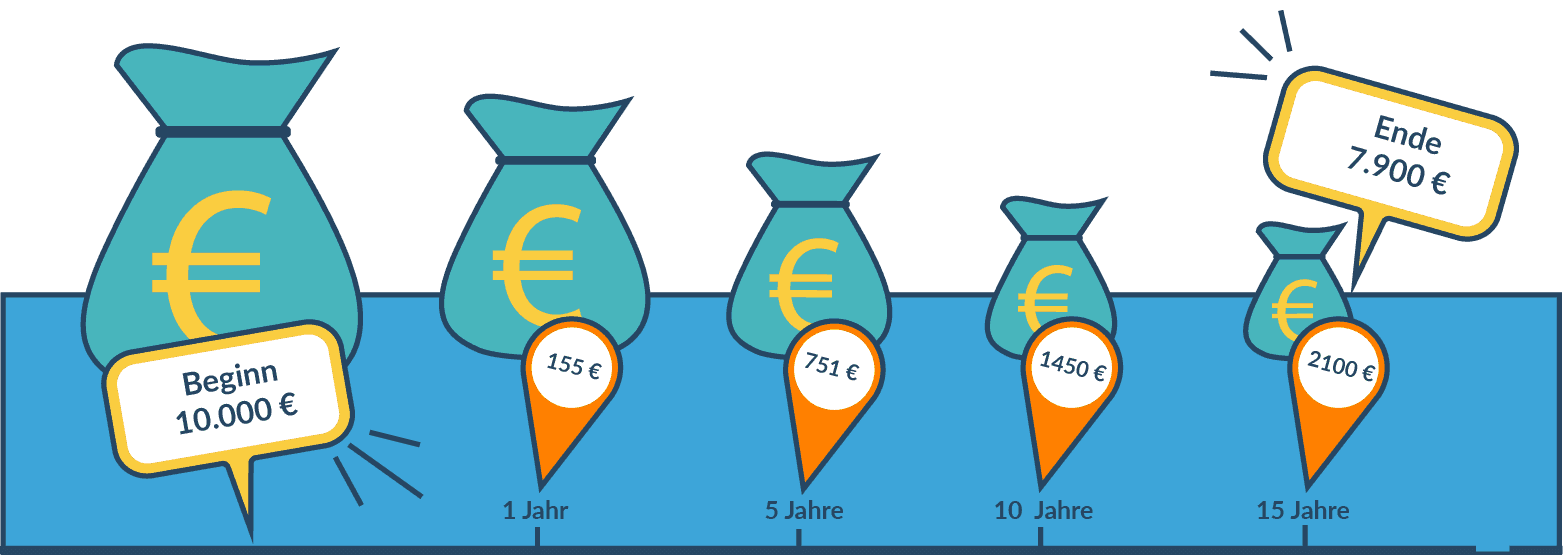
D.h. unsere 10.000 € sind am Ende nur mehr 7.900 € wert.
Deshalb verwendest du dein Sparbuch nur als Notgroschentopf oder als “Parkmöglichkeit” für dein Geld. Es ist im Grunde völlig egal, ob du 0,3 % oder 0,1 % bekommst. Außer wir reden von mehreren Millionen – wenn du allerdings mehrere Millionen hast, ist dir der Unterschied vermutlich auch egal 😉
Sparbuchhopping aufgrund von Zinsen ist Zeitverschwendung
Bei den täglich verzinsten Sparbüchern geht der Zinssatz aktuell von 0,6 % maximal bis zu 0,010 %. Das bedeutet, wenn wir 10.000 € aufs Sparbuch legen, bekommst du zwischen 45 Euro oder weniger als 1 Euro (nach Steuern) an Zinsen.
Vor allem musst du das ständig machen, um den aktuell besten Zinssatz zu bekommen. Nachdem wir nicht länger als 1-3 Jahre anlegen solltest du dir ernsthaft überlegen, ob sich der Zeitaufwand eines Wechsels lohnt. Wenn du deine Arbeitszeit als Akademiker woanders investierst, hast du mehr davon.
Viel effektiver ist unserer Ansicht nach das Gehaltskonto auf ein Gratiskonto zu switchen, das kann dir bis zu 200 € im Jahr sparen, wenn du aktuell Gebühren zahlst. Da hast du nur einmal einen Aufwand und sparst dir dauerhaft die Kontogebühren.
Der Grund warum viele trotzdem noch immer mittel- und langfristig am Sparbuch sparen, ist die Angst Geld zu verlieren, wenn sie etwas anderes machen.
„Alles andere als das Sparbuch ist doch unsicher“
Vielleicht hast auch du diese Angst. Und das zurecht. Wenn du am Wertpapierdepot (egal ob Aktien, Investmentfonds, Anleihen, etc.) anlegst, dann hast du immer eine gewisse Unsicherheit. Je länger du Zeit hast, desto geringer wird die allerdings. Aktien oder Investmentfonds auf 2 Jahre sind ein Irrsinn. Da kannst du auch Roulette spielen.
Das Risiko hängt stark mit dem Zeitfaktor zusammen. Bei längeren Anlagehorizonten ist die Chance, dass du enttäuscht wirst viel geringer. Zu kurze Laufzeiten sind dagegen Gift für deine Geldbörse. Sieh dir unseren Artikel zum Thema „Sind Aktien risikoreich?“ an.
Und vergiss nicht, am Sparbuch hast du garantierte Zinsen. Aber du hast gleichzeitig auch die Garantie, dass du nach der Inflation kontinuierlich deine Kaufkraft verringerst. Hart ausgedrückt – du vernichtest laufend real Geld.
Machen wir eine kurze Zusammenfassung wann das Sparbuch gut und wann das Sparbuch schlecht ist
- Bei 1-3 Jahren Anlagehorizont solltest du dir keine Gedanken über alternative Anlageformen machen. Bleib beim Sparbuch oder normalen Bankkonto.
- Sobald du länger als 4 Jahre Zeit hast, solltest du unbedingt darüber nachdenken wie du dein Geld sinnvoller anlegen kannst.
- Ein Kontowechsel auf ein Gratiskonto ist immer zu empfehlen. Verschwende dein Geld nicht mit sinnlosen Gebühren.
- Sparbuchhopping, um im Kommastellenbereich mehr rauszuholen, ist Zeitverschwendung und solltest du unterlassen.
- Wenn du nur am Sparbuch anlegst, verlierst du nach 15 Jahren garantiert um die 2.100 € an realer Kaufkraft.
Wette nicht auf Usain Bolt, wenn er einen Marathon läuft. Du wirst garantiert dein Geld verlieren. Genau wie du real garantiert Geld verlierst, wenn du langfristig am Sparbuch anlegst.
Häufige Fragen zum Sparbuch in Österreich
Ist ein Sparbuch überhaupt sinnvoll?
Ist ein Sparbuch überhaupt sinnvoll?
Ja, ein Sparbuch ist sinnvoll, allerdings nur für Geld, das du in den nächsten 1 bis 3 Jahren brauchst. Das Sparbuch ist ein Sprinter. Auf der kurzen Distanz ist es unschlagbar, weil dein Geld jederzeit verfügbar ist und der Betrag garantiert nicht sinkt. Auf der langen Distanz verliert es gegen jede vernünftige Anlageform, so wie der beste Sprinter der Welt beim Marathon gegen jeden Hobbyläufer verliert. Sobald du dein Geld länger als etwa 4 Jahre nicht brauchst, gehört es nicht mehr aufs Sparbuch.
Der Grund ist die Inflation. Am Sparbuch hast du garantierte Zinsen, aber gleichzeitig die Garantie, dass du nach Abzug der Inflation Jahr für Jahr Kaufkraft verlierst. Genau das übersehen die meisten, weil auf dem Kontoauszug nie ein Minus steht. Für den Notgroschen und für geplante Ausgaben in naher Zukunft ist das Sparbuch trotzdem der richtige Ort, weil dort die Verfügbarkeit wichtiger ist als die Rendite.
Lohnt sich ein Sparbuch heute noch?
Lohnt sich ein Sparbuch heute noch?
Als mittel- bzw. langfristige Geldanlage lohnt sich ein Sparbuch heute genauso wenig wie früher, als Parkplatz für kurzfristiges Geld schon. Die Rechnung ist ernüchternd, auch in Zeiten mit höheren Zinsen. Im September 2026 bekommst du beim besten steuereinfachen Anbieter rund 3 % auf täglich fälliges Geld, das durchschnittliche täglich fällige Sparbuch bei der Hausbank bringt laut Nationalbank aber nur 0,69 %. Von jedem Zinsertrag gehen 25 % KESt weg. Aus 3 % werden also 2,25 %, aus 0,69 % werden 0,52 %. Die Inflation lag 2025 bei 3,6 % und im August 2026 bei 3,2 %.
Ein Beispiel: 10.000 € beim Bestbieter mit 3 % bringen dir nach Steuer 225 € im Jahr. Bei 3,2 % Inflation braucht dein Geld aber 320 € mehr, um dieselbe Kaufkraft zu behalten. Du verlierst also real rund 95 € im Jahr, und das im besten Fall. Beim Durchschnitts-Sparbuch sind es rund 270 €. Das Sparbuch verliert damit auch bei hohen Zinsen fast immer gegen die Inflation, nur eben langsamer als bei Nullzinsen. Deshalb gilt: für 1 bis 3 Jahre ja, für alles darüber hinaus nein.
Etwas zu kurz gegriffen ist diese Analyse trotzdem. Denn wenn dein persönliches Risikoprofil, also die Kombination aus Risikotoleranz und Risikokapazität, ergibt, dass du zum Beispiel „nur“ 50 % in offensive Anlagen geben kannst bzw. willst und 50 % in defensive, dann kann dein Cash-Anteil natürlich größer sein. Nur dann ist er es bewusst. Und das ist dann auch wieder völlig okay.
Wofür sollte man das Sparbuch nutzen – und wofür nicht?
Wofür sollte man das Sparbuch nutzen – und wofür nicht?
Das Sparbuch nutzt du für zwei Dinge. Erstens für deinen Notgroschen, also 3 bis 6 Netto-Monatsgehälter, die jederzeit verfügbar sein müssen, wenn das Auto kaputt geht oder der Job weg ist. Zweitens als Parkplatz für Geld, das du in den nächsten 1 bis 3 Jahren ausgeben willst, etwa für den Urlaub, das nächste Auto oder die Kaution der neuen Wohnung. In beiden Fällen ist es dir egal, ob du 0,5 % oder 3 % bekommst, weil Verfügbarkeit und Sicherheit zählen, nicht die Rendite.
Wofür du das Sparbuch nicht nutzen solltest, ist alles, was länger als 4 Jahre liegen kann. Der Klassiker ist das Geld für den Hausbau in 8 Jahren, das jahrelang am Sparbuch schrumpft, oder noch schlimmer die Altersvorsorge. Wer 15 Jahre lang nur am Sparbuch spart, verliert bei 2 % Inflation rund ein Viertel seiner Kaufkraft, garantiert. Das Sparbuch ist also kein Fehler, solange du es als das nutzt, was es ist, nämlich ein sicherer Zwischenspeicher und keine Geldanlage.
Was ist die beste Alternative zum Sparbuch?
Was ist die beste Alternative zum Sparbuch?
Die beste Alternative zum Sparbuch hängt davon ab, wie lange du dein Geld nicht brauchst. Für 1 bis 3 Jahre gibt es keine bessere Alternative, hier bleibst du beim Sparbuch, Tagesgeld oder Festgeld, wobei ein Online-Tagesgeldkonto meist deutlich mehr Zinsen bringt als das Sparbuch der Hausbank, bei gleicher Einlagensicherung. Ab etwa 4 Jahren wird ein breit gestreutes Wertpapierdepot mit ETFs interessant, weil das Risiko von Schwankungen mit jedem Jahr Anlagedauer sinkt. Und für Zeiträume ab 10 bis 15 Jahren, also die Altersvorsorge, ist eine günstige fondsgebundene Lebensversicherung steuerlich die beste Wahl. Nagel dich dabei aber nicht exakt an den Fristen fest. Grundsätzlich macht es immer Sinn, mehr Zeit zu haben. Vier Jahre wären für eine monatliche Ansparung zum Beispiel definitiv zu kurz, weil nur deine erste Zahlung vier Jahre Zeit hätte. Bei einer monatlichen Ansparung brauchst du aus unserer Sicht mindestens acht Jahre, um mittelfristig anzulegen.
Was keine Alternative ist: Aktien oder Fonds für Geld, das du in 2 Jahren brauchst. Das ist kein Investieren, sondern Roulette. Das Risiko hängt fast ausschließlich am Zeitfaktor, zu kurze Laufzeiten sind Gift, lange Laufzeiten machen Schwankungen fast bedeutungslos. Deshalb teilst du dein Geld am besten in drei Töpfe auf: kurzfristig aufs Sparbuch, mittelfristig ins Depot, langfristig in die Vorsorge. Jeder Topf hat sein eigenes Werkzeug, und keines davon ist für alle Distanzen gemacht.
Wo bekomme ich den besten Zinssatz fürs Sparbuch?
Wo bekomme ich den besten Zinssatz fürs Sparbuch?
Den besten Zinssatz fürs Sparbuch findest du über Vergleichsportale wie bankenrechner.at, und er liegt fast nie bei deiner Hausbank. Die besten Konditionen bieten meist Online- und Direktbanken. Im September 2026 sind das rund 3 % für täglich fälliges Geld und rund 3 % für 12 Monate gebunden, während das durchschnittliche Filial-Sparbuch nur 0,69 % bringt. Achte dabei auf drei Dinge. Erstens „steuereinfach“, damit die 25 % KESt automatisch abgeführt werden und du keine Steuererklärung brauchst. Zweitens die Einlagensicherung von 100.000 € pro Kunde und Bank, die bei jeder Bank mit österreichischer oder EU-Lizenz gilt. Drittens die Aktionszins-Falle, denn die höchsten Sätze gelten oft nur drei bis sechs Monate für Neukunden.
Und dann die wichtigste Regel: Sparbuchhopping wegen ein paar Zehntelprozent ist Zeitverschwendung. Bei 10.000 € macht der Unterschied zwischen 2,5 % und 3 % nach Steuer rund 37 € im Jahr aus. Es macht durchaus Sinn, dass du alle ein bis zwei Jahre die Zinsen im Marktvergleich checkst. Aber jeden Monat das Konto zu wechseln, wäre sinnlos.
Du willst wissen, auf wen DU setzen sollst, wenn’s um’s Sparen geht? Du willst wissen, worauf es allgemein ankommt, wenn es um Finanzen für dich als Jungakademiker geht? Hol dir unseren ultimativen Guide zur Finanzplanung für Akademiker als PDF…
Finanzielle Freiheit, Akademikerboni, Absicherung & Geldmanagement leicht gemacht
Was du über Bitcoin wissen solltest und was du machen musst, damit du deine Bitcoins nicht verlierst