Hör auf Geld für dein Bankkonto zu verschwenden (Inklusive Step-by-Step Guide wie du das beste Gratiskonto für dich findest)
Hast du gewusst, dass du ohne Training schnellere Muskeln, bessere Gehirnfunktionen, mehr Ausdauer und ein spitzenmäßiges Gleichgewichtsgefühl bekommen kannst?
Zumindest verspricht das Power Balance Armband das. Vor einigen Jahren hatten etliche Sportler und auch Privatpersonen dieses schwarze Silikonarmband an ihrem Handgelenk. Speziell in den USA war es stark verbreitet.
Um die angesprochenen Effekte zu erzielen muss man sich zwangsläufig die Frage stellen, ob die Hersteller einen hauseigenen Zauberer haben, der die Bänder magisch verändert.
Unzählige Studien haben gezeigt, dass dies alles kompletter Humbug ist. Das Armband hat so viel Kraft, wie wenn du dir deine Schnürsenkel um dein Handgelenk wickelst. 2011 gaben Führungskräfte des Unternehmens dies im Rahmen einer Klage auch zu. Das Unternehmen existiert noch (um genau zu sein: Die Markenrechte wurden in eine neues Unternehmen transferiert).
Es gibt also definitiv noch immer Menschen, die ihr Geld für die Armbänder ausgeben – ohne Mehrwert zu bekommen.
Versteh uns nicht falsch, wenn du das spezielle Onlinebanking gerne hast oder die Funktionalität so genial ist, dass du dafür etwas bezahlst, dann mach das. Wenn du aber ein ganz einfaches Bankkonto mit Onlinebanking haben willst, dann gibt’s Lösungen, für die du keinen Cent bezahlen musst.
In Wahrheit sind wir einfach zu faul bzw. glauben der Wechsel sei mit viel Aufwand verbunden. Die Chance ist relativ hoch, dass dein Bankkonto noch aus deiner Jugendzeit ist oder du es während deines Studiums eröffnet hast, da es damals gratis war. Jetzt kostet es etwas oder die Bank hat schon angekündigt, dass sie bald Gebühren verlangen muss. ”Jetzt war das Konto eh so lange gratis” wird hier gerne als Erklärung benutzt.
Das kostet dich ein Bankkonto mit Gebühren
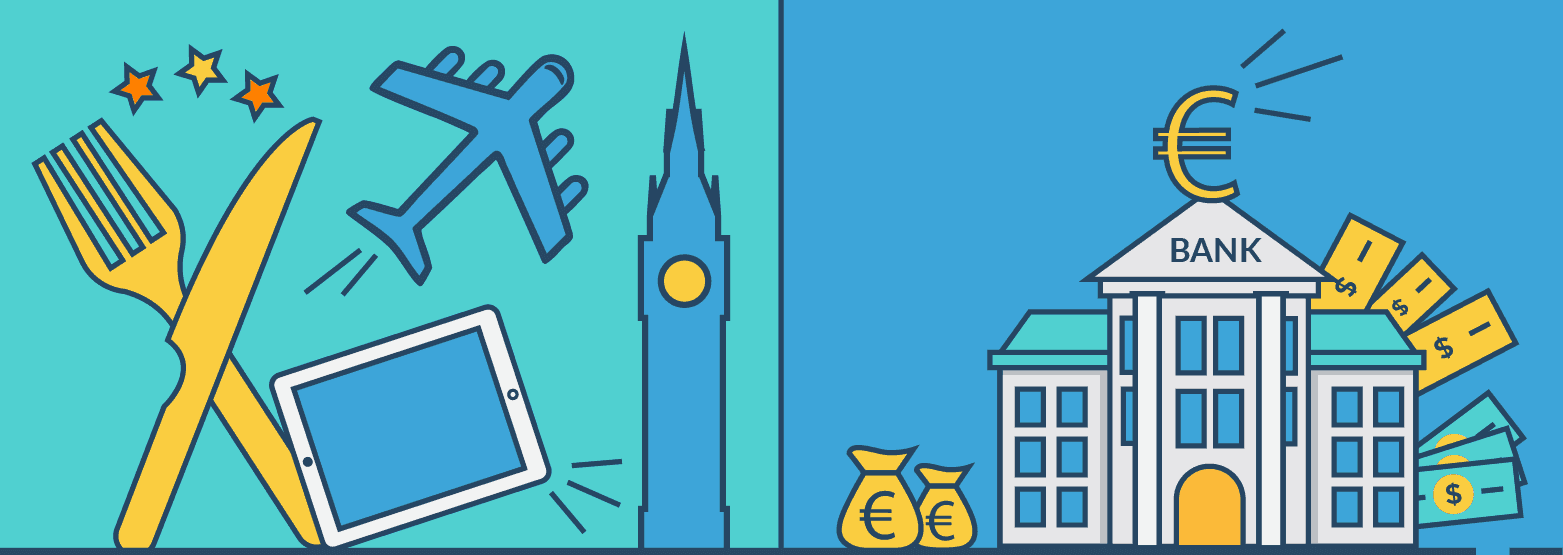
Im Durchschnitt kostet dich ein Konto bei deiner “Hausbank” zwischen 80-150 € pro Jahr. Über 15 Jahre reden wir hier bei moderater Verzinsung (wenn du das Geld anlegst) von 1.500 bis 3.000 €. Und das OHNE wirklichen Mehrwert gegenüber einem Gratiskonto. Der fehlende Mehrwert ist der entscheidende Punkt. Bei 3.000 € kaufst du dir 6 iPhones (2017 war das noch günstig, oder 😀), kaufst dir 30 Amazon Fire Tablets oder fliegst 20 mal nach London.
Du brauchst aber keine 30 Jahre, um zu profitieren, anstatt zwischen 80 – 150 € jedes Jahr zu verlieren kannst du zB ein Audible-Abo nutzen und dich weiterbilden. Oder du gehst einfach schön Essen damit.
Am Girokonto sind Zinsen in jeder Zinsphase nebensächlich, und wenns um 1-2 Jahre geht, auch irrelevant. Aber weshalb bezahlst du dann auch noch Gebühren? Du erhältst dafür keinen speziellen Service, den eine Onlinebank mit Gratiskonto nicht auch liefert. Oder wie oft bist du wirklich in der Bank?
Wenn du deine Versicherungen, Geldanlagen und Altersvorsorge nur über die Bank abwickelst, dann ist das ein ganz anderes – nämlich zusätzliches – Problem. Kein Versicherer und keine Bank kann in jedem Bereich die beste Lösung bieten. Das wäre wie wenn Marcel Hirscher neben seinen Erfolgen im Skisport auch noch 100m Sprintolympiasieger ist, beim Synchronschwimmen Weltmeister und Quarterback in der NFL. Wäre zwar cool, aber es geht nicht.
Du zahlst also in dem Fall nochmal drauf.
Eine günstige und seriöse Online-Bank zu finden ist ganz einfach
Mache folgende Schritte.
1. Schritt:
Gehe auf https://www.bankenrechner.at/girokonto und füll die Felder aus. Du bekommst dann eine Liste von Konten und den damit verbundenen Kosten.
Update: Wie viele komplett kostenlose Konten du findest, hängt stark von der Zinsphase ab. In Niedrigzinsphasen verdienen Banken am Konto kaum etwas und wollen deshalb meist Gebühren, in Phasen mit höheren Zinsen bieten viele Banken wieder Gratiskonten an. Je nachdem, wo wir gerade stehen, liefert dir der Bankenrechner also eine Vielzahl von Anbietern oder nur wenige. Nutze ihn in jedem Fall, um dir in Frage kommende Banken anzusehen.
2. Schritt:
Wähle einfach die ersten 10 – 12 Institute die du findest und schau dir dann direkt auf der jeweiligen Unternehmenswebseite die aktuellen Angebote an. Der Bankenrechner ist nicht immer topaktuell, deshalb lohnt sich der Check auf der Webseite der jeweiligen Bank. Es ist im Grunde egal wen du hier auswählst. Schau dir die Seiten kurz an und wähle die Bank, die dir am sympathischsten ist. Ich persönlich nutze die easybank.
3. Schritt:
Eröffne dein Konto und lass dir keinen Blödsinn andrehen. Vergiss nicht, du machst dieses Konto nur als Gehaltskonto. Bei vielen Anbietern ist eine komplette Gratiskreditkarte dabei. Das ist ok und sinnvoll, aber mach keine Versicherungen oder Veranlagungen dort. Das bereust du später.
Bonusschritt:
Als ich diesen Artikel 2017 ursprünglich geschrieben habe, gab es noch nicht so viele Neo-Banken am Markt. Inzwischen gibt es seit einiger Zeit auch N26, Revolut & Co in Österreich. Wenn du willst, dann kannst du dir dort auch ein Zweitkonto eröffnen und die niedrigste Stufe (= gratis) wählen.
Gerade hier, sei aber darauf hingewiesen: Du machst dir dieses Konto nicht um Dinge zu kaufen die eigentlich nicht notwendig sind. Die Neo-Banken verkaufen gerne kleine, unnötige Versicherungen, auf die du verzichten kannst 😉
Der Wechsel deiner Bank ist übrigens nicht aufwendig
Einer der Hauptgründe weshalb häufig nicht gewechselt wird ist der damit vermeintlich verbundene Aufwand. Die Kontoschließung bei der bestehenden Bank inklusive Überweisung des Restguthabens funktioniert aber vollautomatisch. Inzwischen sind die Banken auch gesetzlich dazu verpflichtet den Kontowechsel zu erleichtern (also Details zu Überweisungen, Daueraufträgen, etc. zu übermitteln).
Du checkst einmal in deinem jetzigen Onlinebanking deine Daueraufträge und Abbucher und änderst sie dann entsprechend bei den jeweiligen Unternehmen. (Anmerkung: Falls du diesen Artikel als FiP.S KlientIn liest und ein Kontowechsel bevorsteht – kurze Message genügt, wir kümmern uns um den Rest).
Hol dir jetzt das PDF!
Vorsorge, Versicherung & Anlage leicht gemacht – speziell für Uni- und FH-Absolventen. Sag‘ uns einfach wo wir’s hinsenden sollen. Wir halten dich mit regel-mäßigen Updates per Mail auf dem Laufenden.
Der nächste Schritt ist die Automatisierung deiner Finanzen
Damit du dir nicht nur Geld, sondern auch Zeit sparst und nicht mehr darüber nachdenken musst. Zum Start gibt es zwei einfache Wege.
Variante
Das ist die Basisoption zum Start.
Du hast dein Online-Gehaltskonto und eröffnest ein zweites Sparkonto bei der Bank (das ebenfalls gratis sein sollte; oder du nutzt eine der vorhin erwähnten Neo-Banken). Dorthin kannst du alles, was am Ende des Monats übrigbleibt, überweisen. Wenn du das bereits jetzt machst, dann überprüfe, ob du eh keine Gebühren zahlst.
Variante
Diese Variante empfehlen wir dir auf Dauer.
Du hast hier genauso ein Gratiskonto und ein Sparkonto zum Geld parken. Dort bunkerst du aber nur Geld für Dinge, die du innerhalb der nächsten 5 Jahren brauchst. Jegliches Vermögen, das du länger nicht benötigst, solltest du anfangen sinnvoll zu investieren.
Wenn du deine Finanzen automatisierst, sparst du jeden Monat den richtigen Betrag für dein Haus, dein Auto und deine ganzen anderen Ziele. Gleichzeitig kannst du völlig entspannt die Dinge kaufen, die du möchtest. Ohne Gewissensbisse. Wie das im Detail funktioniert, kannst du in unserem Artikel zu den Vorteilen der Geldanlageautomatisierung nachlesen.
Aber was wenn du jetzt etwas Spezielles von der Bank brauchst?
Aus persönlicher Erfahrung kann ich sagen, dass die Hotlines der Onlinebanken generell gut funktionieren (das gilt jetzt vor allem für die easybank, mit N26 & Co habe ich noch nicht telefoniert). Ich habe einmal eine größere Überweisung getätigt und bekam um 19:00 Uhr noch den Anruf, ob das wirklich richtig ist und sie die Überweisung durchführen sollen.
Als ich meine Kreditkarte sperren lassen musste aufgrund falscher Abbucher (ich war NICHT in China und hab dort Geld behoben 😉 ), wurde alles problemlos rückabgewickelt und erledigt. Für andere Dinge brauchst du die Bank nicht.
Der Mythos, dass du bei der Hausbank eine bessere Finanzierung für später bekommst ist ebenfalls einfach nur eines: Ein Mythos.
Verschwende kein Geld für sinnlose Gebühren, weil du glaubst, dass du dann in 10 Jahren mal ein besseres Zinsangebot für deine Hausfinanzierung bekommst. Das eine hat mit dem anderen nichts zu tun und wenn’s um den Kredit geht, dann ist es völlig irrelevant, ob du vorher bei der Bank Kunde warst oder nicht.
Alles nochmal in Kurzform
- Check dein Bankkonto und schau ob du Gebühren zahlst. Meist mit Studienende bzw. einige Monate (manchmal Jahre) danach wird vom Gratiskonto auf das Konto mit Gebühren umgestellt. Verschwende nicht dein Geld für Gebühren ohne Mehrwert. Sei dir aber bewusst, dass es je nach Zinsphase viele oder nur wenige echte Gratiskonten gibt. Du suchst also das beste Preis-Leistungs-Verhältnis.
- Such‘ dir eine seriöse Direktbank und eröffne ein (fast) Gratiskonto. Schließ dort keine zusätzlichen Dinge ab. Du willst nur das (fast) Gratiskonto. Eine Kreditkarte, die nichts kostet ist ok, aber lass dir nicht irgendetwas andrehen.
- Das Konto ist nur der erste Schritt. Automatisiere in der Folge auch deine Finanzen, damit du nicht mehr darüber nachdenken musst.
Falls in deiner Bankfiliale ein Zauberer arbeitet (vielleicht derselbe der die Power Balance Armbänder verhext?) … und dein Konto magischerweise mit 10 % Zinsen pro Jahr ausstattet, dann sind die Kontoführungsgebühren ok.
Häufige Fragen zu Kontogebühren und Gratiskonten in Österreich
Welche Bank hat keine Kontoführungsgebühren?
Welche Bank hat keine Kontoführungsgebühren?
Welche Bank keine Kontoführungsgebühren verlangt, hängt weniger von der Bank ab als von der Zinsphase. In Niedrigzinsphasen verdienen Banken am Konto selbst kaum etwas, deshalb verlangen dann fast alle Gebühren und echte Gratiskonten werden selten. In Phasen mit höheren Zinsen bieten dagegen viele Banken wieder Gratiskonten an, weil sich das Konto über die Einlagen rechnet. Je nachdem, wo wir gerade stehen, findest du also eine Vielzahl von Anbietern oder nur eine Handvoll. Gratiskonten gibt es dabei in drei Varianten. Bedingungslos kostenlos, typisch bei Neo-Banken, ohne Mindesteingang und ohne Mindestsaldo. Kostenlos ab einem monatlichen Gehalts- oder Geldeingang, typisch bei Direktbanken. Und kostenlos für Studierende und junge Leute bis zu einer Altersgrenze, typisch bei Filialbanken, wobei diese Konten meist mit Studienende oder kurz danach kostenpflichtig werden, genau der Moment, in dem die meisten ohne es zu merken anfangen, Gebühren zu zahlen.
Welche Bank für dich die richtige ist, entscheiden zwei Dinge. Erfüllst du die Bedingung dauerhaft, also kommt das Gehalt jeden Monat auf dieses Konto? Und wie sehen die Nebenkosten bei deiner Nutzung aus, etwa Bargeldbehebungen, Fremdwährungsgebühr und Dispozins? Den aktuellen Überblick liefert dir der AK-Bankenrechner, die Details prüfst du direkt auf der Website der Bank, weil Vergleichsrechner nicht immer topaktuell sind. Und egal, wo du landest, das Konto ist dein Gehaltskonto und sonst nichts. Versicherungen oder Veranlagungen schließt du dort nicht ab.
Wo bekomme ich ein gratis Bankkonto in Österreich?
Wo bekomme ich ein gratis Bankkonto in Österreich?
Ein gratis Bankkonto bekommst du in Österreich in der Regel bei Online- und Direktbanken, in Hochzinsphasen auch bei manchen Filialbanken, und die richtige findest du in drei Schritten:
- Geh auf den AK-Bankenrechner, füll dein Nutzungsprofil aus und lass dir die Konten mit ihren Kosten auflisten.
- Nimm die ersten zehn bis zwölf Institute und schau dir die aktuellen Angebote direkt auf deren Websites an, weil der Rechner nicht immer topaktuell ist. Welche du nimmst, ist im Grunde egal, nimm die, die dir am sympathischsten ist.
- Eröffne das Konto und lass dir nichts andrehen. Du machst dieses Konto nur als Gehaltskonto. Eine kostenlose Kreditkarte dazu ist in Ordnung, Versicherungen oder Veranlagungen bei der Bank sind es nicht, das bereust du später.
Als Zweitkonto, etwa zum Parken deiner Rücklagen, kannst du zusätzlich eine Neo-Bank in der kostenlosen Basisstufe nutzen. Nur eines solltest du dort nicht tun, nämlich Dinge kaufen, die du nicht brauchst. Neo-Banken verkaufen gern kleine, unnötige Versicherungen, auf die du verzichten kannst.
Gibt es ein Online-Konto ganz ohne Gebühren?
Gibt es ein Online-Konto ganz ohne Gebühren?
Ja, Online-Konten ganz ohne Kontoführungsgebühren gibt es, nur nicht in jeder Zinsphase gleich viele. Sind die Zinsen höher, findest du bei Neo- und Direktbanken etliche davon, teils ohne jede Bedingung, teils ab einem monatlichen Geldeingang. Sind die Zinsen nahe null, wird es dünn, und oft bleibt nur das günstigste statt des kostenlosen Kontos. „Ohne Gebühren“ heißt außerdem fast immer nur „ohne Kontoführungsgebühr“. An vier Stellen können trotzdem Kosten entstehen. Erstens bei Bargeldbehebungen, wenn die Bank sie auf eine Anzahl pro Monat begrenzt oder bestimmte Automaten ausnimmt. Zweitens bei Zahlungen in Fremdwährung, wo meist ein Aufschlag verrechnet wird. Drittens beim Überziehen, wo der Dispozins je nach Bank deutlich zweistellig sein kann. Viertens bei Extras wie einer physischen Karte oder Papierauszügen.
Entscheidend sind deshalb nicht die 0 € in der Werbung, sondern die Gesamtkosten bei deiner Nutzung. Wer selten Bargeld braucht, nur in Euro zahlt und nicht überzieht, kommt mit einem Gratiskonto tatsächlich auf null. Wer monatlich mehrmals abhebt und regelmäßig im Ausland zahlt, rechnet besser nach. Genau dafür ist das Nutzungsprofil im Bankenrechner da. Und zwei Dinge haben mit Gebühren nichts zu tun, auch wenn sie dir so verkauft werden. Zinsen bekommst du am Girokonto in keiner Zinsphase in nennenswerter Höhe, und ein besseres Kreditangebot für später gibt es für treue Kunden mit Gebührenkonto auch nicht.
Wie viel zahlt man durchschnittlich an Kontoführungsgebühren?
Wie viel zahlt man durchschnittlich an Kontoführungsgebühren?
Für ein Gehaltskonto bei einer Filialbank zahlt man in Österreich durchschnittlich rund 80 bis 150 € pro Jahr an Kontoführungsgebühren, je nach Nutzungsprofil, also Überweisungen, Behebungen und Zahlscheinen, auch deutlich mehr. Die Zahl für sich klingt harmlos. Über 15 Jahre sind es bei moderater Verzinsung, wenn du das Geld stattdessen anlegst, 1.500 bis 3.000 €. Und das ohne Mehrwert gegenüber einem Gratiskonto, denn Onlinebanking, Karte und Daueraufträge bekommst du dort genauso. Wie viele Gratiskonten es als Alternative gibt, schwankt mit der Zinsphase, in Niedrigzinsphasen sind es wenige, bei höheren Zinsen viele.
Der fehlende Mehrwert ist der entscheidende Punkt. Wenn du die Filiale wirklich nutzt oder ein Onlinebanking hast, das dir den Preis wert ist, zahl die Gebühr bewusst. Wenn du einfach nur ein Konto mit Onlinebanking willst, wie die meisten, verschenkst du jedes Jahr ein Audible-Abo, ein paar gute Essen oder über die Jahre eine schöne Reise. Die häufigste Ursache ist übrigens nicht die Wahl der Bank, sondern Trägheit. Das Konto stammt aus der Jugend oder dem Studium, war damals gratis und wurde irgendwann still auf Gebühren umgestellt.
Lohnt sich ein Bankwechsel wegen der Gebühren?
Lohnt sich ein Bankwechsel wegen der Gebühren?
Ja, ein Bankwechsel lohnt sich fast immer, wenn du für dein Konto Gebühren zahlst und dafür keinen Mehrwert bekommst, den dir ein Gratiskonto nicht genauso liefert. Die Rechnung ist einfach. Du sparst 80 bis 150 € im Jahr, über 15 Jahre mit Verzinsung 1.500 bis 3.000 €, und der Wechsel kostet dich einmalig ein, zwei Stunden. Die einzige Ausnahme ist, wenn du ein Service oder ein Onlinebanking tatsächlich nutzt, das dir die Gebühr wert ist. Dann ist die Gebühr keine Verschwendung, sondern ein bewusster Kauf.
Der Hauptgrund, warum trotzdem kaum jemand wechselt, ist der vermeintliche Aufwand. In Wahrheit sind Banken gesetzlich verpflichtet, den Kontowechsel zu erleichtern, also Daueraufträge, Abbucher und Zahlungspartner an die neue Bank zu übermitteln, und die Schließung des alten Kontos inklusive Überweisung des Restguthabens läuft automatisch. Falls das bei deiner Bank nicht sauber funktioniert, gehst du einmal deine Daueraufträge und Abbucher im Onlinebanking durch und änderst sie bei den jeweiligen Unternehmen, mehr ist es nicht. Was dich dagegen nicht abhalten sollte, ist der Mythos, dass du bei der Hausbank später eine bessere Finanzierung bekommst. Ob du vorher Kunde warst, ist beim Kredit völlig irrelevant, da zählen nur Bonität und Konditionen.
Sieh dir an, was wir für dich machen können, wenn es um Finanzplanung geht. Wir sind zwar keine Zauberer, aber unsere Spezialtarife und Konditionen für Akademiker sind (fast) genau so cool.
Finanzielle Freiheit, Akademikerboni, Absicherung & Geldmanagement leicht gemacht
Was du über Bitcoin wissen solltest und was du machen musst, damit du deine Bitcoins nicht verlierst