Pflichtteil, Erbe und wie du deine Angehörigen vor finanziellen Folgen schützt
Eyjafjallajökull ist nicht nur ein Zungenbrecher…
… er hat auch den Flugverkehr in Europa lahmgelegt. Es war ein gewöhnlicher Tag im Frühjahr 2010, als sich Millionen von Reisenden auf den Weg zu Flughäfen in ganz Europa machten. Allein an diesem Tag waren etwa 29.000 Flüge geplant. Die Flughäfen waren voll, und Geschäfts- & Urlaubsreisen standen am Plan. Doch der 14. April 2010 sollte anders verlaufen.
Der isländische Vulkan Eyjafjallajökull brach aus und stieß eine gigantische Aschewolke in den Himmel. Innerhalb weniger Stunden wurden mehr als 100.000 Flüge gestrichen. Millionen von Passagieren “strandeten”. Die Aschewolke machte den Luftraum über Europa unpassierbar und verursachte geschätzte wirtschaftliche Verluste von 1,7 Milliarden US-Dollar.
Die Naturkatastrophe war überraschend und zog schwere Folgen nach sich.
Ich spreche in diesem Fall aber gar nicht vom Todesfall an sich, sondern von den möglichen finanziellen Konsequenzen. Mit dem Todesfall an sich muss man erst einmal klarkommen und ihn verarbeiten. Doch speziell für junge Paare mit Kindern kann der Pflichtteil für Kinder auch noch zu einer schwierigen finanziellen Situation führen. Gerade in jungen Jahren ist ein Todesfall ein unerwartetes Ereignis (so wie der lahmgelegte Flugverkehr). Doch du solltest finanziell betrachtet nicht so überrascht sein wie die Flugindustrie bei einem Vulkanausbruch. Im Fall der Fälle sollte auf deine Angehörigen nicht auch noch eine finanzielle Last warten. Genau deshalb widmen wir uns diesem Thema.
Was regelt das Erbrecht eigentlich?
Wenn kein gültiges Testament vorliegt, dann regelt das Gesetz wer erbt und vor allem wie viel diese Personen erben. Durch ein Testament kann die gesetzliche Erbfolge verändert werden. Aber Achtung: Bestimmten Personengruppen steht ein gesetzlich geregelter Mindestanteil (Pflichtteil) zu. Den kannst du auch mit einem Testament nicht verändern.
Wie eingangs angedeutet, kann das Erbrecht gravierende Einschnitte in deinem bzw. im Leben deiner Angehörigen verursachen. Die richtige persönliche Absicherung kann davor aber schützen. Damit du abschätzen kannst, was das für dich bedeutet und wie mögliche Konsequenzen aussehen, müssen wir betrachten, was im Fall der Fälle eigentlich passiert.
Vorweg: Wir sind keine Rechtsanwälte oder Notare. Der Inhalt dieses Artikels ist im besten Wissen und Gewissen entstanden und auch mehrfach geprüft worden. Trotzdem könnten sich im Detail Fehler eingeschlichen haben. Da du sowieso ein Testament machen solltest, kannst du im Rahmen des Prozesses von einem Rechtsanwalt oder einem Notar deines Vertrauens deine Einzelsituation prüfen lassen. Dieser Artikel soll dich dazu animieren, das Thema anzugehen 🙂
Hol dir jetzt das PDF!
Vorsorge, Versicherung & Anlage leicht gemacht – speziell für Uni- und FH-Absolventen. Sag‘ uns einfach wo wir’s hinsenden sollen. Wir halten dich mit regel-mäßigen Updates per Mail auf dem Laufenden.
Wie sieht die gesetzliche Erbfolge aus?
Sehen wir uns zuerst die gesetzliche Erbfolge für verschiedene Szenarien an. Wir nehmen an, es existiert kein Testament und es greift die gesetzliche Erbfolge.
Eine verstorbene Person hinterlässt einen Ehegatten und Kinder
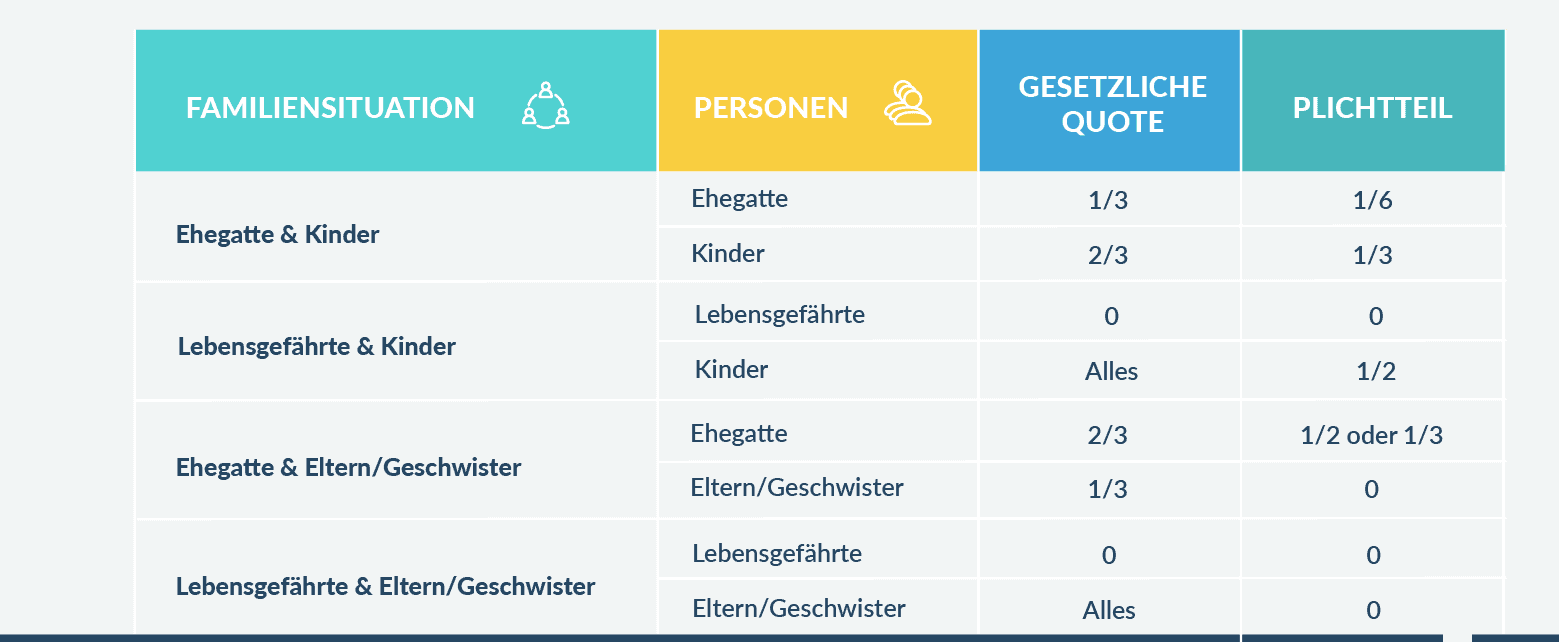
Der Ehegatte erbt ein Drittel der Verlassenschaft. Die Kinder (und deren Nachkommen) erhalten zwei Drittel. Geschwister und Eltern erhalten in dieser Situation nichts.
Eine verstorbene Person hinterlässt einen Lebensgefährten und Kinder
Wenn du nicht verheiratet bist, dann erben die Kinder alles. Dem Lebensgefährten steht kein gesetzlicher Erbteil zu. Nochmals zur Erinnerung: Das lässt sich durch ein Testament ändern. Mehr dazu später.
Eine verstorbene Person hinterlässt einen Ehegatten und keine Kinder
Der Ehegatte erhält zwei Drittel. Ein Drittel bekommen die Eltern.
Eine verstorbene Person hinterlässt einen Lebensgefährten und keine Kinder
Hier verhält es sich gleich wie in der Situation mit Kindern. Der Lebensgefährte erbt nichts und die Eltern bzw. Geschwister (und deren Nachkommen) erben alles. Allgemein erbt ein Lebensgefährte nur, wenn überhaupt kein gesetzlicher Erbe mehr (nach dem Parentelensystem) existiert.
Anmerkung: Wir gehen hier bewusst nicht auf die genauen Details der Wohnsituation (Miete, Eigentumswohnung, Haus) bzw. auf die damit verbundenen Sonderregeln ein, da dies sehr komplex ist und für jede einzelne Situation individuell betrachtet werden sollte (am besten von einem Notar oder Rechtsanwalt).
Was kannst du durch ein Testament verändern?
Zuerst sollte eines klar sein: Ein gültiges Testament muss grundsätzlich bestimmten gesetzlichen Formvorschriften entsprechen. Ansonsten ist es komplett unwirksam. Wir würden deshalb empfehlen, dass du dich für die Erstellung eines Testaments an einen Notar bzw. Rechtsanwalt wendest. Vor allem auch um sicher zu sein, wie die Regelung deiner Wohnsituation im Fall der Fälle wirklich ist. Bei einem unserer Spezialtarife in der Rechtsschutzversicherung ist die Erstellung eines Testaments übrigens inkludiert.
Der sogenannte Pflichtteil kann testamentarisch nicht gestrichen werden (jedoch unter gewissen Umständen gemindert). Um einen Überblick zu bekommen, sehen wir uns wieder die verschiedenen Szenarien von zuvor an und besprechen, wie hoch die Pflichtteile sind (egal wie das Testament formuliert ist):
Pflichtteil: Ehegatte und Kinder
Dem Ehegatten steht zumindest ein Sechstel der Verlassenschaft zu. Egal ob er im Testament berücksichtigt wird oder nicht. Das ist der Pflichtteil und steht immer in Geld zu. Die Kinder erhalten ein Drittel. Geschwister und Eltern erhalten in dieser Situation nichts.
Pflichtteil: Lebensgefährte und Kinder
Der Pflichtteil für die Kinder beträgt die Hälfte der Verlassenschaft. Wie du weißt, steht dem Lebensgefährten kein gesetzlicher Erbteil zu. Wenn in unserem Fall beispielsweise im Testament der Lebensgefährte zu 100 % genannt wird, dann erhält er trotzdem (wertmäßig) nur die Hälfte aufgrund des Pflichtteils der Kinder.
Pflichtteil: Ehegatte und keine Kinder
Der Ehegatte erhält alles, wenn dieser im Testament als Alleinerbe genannt wird. Die Eltern oder Geschwister haben keinen Pflichtteil und bekommen daher nichts. Wird der Ehegatte im Testament nicht erwähnt, sondern die Eltern als Erben genannt, dann erhält der Ehegatte trotzdem die Hälfte (wenn kein Elternteil mehr lebt) bzw. ein Drittel (wenn beide Elternteile noch leben) und 5/12 (wenn ein Elternteil noch lebt) der Verlassenschaft.
Pflichtteil: Lebensgefährte und keine Kinder
Wenn der Lebensgefährte im Testament genannt wird, dann erhält er alles. Sollten im Testament allerdings die Eltern oder Geschwister genannt werden, dann erhält der Lebensgefährte nichts (da dieser keinen Pflichtteil hat).
Was ist insbesondere für deine persönliche Absicherung entscheidend?
Vor allem zwei Szenarien sind unserer Meinung nach wichtig:
1. Wenn du nicht verheiratet bist und kein Testament hast, dann ist die Situation deines Lebensgefährten eher suboptimal.
Gesetzlich steht dem Lebensgefährten gar nichts zu, wenn Kinder, Eltern oder Geschwister existieren. Der Lebensgefährte hat lediglich ein Wohnrecht (befristet auf max. 1 Jahr nach dem Tod). Hier ist der erste Schritt also unbedingt ein Testament oder alternativ der Abschluss einer Ablebensversicherung in angemessener Höhe.
2. Ein besonderes Problem entsteht bei Kindern:
Nehmen wir einmal an, dass du mit deinem Partner in einer Eigentumswohnung lebst oder z.B. ein Reihenhaus hast, das üblicherweise auch nach WEG (Wohnungseigentumsgesetz) geregelt ist. Im WEG ist eine Eintragung nur mit 50 % oder 100 % möglich. Bei Tod eines Miteigentümers wächst auf Grund des Gesetzes die halbe Wohnung an den überlebenden Miteigentümer an und dieser muss maximal den halben Verkehrswert in die Verlassenschaft zahlen. Dies wird als Bemessungsgrundlage für die Erbteile sowie Pflichtteile der Kinder herangezogen. Wenn du kein Testament hast und dein Partner verstirbt, dann erbt dein Kind bzw. Kinder zwei Drittel. Dieses Geld muss erst einmal aufgebracht werden.
Über das Geld kannst du dann auch nicht verfügen, da es für die minderjährigen Kinder vorgesehen ist und mündelsicher veranlagt werden muss, bis sie volljährig sind. Es gibt im WEG aber Sonderregelungen, wenn der überlebende Partner selbst pflichtteilsberechtigt ist (also Ehegatte oder eingetragener Partner) und ein dringendes Wohnbedürfnis hat. Dann muss er nur ein Viertel des Verkehrswerts der gesamten Wohnung in die Verlassenschaft zahlen, also die Hälfte des normalen Übernahmspreises.
(Update 2026: Laut OGH vom 25.07.2024, 2 Ob 123/24p, wird der Pflichtteil der Kinder in diesem Fall nur von dem Betrag berechnet, der tatsächlich in die Verlassenschaft fließt, und nicht mehr vom vollen Wert des halben Anteils.) Die Regelungen des § 14 WEG sind sehr speziell und erfordern ein juristisches Fachwissen, welches man jedenfalls vorab mit einem Notar bzw. Rechtsanwalt besprechen sollte.
Allgemein ist ein Pflichtteilsanspruch übrigens immer ein Anspruch in Geld
Deshalb kann in der Konstellation mit jungen Kindern durchaus ein finanzieller Engpass entstehen, wenn nicht richtig vorgesorgt wurde. Es reicht eben nicht aus, dass man lediglich eine Ablebensversicherung für den Kredit abschließt. Denn selbst wenn der Kredit abbezahlt ist, stehen den Kindern Pflichtteile zu. Ohne Testament sprechen wir sogar von zwei Drittel. Egal wie man es individuell regeln möchte, nachdenken sollte jedes Paar darüber. Mit Kindern würde ich sogar sagen, dass es fahrlässig ist, nicht darüber nachzudenken.
Eine einfache Lösung für die „Bezahlung“ von Pflichtteilen ist eine Ablebensversicherung
Eine Ablebensversicherung leistet einen Einmalbetrag, wenn die versicherte Person stirbt. Wir würden immer empfehlen sich gegenseitig abzusichern. Wenn man auf Nummer Sicher gehen will, dann ist die beste Konstellation vermutlich die folgende:
Versicherungsnehmer ist Partner Nummer 1 und versicherte Person ist Partner Nummer 2. Bezugsberechtigt im Todesfall ist Partner Nummer 1. Partner Nummer 1 bekommt also das Geld, wenn Partner Nummer 2 stirbt. Hier wird also das Leben von Partner Nummer 2 versichert und der Vertrag gehört Partner Nummer 1. Dieser Vertrag sollte im Todesfall von Partner Nummer 2 also auch nicht in die Verlassenschaft fallen. Keine Sorge, so kompliziert wie sich das anhört ist es gar nicht.
Wie hoch die Ablebensversicherung sein muss bzw. sein sollte ist abhängig vom Vermögen
Da es für die Ausbildung & Versorgung der Kinder aber vermutlich nicht “zu viel” Geld geben kann, würden wir mindestens 150.000 € ansetzen (falls du in einem Artikel von uns noch weniger liest, dann ist der vermutlich schon etwas älter und noch nicht inflationsbereinigt 😉 ). Da eine Ablebensversicherung normalerweise nicht die Welt kostet, spricht aber sicher vieles dafür eher etwas mehr zu versichern. 150.000 € kosten für Nichtraucher üblicherweise ca. 5 bis 15 € monatlich für eine Laufzeit von 25 Jahren (Gesundheit, Beruf und “gefährliche” Hobbys spielen bei der exakten Prämie eine wichtige Rolle).
Ob ein Vulkan ausbricht oder nicht, können wir vermutlich genauer vorhersagen als den eigenen Todesfall oder das Ableben eines geliebten Menschen. Doch die Auswirkungen der Aschewolke von Eyjafjallajökull waren schwer vorhersehbar. Hier unterscheidet sich der Vulkanausbruch vom Erbfall. Denn finanziell kann man mit der richtigen Planung die Konsequenzen so niedrig wie möglich halten bzw. sogar eliminieren. Die richtige Planung ist ein Teil davon.
Häufige Fragen zum Pflichtteil beim Erben in Österreich
Was ist der Pflichtteil beim Erben?
Was ist der Pflichtteil beim Erben?
Der Pflichtteil ist der gesetzliche Mindestanteil an einer Verlassenschaft, der bestimmten nahen Angehörigen auch dann zusteht, wenn ein Testament sie übergeht. Pflichtteilsberechtigt sind in Österreich nur die Kinder (und deren Nachkommen) sowie der Ehegatte oder eingetragene Partner. Eltern und Geschwister haben seit der Erbrechtsreform 2017 keinen Pflichtteil mehr, und ein Lebensgefährte hatte nie einen. Die Höhe beträgt immer die Hälfte des gesetzlichen Erbteils, und der Anspruch besteht ausschließlich in Geld, nicht in einem Anteil an der Wohnung oder am Auto.
Wegnehmen lässt sich der Pflichtteil praktisch nicht, nur in drei Fällen verringern oder ausschließen. Erstens kann er auf die Hälfte gemindert werden, wenn über lange Zeit kein familiäres Naheverhältnis bestand. Zweitens ist eine Enterbung nur aus schwerwiegenden gesetzlichen Gründen möglich. Drittens kann ein Pflichtteilsberechtigter zu Lebzeiten des Erblassers per Notariatsakt freiwillig auf seinen Pflichtteil verzichten. Für junge Familien ist vor allem eines wichtig. Der Pflichtteil der Kinder ist ein Geldanspruch, der schnell zum finanziellen Engpass wird, wenn das Vermögen in einer Immobilie steckt.
Wie hoch ist der Pflichtteil der Kinder in Österreich?
Wie hoch ist der Pflichtteil der Kinder in Österreich?
Der Pflichtteil der Kinder beträgt in Österreich ein Drittel der Verlassenschaft, wenn auch ein Ehegatte oder eingetragener Partner hinterbleibt, und die Hälfte, wenn kein Ehegatte da ist. Dieser Anteil steht allen Kindern gemeinsam zu und wird nach Köpfen aufgeteilt. Zum Vergleich: Ohne Testament würden die Kinder neben dem Ehegatten zwei Drittel erben, ohne Ehegatten sogar alles. Der Pflichtteil ist also genau die Hälfte dessen, was das Gesetz ohne Testament vorsieht.
Ein Beispiel: Die Verlassenschaft ist 300.000 € wert, es gibt einen Ehegatten und zwei Kinder. Der Pflichtteil der Kinder beträgt zusammen 100.000 €, also 50.000 € pro Kind, und zwar in Geld. Sind die Kinder minderjährig, darf der überlebende Elternteil über dieses Geld nicht frei verfügen, es muss mündelsicher veranlagt werden, bis die Kinder volljährig sind. Genau deshalb reicht es nicht, nur den Kredit mit einer Ablebensversicherung abzusichern. Auch die Pflichtteile der Kinder wollen bezahlt sein.
Gibt es einen Pflichtteil trotz Testament?
Gibt es einen Pflichtteil trotz Testament?
Ja, genau dafür gibt es den Pflichtteil. Mit einem Testament kannst du frei bestimmen, wer dein Erbe wird, aber Kinder und Ehegatte behalten ihren gesetzlichen Mindestanteil in Geld. Setzt du beispielsweise deinen Lebensgefährten als Alleinerben ein und hast Kinder, bekommt er wertmäßig trotzdem nur die Hälfte, weil die andere Hälfte als Pflichtteil den Kindern gehört. Übergehst du deinen Ehegatten zugunsten deiner Eltern, steht ihm je nach Konstellation ein Drittel bis die Hälfte zu.
Der Pflichtteil muss allerdings aktiv eingefordert werden. Fällig ist er ein Jahr nach dem Tod, und der Anspruch verjährt drei Jahre, nachdem der Berechtigte von Testament und Nachlass erfahren hat. Wer den Pflichtteil einer bestimmten Person wirklich vermeiden will, hat nur zwei Wege. Entweder die Person verzichtet zu Lebzeiten per Notariatsakt darauf, was in Familien mit Übergabeverträgen häufig vorkommt. Oder das Vermögen wird so gestaltet, dass es gar nicht in die Verlassenschaft fällt, etwa über eine Ablebensversicherung, bei der der Partner Versicherungsnehmer und Bezugsberechtigter ist.
Wie berechnet man den Pflichtteil?
Wie berechnet man den Pflichtteil?
Den Pflichtteil berechnest du in drei Schritten. Zuerst ermittelst du den reinen Nachlass, also alle Vermögenswerte zum Verkehrswert am Todestag abzüglich Schulden, Begräbnis- und Verfahrenskosten. Der Einheitswert einer Immobilie spielt dabei keine Rolle, auch wenn Erben ihn gerne vorlegen, weil er viel niedriger ist. Maßgeblich ist der Marktwert, im Streitfall ermittelt durch einen Sachverständigen. Dann rechnest du Schenkungen hinzu, die der Verstorbene zu Lebzeiten gemacht hat, an Pflichtteilsberechtigte zeitlich unbegrenzt, an andere Personen innerhalb der letzten zwei Jahre vor dem Tod. Zuletzt wendest du die Quote an, also die Hälfte des gesetzlichen Erbteils.
Ein Beispiel: Eine Eigentumswohnung im Wert von 400.000 € gehört beiden Ehepartnern je zur Hälfte, es gibt zwei Kinder und ein Testament zugunsten des Partners. Stirbt ein Partner, wächst seine Hälfte dem anderen an. Normalerweise müsste der überlebende Partner dafür den halben Verkehrswert, also 200.000 €, in die Verlassenschaft zahlen. Ist er selbst pflichtteilsberechtigt und hat ein dringendes Wohnbedürfnis, sind es nach dem Wohnungseigentumsgesetz nur ein Viertel des Wohnungswerts, also 100.000 €. Der Pflichtteil der Kinder wird laut OGH nur von diesem Betrag berechnet, das sind ein Drittel, also 33.333 € gesamt beziehungsweise 16.667 € pro Kind, in Geld. Unverheiratete Paare haben diese Erleichterung nicht, hier bleibt es beim halben Verkehrswert und die Kinder haben mit der Hälfte davon Anspruch auf 100.000 €. Kann der Erbe nicht sofort zahlen, kann das Gericht den Pflichtteil bis zu fünf Jahre stunden, in Härtefällen bis zu zehn. Für deine konkrete Situation lässt du das am besten von Notar oder Rechtsanwalt prüfen.
Wie hoch ist der Pflichtteil des Ehepartners in Österreich?
Wie hoch ist der Pflichtteil des Ehepartners in Österreich?
Der Pflichtteil des Ehepartners beträgt in Österreich ein Sechstel der Verlassenschaft, wenn Kinder vorhanden sind. Ohne Kinder hängt die Höhe davon ab, ob die Eltern des Verstorbenen noch leben. Leben beide Elternteile, sind es ein Drittel, lebt nur noch ein Elternteil, sind es fünf Zwölftel, und lebt kein Elternteil mehr, die Hälfte. Der Grund für die Staffelung ist einfach. Der Pflichtteil ist immer die Hälfte des gesetzlichen Erbteils, und der Erbteil des Ehegatten wächst, je weniger Eltern da sind. Dasselbe gilt für eingetragene Partner.
Wichtig zum Verständnis: Die Eltern selbst haben seit 2017 keinen Pflichtteil mehr, sie sind aber nach wie vor gesetzliche Erben, wenn keine Kinder da sind, und genau deshalb verändert sich mit ihnen der Anteil des Ehegatten. Für Lebensgefährten gilt das alles nicht. Ein Lebensgefährte hat weder ein gesetzliches Erbrecht noch einen Pflichtteil, nur ein auf ein Jahr befristetes Wohnrecht in der gemeinsamen Wohnung. Wer unverheiratet zusammenlebt, sichert den Partner also nur über ein Testament oder eine Ablebensversicherung ab. Der Ehegatte hat dagegen zusätzlich zu seinem Pflichtteil das gesetzliche Recht, in der Ehewohnung weiter zu wohnen und den Hausrat zu behalten.
1. Wenn du wissen willst, welche drei Finanzplanungsfehler du nicht machen solltest, worauf es bei Versicherungen wirklich ankommt und wie du zu Boni für Uni- und FH-Absolventen in allen Finanz-Bereichen kommst, dann solltest du dir unseren ultimativen Finanzplanungsguide downloaden.
2. Du kannst auch sofort mit uns sprechen und mit deiner smarten Finanzplanung starten. Kostenfrei. Online. Unverbindlich. Dafür aber mit Spezialtarifen und Mehrwert für Uni- und FH-AbsolventInnen. Egal ob es um Versicherung, Geldanlage, Vorsorge oder um die Finanzierung deines Eigenheims geht.
Für mehr Infos:
Finanzielle Freiheit, Akademikerboni, Absicherung & Geldmanagement leicht gemacht
Was du über Bitcoin wissen solltest und was du machen musst, damit du deine Bitcoins nicht verlierst