Wie und wann bewertet man die Performance eines Investments und welche Fallgruben musst du dabei vermeiden?
General Sherman steht seit ca. 1.900 bis 2.500 Jahren in der kalifornischen Sierra Nevada
Nein, General Sherman ist kein Vampir oder ein anderweitig Untoter. Es handelt sich bei diesem General um den größten lebenden Baum der Welt. Seine imposante Präsenz, mit einem Stammvolumen, das den Himmel zu berühren scheint, erzählt von Jahrtausenden. Dieser Mammutbaum hat mehr gesehen als jedes andere Lebewesen. Seine Rinde ist unter anderem von gewaltigen Waldbränden gezeichnet. Doch sein genaues Alter ist schwer herauszufinden. Bei lebenden Bäumen, bei denen man die Jahresringe nicht direkt zählen kann, kommt es zu verschiedenen Methoden, um das Alter zu bestimmen.
Kernbohrungen sind bei großen Bäumen wie General Sherman allerdings nicht praktikabel. Auch die durchschnittlichen Wachstumsraten für Bäume derselben Art sind ungenau. Das gilt ebenfalls für historische Aufzeichnungen. Die Bestimmung des Alters von Mammutbäumen ist also eine Kombination aus Wissenschaft und Schätzung, die Fachwissen und oft auch ein wenig Kreativität erfordert.
Betrachtet man nur die reine Performance am Papier, dann ist das für die Bewertung zu wenig. Warum das so ist, klären wir im Laufe dieses Artikels.
Starten wir mit:
Wie bewertet man die Performance eines Investments?
Es scheint doch einfach zu sein: Wenn ein Fonds oder ein anderes Investment zum Beispiel 10 % Rendite erzielt hat, dann ist das die Performance. Jetzt vergleicht man das mit ähnlichen Investments und hat automatisch ein Ergebnis. Oder? Na ja. Ein Ergebnis hat man schon, aber es stellen sich auf Anhieb ein paar Fragen: Was sind die ähnlichen Investments, mit denen man sein Investment vergleicht? Wie hoch war bzw. ist das Risiko der einzelnen Investments tatsächlich? Wie viel Aufwand oder Kosten hatte man mit dem Investment (vor allem, wenn man selbst Zeit aufwenden musste, stellt sich die Frage, wie man diese Zeit bewertet)? Wie liquide ist das Investment, um seinen Gewinn zu realisieren?
Wir könnten hier noch viele Fragen stellen
Wir könnten uns verschiedenste Kennzahlen zum Vergleich von Investments ansehen. Doch für diesen Artikel wollen wir vor allem Folgendes beleuchten: Oftmals wird nur die reine Performance angesehen und diese wird als einziges Kriterium herangezogen. Diese Bewertung findet immer im Nachhinein statt und ist eine Ergebnis-basierte Bewertung. Ist die Rendite “gut”, dann sieht man das Investment positiv. Ist sie “schlecht”, dann war das Investment negativ. Doch entscheidend ist, warum man das Investment getätigt hat. Wie kam man zu seiner Entscheidung?
Eine rückwirkende Beurteilung einer Entscheidung, basierend auf dem Ausgang, ist niemals sinnvoll
Im Englischen nennt man das “Resulting”. Das Ergebnis der Entscheidung wird rückblickend als Kriterium für die Qualität der Entscheidung verwendet. Doch das ist nicht richtig. Eine Entscheidung gehört, basierend auf den Informationen, die du damals hattest, bewertet und nicht basierend auf dem Ergebnis. Ein gutes Beispiel dafür ist Poker. Wenn du die strategisch und mathematisch richtige Entscheidung triffst, kannst du trotzdem die Hand verlieren. Das macht aber deine Entscheidung nicht schlecht. Genauso wenig ist deine Entscheidung gut, wenn du zwar eine Glückssträhne hast und gewinnst, aber dein Geld ständig als Underdog in den Pot wirfst.
Nehmen wir an, du mischt deinem Portfolio 10 % in Gold oder Bitcoin bei (das ist jetzt keine Empfehlung, sondern nur ein allgemeines Beispiel). Jetzt siehst du dir die Ergebnisse an und die anderen 90 % haben sehr gut performt, doch deine 10 % Position war richtig mies. War es dann ein Fehler, die 10 % in Gold / Bitcoin zu geben? Das kommt darauf an, wie die Situation zum Zeitpunkt der Veranlagung war und warum du dein Portfolio so gestaltet hast. Womöglich waren die 90 % völlig irrsinnig veranlagt und du hattest Glück. Oder auch nicht. Egal ob du dein Ergebnis auch basierend auf dem eingegangenen Risiko bewertest (das wäre zumindest schon mal etwas besser): Das Ergebnis am Papier hat nicht automatisch eine starke Aussagekraft über die Qualität deiner Investment-Entscheidung. Zumindest nicht auf kurze Sicht (mehr dazu später).
Was beim Resulting meist vergessen wird, sind die alternativen Pfade
Investmentergebnisse können durch schwarze Schwäne, graue Schwäne oder einfach nur Glück oder Pech stark verzerrt werden. Je kürzer der Zeithorizont ist, desto extremer kann die Verzerrung sein (ein bisschen mehr dazu kommt wie erwähnt noch später und wenn du magst, kannst du unseren Artikel Signal vs. Rauschen: Wie du bei Finanzen, Versicherungen & Co das Rauschen ausblendest lesen). Macht man eine Ergebnis-basierte Bewertung, dann geht man automatisch davon aus, dass das Ergebnis das einzig mögliche Ergebnis war und es immer zu 100 % eintritt. Doch auf der Welt können viele Dinge passieren, die unsere Investments beeinflussen. Wer hatte Anfang 2020 die Covid-Pandemie am Schirm? Wer rechnete mit dem Russland-Ukraine Konflikt? Wer kann voraussagen, wie lange diese Ereignisse andauern und wie exakt die Auswirkung auf die Kapitalmärkte ist?
Doch das bedeutet, dass sich manche Teile deines Portfolios besser entwickeln werden als andere und es bedeutet auch, dass die Entwicklung vielleicht genau umgekehrt wäre, wenn diese Ereignisse nicht passieren. Je mehr du darüber nachdenkst, desto mehr sollte dir klar werden, wie sinnlos “Resulting” im Investmentbereich ist. Erschwerend kommt hinzu, dass jede Entscheidung, die wir treffen, auch davon abhängt, wann wir das Geld benötigen und wie viel Schwankung wir deshalb akzeptieren können und wollen. Wie heißt es im Volksmund: Äpfel mit Äpfeln und Birnen mit Birnen vergleichen. Kaum jemand versteht und vergleicht allerdings Performances tatsächlich unter Berücksichtigung all dieser Punkte. Die Bewertung eines Investments findet zusätzlich meist viel zu früh statt.
Wann ist der richtige Zeitpunkt für die Bewertung eines Investments?
- Unser Anlagehorizont ist 15 Jahre.
- Wir sparen monatlich.
- Wir legen zu 100 % in Aktien an.
- Für unser Beispiel setzen wir die 100 % Aktien mit einem passiven Indexfonds / ETF, und zwar dem MSCI World, um.
Ich habe diese Anlage bereits in unserem Artikel Dieser Artikel verändert wahrscheinlich deine Einstellung zu langfristigem Investment analysiert. Für diesen Artikel habe ich die Zahlen nochmals upgedatet (Stand: Anfang 2024).
So hoch ist die Wahrscheinlichkeit, dass du ein positives Ergebnis erzielst bei einer monatlichen Veranlagung im MSCI World seit 1970:
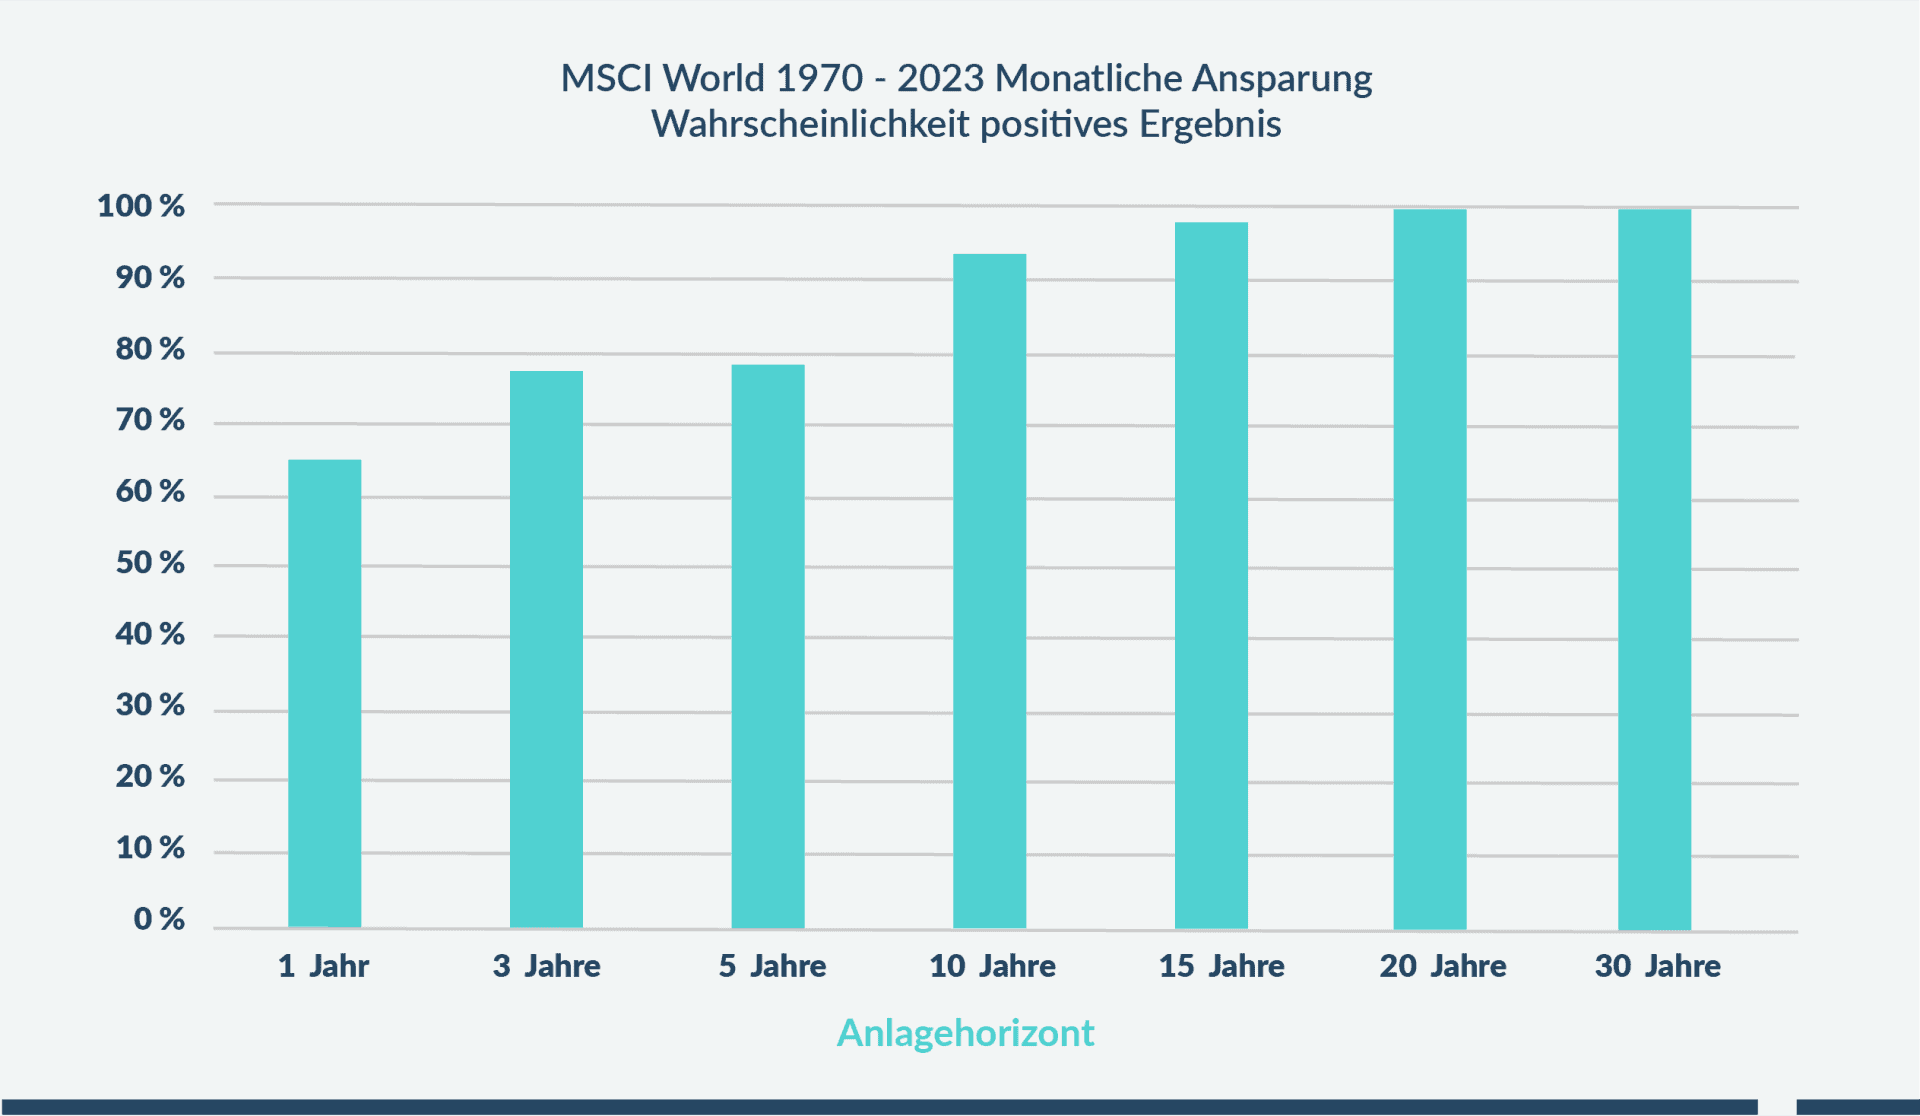
Eine Bewertung der Performance nach 1 oder 3 oder 5 Jahren ist praktisch sinnlos. Selbst nach 5 Jahren warst du historisch betrachtet in mehr als einem Fünftel der Fälle noch negativ (die schlechteste Performance lag sogar bei -18,3 % pro Jahr). Auch nach 10 oder sogar 15 Jahren ist die Wahrscheinlichkeit eines positiven Ergebnisses nicht bei 100 % (historisch betrachtet). Wobei man hier ein paar Details beleuchten muss:
- Bei 15 Jahren Anlagehorizont gab es bei einer monatlichen Ansparung nur eine einzige 15-Jahres-Periode (von 40), in der du negativ gewesen wärst (mit übrigens -1,4 % p.a.). Die Durchschnittsrendite aller 15-Jahres-Perioden lag bei knapp über 8,5 % p.a.
- Bei 10 Jahren Anlagehorizont gab es “nur” drei negative 10-Jahres-Perioden (die schwächste lag hier bei -6,9 % pro Jahr) und im Durchschnitt bist du auch hier bei über 8,5 % p.a.
D.h. die historischen Wahrscheinlichkeiten einer erfolgreichen Anlage bei 10 oder 15 Jahren lassen sich durchaus sehen. Vor allem zwingt uns natürlich niemand, dass wir durchgehend in 100 % Aktien veranlagen. Wir haben also auch noch Einfluss auf unsere Veranlagung (und können defensiver veranlagen). Generell sollen diese Dinge aber eines untermauern:
Vergiss eine Bewertung eines Investments nach einem oder selbst nach ein paar Jahren!
Das heißt nicht, dass jedes Investment eine Schonfrist für 5 oder 10 Jahre bekommt. Es muss natürlich grundsätzlich Sinn machen. Wenn du für deine langfristige Anlage beispielsweise zu 100 % am Sparbuch anlegst, dann kann ich dir jetzt schon sagen, dass dies auf 30 Jahre nicht die schlauste Vorgehensweise ist – auch wenn ich die Zinsen nicht voraussagen kann. Eine fundamentale Bewertung und Betrachtung des Investments an sich, ist also trotzdem unerlässlich. Doch wenn diese Bewertung erfolgt ist und sich die Grundsituation nicht gravierend verändert hat, dann ist die Performance nach ein paar Jahren meist irrelevant.
Machen wir noch ein Beispiel zum Thema fondsgebundene LV
Da gestaltet sich, wenn man nicht komplett mitdenkt, die Bewertung noch schwieriger. Oftmals hat man in den ersten 5 bis 10 Jahren Kosten im Vertrag, die später nicht mehr anfallen. Eine Bewertung nach 5 Jahren könnte, wenn man das nicht bedenkt, verheerend ausfallen, da durch die Anfangskosten (fast) garantiert weniger im Vertrag liegt, als bisher eingezahlt wurde. Egal wie die Performance der Fonds ist. Fondsgebundene LVs spielen ihre große Stärke über lange Anlagehorizonte aus (aufgrund der Kostenstruktur und der Steuervorteile; mehr dazu findest du in unserem Artikel zur fondsgebundenen Lebensversicherung. Auch hier ist also die Zeitkomponente entscheidend.
Was bedeutet das alles für uns?
Warum eine Bewertung anhand der Rendite der letzten 2-3 Jahre nicht spannend ist, sollte dir inzwischen klar sein. Um ein Investment wirklich bewerten zu können, muss man sich vor allem vorab bewusst machen, warum man sein Investment wie gestaltet. Wenn du keine Ahnung hast, warum in deinem Portfolio das Investment X, Y und Z ist, dann wird jegliche Bewertung und Einschätzung schwierig sein. Vor allem wird bei einem zwischenzeitlichen Blick auf die Performance eher die Angst überwiegen, wenn das Investment sich nicht wie erhofft entwickelt hat. Nur mit dem Verständnis, warum man welches Investment tätigt und dem Bewusstsein, dass Resulting und eine zu frühe Betrachtung sinnlos sind, wird man dauerhaft erfolgreich (und vor allem entspannt) Geld anlegen können.
Warum das so ist, sollte dir nach der Lektüre dieses Artikels klar sein.
Häufige Fragen zur Bewertung von Investments
Wie analysiert bzw. bewertet man die Performance eines Fonds?
Wie analysiert bzw. bewertet man die Performance eines Fonds?
Nicht über die Rendite allein, sondern über vier Fragen. Erstens der Vergleichsmaßstab: Ein weltweiter Aktienfonds gehört mit einem weltweiten Index verglichen, nicht mit dem Sparbuch oder einem Immobilienfonds, sonst vergleichst du Äpfel mit Birnen. Zweitens das eingegangene Risiko, denn 10 % Rendite mit halber Schwankung sind mehr wert als 10 % mit Vollgas. Drittens Kosten und eigener Zeitaufwand. Und viertens der Zeitraum, denn kurze Zeiträume sagen fast nichts aus.
Genau dieser letzte Punkt wird am meisten unterschätzt, und er betrifft vor allem den Blick auf das absolute Ergebnis. Historisch betrachtet war eine monatliche Anlage in den weltweiten Aktienmarkt selbst nach 5 Jahren noch in mehr als einem Fünftel der Fälle im Minus. Ob dein Fonds nach 1 bis 3 Jahren im Plus oder Minus steht, sagt also fast nichts aus, aussagekräftig wird das erst über Zeiträume von 10 Jahren aufwärts. Anders ist es beim relativen Vergleich. Wenn ein gemanagter Fonds seinen passenden Vergleichsindex über mehrere Jahre durchgehend klar unterperformt, ist das durchaus schon ein Indikator, dafür musst du keine 10 Jahre warten. Entscheidend bleibt in beiden Fällen, warum du den Fonds gewählt hast. Wenn die Grundidee stimmt und sich an der Situation nichts geändert hat, ist die Zwischenperformance meist Rauschen.
Wie wird Performance in der Vermögensverwaltung gemessen?
Wie wird Performance in der Vermögensverwaltung gemessen?
In der professionellen Vermögensverwaltung wird meist die zeitgewichtete Rendite verwendet. Sie rechnet deine Ein- und Auszahlungen heraus und zeigt die reine Veranlagungsleistung des Verwalters. Daneben gibt es die geldgewichtete Rendite, die deine Zahlungsströme einbezieht und damit dein persönliches Ergebnis abbildet. Ein Beispiel macht den Unterschied greifbar. Du startest mit 10.000 €, das erste Jahr bringt 20 % plus. Dann zahlst du 100.000 € nach, und das zweite Jahr verliert 10 %. Zeitgewichtet war die Leistung ordentlich, denn bewertet wird nur die Abfolge aus plus 20 und minus 10. Dein persönliches, geldgewichtetes Ergebnis ist trotzdem klar negativ, weil der große Betrag erst kurz vor dem schwachen Jahr investiert wurde. Beide Zahlen stimmen, sie beantworten nur verschiedene Fragen.
Dazu kommt der Vergleich mit einer passenden Benchmark, also einem Vergleichsindex, der zur vereinbarten Strategie passt. Eine Vermögensverwaltung mit 50 % Aktienquote darf nicht am reinen Aktienmarkt gemessen werden. Und auch hier gilt die Zeitregel aus dem Artikel. Aussagekräftig wird die Messung erst über mehrere Jahre, nicht über Quartale. Wer seinen Verwalter nach einem schwachen Halbjahr bewertet, betreibt Resulting.
Was bedeutet Rendite bei Aktien?
Was bedeutet Rendite bei Aktien?
Die Rendite ist dein Gesamtertrag aus einer Aktienanlage, ausgedrückt in Prozent pro Jahr. Sie besteht aus zwei Teilen, nämlich der Kursentwicklung und den Dividenden, also den Gewinnausschüttungen der Unternehmen. Steigt deine Aktie von 100 € auf 105 € und schüttet 2 € Dividende aus, liegt deine Gesamtrendite bei 7 %. Wer nur auf den Kurs schaut, unterschätzt den langfristigen Ertrag von Aktien deshalb deutlich.
Wichtig ist außerdem der Unterschied zwischen nominaler und realer Rendite. Nominal ist die Zahl am Papier, real ist das, was nach Abzug der Inflation an Kaufkraft übrig bleibt. Und wie im Artikel gezeigt gilt auch hier: Eine einzelne Jahresrendite sagt wenig aus. Aussagekräftig sind durchschnittliche Renditen über lange Zeiträume, und selbst die sind historische Werte und keine Garantie für die Zukunft.
Wie überprüfe ich meine Geldanlage regelmäßig?
Wie überprüfe ich meine Geldanlage regelmäßig?
Seltener und anders, als du vermutlich denkst. Ein Blick pro Jahr reicht in den meisten Fällen völlig, und dabei prüfst du nicht primär die Rendite, sondern die Grundsituation. Passt die Anlage noch zu deinem Anlagehorizont und deinen Zielen? Hat sich an deinem Leben etwas Grundlegendes geändert, etwa Hauskauf, Familie oder Jobwechsel? Stimmt die Aufteilung zwischen offensiven und defensiven Bausteinen noch, speziell je näher der Entnahmezeitpunkt rückt? Und etwa alle drei Jahre gehören zusätzlich deine Risikotoleranz und deine Risikokapazität auf den Prüfstand. Beide können sich mit deiner Lebenssituation verändern, auch wenn das selten von einem Jahr aufs andere dramatisch passiert.
Die Performance selbst ist bei diesem Check fast Nebensache, solange die Grundidee deines Investments intakt ist. Wer stattdessen alle paar Monate nervös die Rendite kontrolliert, bewertet Rauschen und riskiert genau die Angst-Reaktionen, die langfristig Geld kosten. Eine Ausnahme gibt es: Wenn ein Investment schon von der Konstruktion her keinen Sinn ergibt, etwa die langfristige Vorsorge zu 100 % am Sparbuch, brauchst du keine 10 Jahre Beobachtung, um das festzustellen.
Wie messe ich den Erfolg meiner Investmentstrategie?
Wie messe ich den Erfolg meiner Investmentstrategie?
An der Qualität deiner Entscheidungen, nicht am kurzfristigen Ergebnis. Beim Poker kannst du die mathematisch richtige Entscheidung treffen und trotzdem die Hand verlieren, und genau so ist es beim Investieren. Bewerte deine Strategie deshalb danach, ob sie zum Zeitpunkt der Entscheidung mit den damals verfügbaren Informationen sinnvoll war. Das Ergebnis rückblickend als Qualitätsmaßstab zu nehmen, nennt sich Resulting und führt dich in die Irre, weil Glück, Pech und unvorhersehbare Ereignisse jedes kurzfristige Ergebnis verzerren können.
Für die Praxis heißt das, drei Dinge zu prüfen. Erstens, bist du auf Kurs zu deinem konkreten Ziel, zum Beispiel deinem Vorsorgekapital? Zweitens, hast du dich an deine Strategie gehalten und bist auch in schwachen Phasen investiert geblieben? Und drittens, erst nach 10 bis 15 Jahren: Liegt deine tatsächliche Rendite in der Nähe dessen, was für deine Anlageform realistisch zu erwarten war? Wer diese drei Fragen mit Ja beantwortet, hat eine erfolgreiche Strategie, unabhängig davon, was ein einzelnes Jahr am Papier sagt.
1. Wenn du wissen willst, welche drei Finanzplanungsfehler du nicht begehen darfst, worauf es bei Versicherungen wirklich ankommt und wie du zu Akademikerboni in allen Finanz-Bereichen kommst, dann solltest du dir unseren ultimativen Finanzplanungsguide downloaden.
2. Wenn du sofort damit beginnen willst, richtig und vernünftig Geld anzulegen, dann sprich direkt mit uns. Österreichweit per Video. Kostenfrei & unverbindlich. Mit Spezialdeals für Uni- und FH-Absolventen. Für mehr Infos klicke den Button.
Finanzielle Freiheit, Akademikerboni, Absicherung & Geldmanagement leicht gemacht
Was du über Bitcoin wissen solltest und was du machen musst, damit du deine Bitcoins nicht verlierst