Investmentfonds - Das musst du wissen inkl. 3 fataler Irrtümer
Beijing. 9,69 Sekunden. Und was das mit Investmentfonds zu tun hat.
Das war der Ort und die Zeit von Usain Bolt bei den olympischen Sommerspielen 2008 und ein neuer Weltrekord im 100 m Sprint der Männer. Das Bemerkenswerte an der Leistung: Usain Bolt lief die letzten 20 m der Distanz bereits jubelnd und mit ausgestreckten Armen. Bolt verbesserte den Weltrekord 2009 auf 9,58 Sekunden. 8 Goldmedaillen bei Olympia und 11 Weltmeistertitel später hat Usain Bolt die Leichtathletik und die 100 m und 200 m Sprintdistanzen für immer verändert.
Richard Thompson, der zweite aus Beijing, brachte es auf den Punkt:
“Viele Leute glauben, dass man klein, stark und stämmig sein muss, um ein großartiger Sprinter zu sein, und Usain Bolt hat sich dem widersetzt.“
Usain Bolt veränderte die Wahrnehmung des idealen Sprinters. Er zeigte, dass der Glaube an das kleine muskulöse Kraftpaket als Modellathlet ein Irrtum war.
Gemanagte Fonds vs. ETFs und Indexfonds? Was ist besser? Bedeuten günstige Gebühren automatisch bessere Performance? Das und mehr behandeln wir in diesem Artikel. Doch bevor wir über die gravierendsten Irrtümer sprechen, sollten wir zuerst klären, was ein Investmentfonds ist und welche Arten es gibt.
Bereit? Dann legen wir los.
Was ist eigentlich ein Investmentfonds und welche Arten von Investmentfonds gibt es?
Im Buch “Finanznachrichten lesen – verstehen – nutzen” (Ausgabe 2010) werden Investmentfonds folgendermaßen beschrieben:
“Investmentfonds werden von speziellen Investmentfirmen, auch Kapitalanlagegesellschaften (kurz: KAGs) genannt, gegründet und anschließend Jahrzehnte lang verwaltet. Sparer können sich jederzeit an einem Investmentfonds beteiligen. Sie zahlen einen bestimmten Geldbetrag an die KAG, und erhalten im Gegenzug Fondsanteile auf einem Depotkonto gutgeschrieben.”
Die Fondsmanager kaufen mit dem Geld (je nach Fondsart) Wertpapiere wie zum Beispiel Aktien oder Anleihen. Steigen die Kurse der Wertpapiere, dann steigt auch der Wert des Fonds und somit auch der Wert jedes einzelnen Anteils. Im Grunde ist ein Investmentfonds also einfach eine Kapitalsammelstelle für hunderte, tausende, oder zehntausende Anleger.
Welche Arten von Investmentfonds gibt es?
- Aktienfonds: Bei reinen Aktienfonds wird ausschließlich in Aktien investiert. ETFs bzw. Indexfonds kennen die meisten vor allem als reine Aktienfonds. Ein MSCI World ETF bildet zum Beispiel den MSCI World Aktienindex so gut wie möglich nach. Genauso gibt es aktiv gemanagte Aktienfonds (mehr dazu später).
- Anleihenfonds / Rentenfonds: In Rentenfonds findest du vor allem Anleihen – sowohl Staats- als auch Unternehmensanleihen und andere festverzinsliche Wertpapiere. Im Vergleich zu Aktienfonds sollten Rentenfonds auf lange Sicht nicht so stark schwanken, aber auch weniger Rendite abwerfen. Wie viel dabei herauskommt, hängt stark von der Zinsphase ab. In Niedrigzinsjahren ist bei reinen Rentenfonds wenig zu holen. Aber auch in steigenden Zinsphasen können Rentenfonds Probleme haben, denn sie halten noch Anleihen, die zu niedrigeren Zinsen gekauft wurden, und deren Kurse fallen bei steigenden Zinsen deutlich. Während der Markt für neue Anleihen also vielleicht sogar besser ist, kann es für einen Fonds lange dauern, bis sich das auch in der Performance zeigt.
- Mischfonds: Bei Mischfonds kann, wie der Name schon verrät, in Aktien, Anleihen, Immobilien, Rohstoffe usw. investiert werden. Je nach Wunsch gibt es sehr offensive, sehr defensive oder moderate Mischfonds. Wobei offensiv mehr Schwankungen und höhere Ertragschancen und defensiv weniger Schwankungen und niedrigere Ertragschancen bedeutet.
- Immobilienfonds: In dem Fall ist der Name Programm. Es wird in Immobilien investiert. Mehr zu Immobilienfonds kannst du in unserem Artikel „Immobilieninvestment – Alles was du wissen musst“ nachlesen.
- Sonstige Fonds: Es gibt auch noch Geldmarktfonds, Dachfonds, Garantiefonds, Fonds für alternative Investments usw.
Bei Investmentfonds ist auch noch auf die Ausschüttungsart zu achten. Ausschüttende Fonds schütten laufend Erträge aus (bei einem Aktienfonds zum Beispiel Dividenden). Thesaurierende Fonds reinvestieren die Erträge Jahr für Jahr.
Falls du dich gerade fragst, was vorteilhafter ist: Grundsätzlich hast du bei thesaurierenden Fonds einen kleinen Vorteil, da das Kapital wiederveranlagt wird. Manche Fonds gibt es aber nur als ausschüttende Fonds (wobei das immer seltener wird und es im Großteil der Fälle immer eine thesaurierende und eine ausschüttende Tranche gibt) und manchmal will man auch ganz bewusst Ausschüttungen aus Fonds.
Die Fondsarten von oben könnte man nochmals untergliedern. Es gibt zum Beispiel Large Cap Aktienfonds und Small Cap Aktienfonds. Bei Large Cap sind vor allem größere Unternehmen im Portfolio und bei Small Cap kleinere. Auch eine Unterscheidung nach der Geografie ist möglich. Manche Fonds legen nur in Europa an, manche nur in den Schwellenländern und manche auf der ganzen Welt.
Auch die Art des Managements ist ein Unterscheidungsmerkmal. Es gibt Investmentfonds, die aktiv, und solche, die passiv gemanagt werden. Aktiv bedeutet, dass ein Managementteam die Zusammensetzung des Fonds bestimmt und der aktuellen Marktsituation anpasst. Passiv bedeutet, dass entweder durch Menschen, aber vor allem durch Computersysteme ein vorgegebener Index möglichst exakt nachgebildet wird.
Ein Index, von dem du vermutlich schon gehört hast, ist der MSCI World.
Woraus setzt sich der MSCI World Index zusammen?
Er beinhaltet rund 1.300 Unternehmen aus 23 Industrieländern. Damit du dir noch mehr darunter vorstellen kannst, sehen wir uns die 10 größten Positionen des MSCI World an (Stand Juli 2026; je nachdem, wann du das liest, kann sich das natürlich schon wieder verändert haben):
- NVIDIA 5,18 %
- Apple 5,07 %
- Microsoft 3,66 %
- Amazon.com 2,94 %
- Alphabet A (Google) 2,32 %
- Broadcom 1,96 %
- Alphabet C (Google) 1,84 %
- Meta Platforms (Facebook & Instagram) 1,37 %
- JPMorgan Chase & Co (Bank) 1,05 %
- Micron Technology 1,04 %
Was sofort auffällt: Manche Unternehmen hat es vor 30 Jahren noch gar nicht gegeben (Amazon, Meta, Alphabet, NVIDIA in seiner heutigen Bedeutung). Und das Feld dreht sich laufend. 2020 war NVIDIA noch nicht einmal unter den zehn größten Positionen, heute ist es die Nummer eins. Im Laufe der Zeit verändert sich also die Zusammensetzung des MSCI World. Für aktuelle Daten kannst du diese Seite nutzen. Die Gewichtung erfolgt übrigens nach Marktkapitalisierung.
Was ist der Unterschied zwischen ETF und Indexfonds?
Der ETF wird direkt an der Börse gehandelt und der Preis somit laufend festgestellt. Bei einem Indexfonds wird der Preis nur einmal am Tag festgelegt (wie bei allen anderen Investmentfonds auch). Für dich als Anleger ist das irrelevant (außer du betreibst Daytrading). Bei Indexfonds sparst du dir aber meist zusätzliche Tradinggebühren.
Genau das Thema aktiv gemanagte Fonds vs. passiv gemanagte Fonds (ETF/Indexfonds) bringt uns auch zu den großen Irrtümern über Investmentfonds.
3 fatale Irrtümer über Investmentfonds
Vorab: Es gibt natürlich mehr Irrtümer über Investmentfonds, aber diese drei Fehlannahmen können immensen Schaden anrichten und wir hören sie in der täglichen Beratung am öftesten.
ETFs sind sicher
Ich weiß nicht, woher dieser Irrglaube kommt, aber die Pauschalaussage, dass ETFs sicher sind, ist so nicht richtig. Sie sind nicht mehr und nicht weniger sicher oder unsicher als ein anderer Fonds. Wenn die meisten von ETFs sprechen, dann sprechen sie von reinen Aktien-ETFs (so wie zum Beispiel der vorhin beschriebene MSCI World). Ob ETF oder aktiv gemanagter Aktienfonds: Beide sind zu 100 % in Aktien.
Bevor man also von Sicherheit spricht, sollte man überlegen, was das Wort Sicherheit für einen bedeutet. Stellen wir uns deshalb einfach die Frage:
Können ETFs an Wert verlieren?
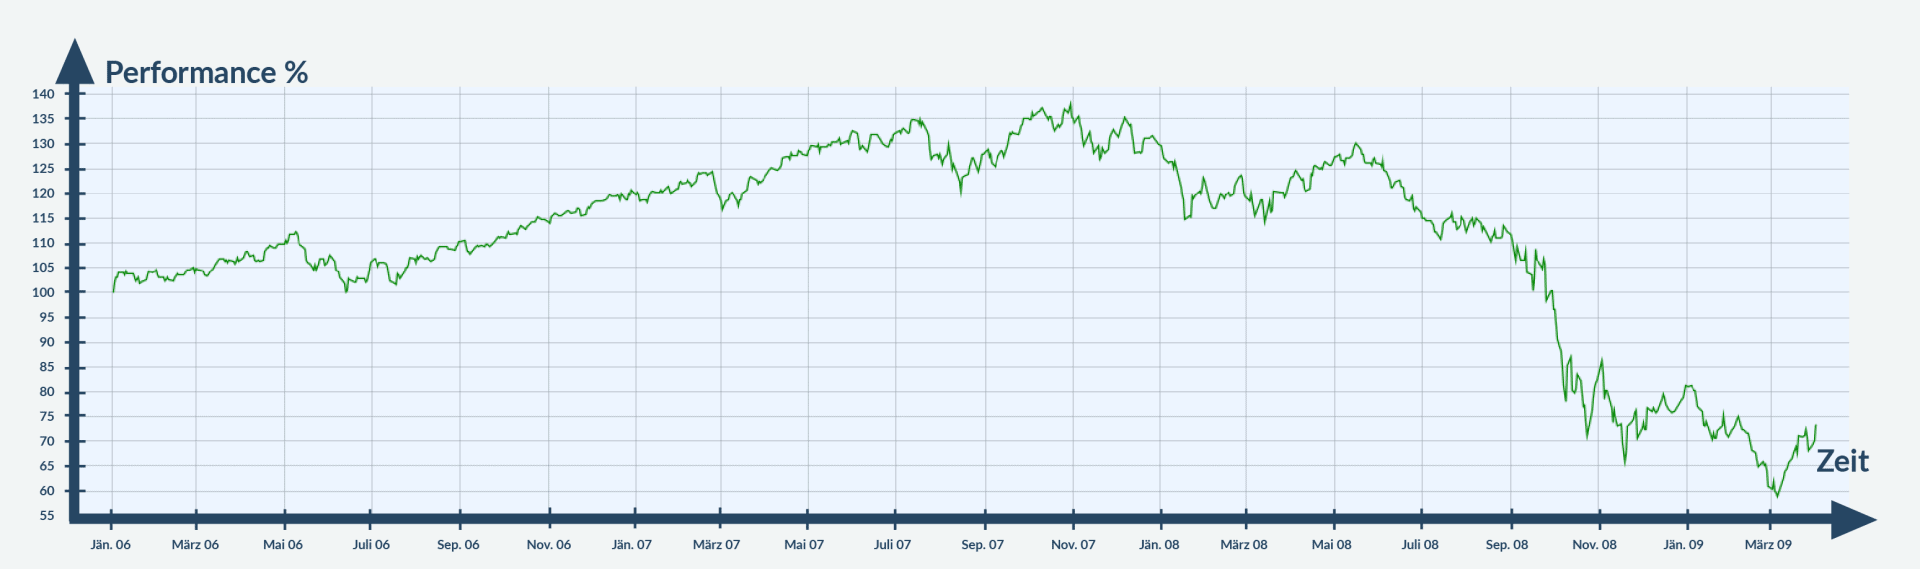
Natürlich. Das ist der MSCI World während der 2008er Finanzkrise:
Und das Anfang April 2020 (Corona):
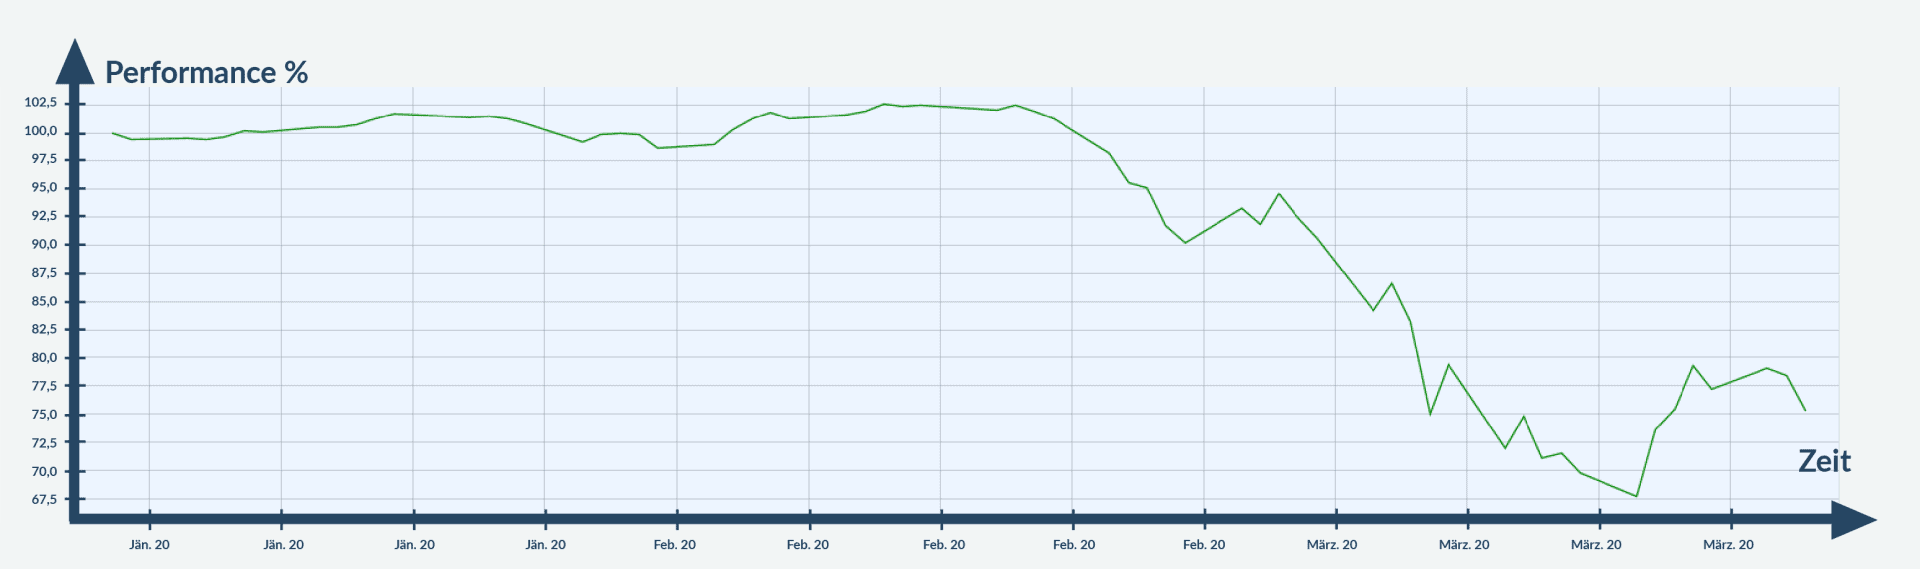
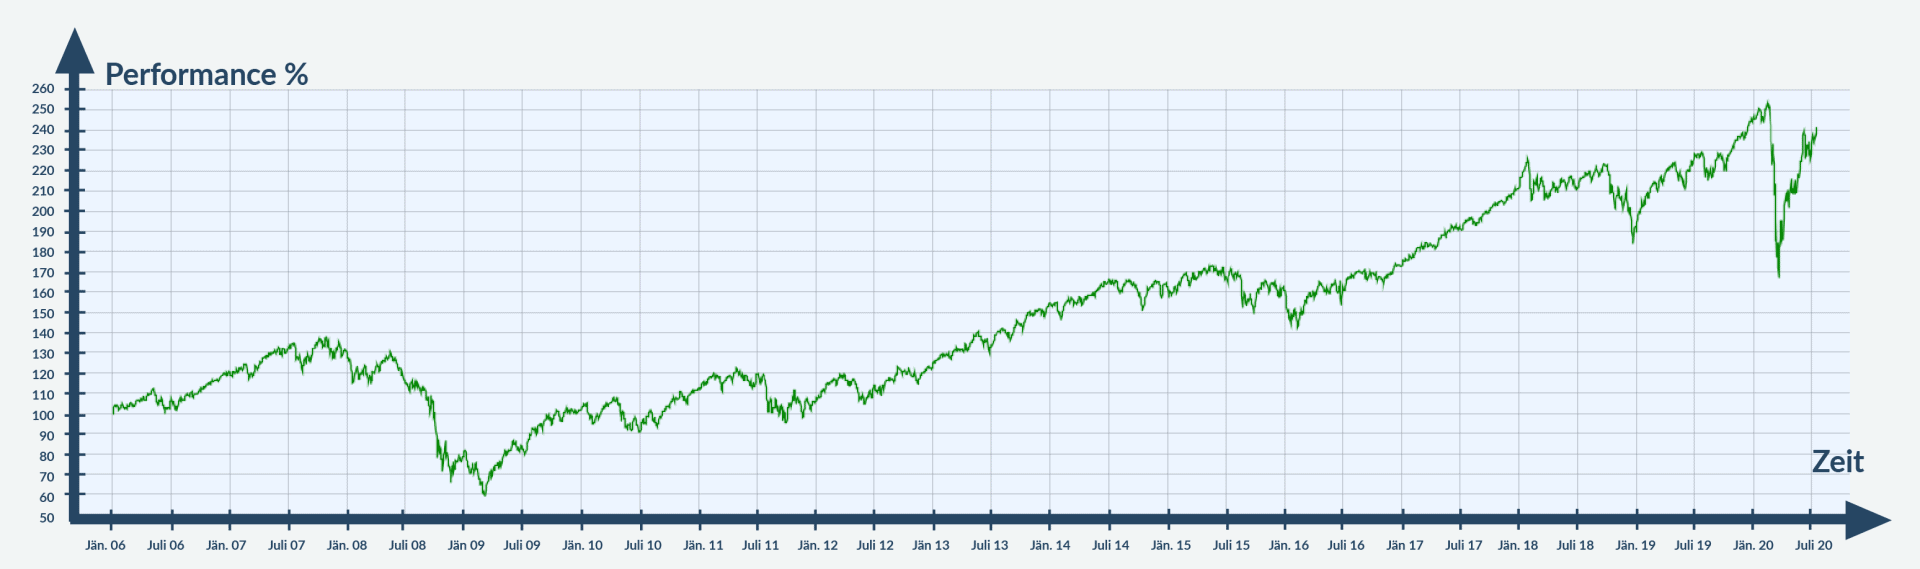
“Sicher” ist nicht der richtige Begriff. Denn ohne ausreichenden Zeithorizont ist ein MSCI World ETF oder ein anderer 100 % Aktienfonds nicht sicher. Je länger Zeit du hast, desto besser. Wenn du 10 Jahre oder länger anlegen willst, dann ist ein 100 % Aktienfonds eher als “sicher” zu bezeichnen, als bei einem 2-Jahres-Horizont.
Hier ist der MSCI World seit Jänner 2006 bis Mitte 2020:
Genau diesem Thema haben wir uns schon im Artikel “Warum und wie du dein Geld investieren solltest und weshalb selbst unglückliche Investoren langfristig Gewinne machen” im Detail gewidmet.
Wenn du dein Geld in den nächsten 3-5 Jahren wieder benötigst, dann ist von der Anlage in 100 % Aktien (egal ob ETF oder aktiv gemanagter Fonds) stark abzuraten. Bei 3-5 Jahren Anlagehorizont solltest du dein Geld in gar keine Fonds investieren. Außer du bist dir über das Risiko bewusst und willst zocken – dann solltest du allerdings nicht glauben, dass ein ETF für diesen Anlagehorizont “sicher” ist. Nein, du spekulierst. Wenn du das wissentlich machst, dann ist es ok. Wenn du es nicht wissentlich machst, dann endet das möglicherweise im Tal der Tränen.
Die Gebühren eines Fonds sind das wichtigste Entscheidungskriterium
Kosten. Kosten. Kosten.
Wie hoch sind die Gebühren bei dem Investmentfonds? Egal welchen Blog, welches Buch oder welches Pamphlet du liest: Es scheint, als ob bei Fonds die Gebühren das Wichtigste sind. Und ja, Gebühren sind ein entscheidender Bestandteil. Doch es gibt eine Sache, die wichtiger ist: Performance.
Würde jeder Investmentfonds die exakt gleiche Performance liefern, dann käme es tatsächlich NUR auf die Gebühren an. Doch natürlich liefern nicht alle Investmentfonds das gleiche Ergebnis. Wenn du in ein Haubenlokal essen gehst, dann sind deine Speisen und das Ambiente auch ein anderes als beim Würstelstand.
Die Sinneszellen in den Fühlern von Honigbienen sind nämlich nur auf diese eine Chemikalie empfindlich. Ölsäure wird von verwesenden, toten Bienen abgesondert. Das löst bei den Bienen das “Bestattungsverhalten” aus – der tote Körper wird aus dem Bienenstock entfernt. Doch wenn ein Tropfen Ölsäure auf eine lebendige Biene gemalt wird, dann wird die lebendige Biene ebenfalls weggeschleppt und mit den Toten aus dem Bienenstock geworfen. Auch wenn sie sich dabei wehrt und offensichtlich am Leben ist.
Sobald sie sehen, dass die Gebühren höher sind als bei einem ETF oder Indexfonds, dann riecht der Investmentfonds nach Ölsäure, wird als tot betrachtet und zu Grabe getragen. In vielen Fällen ist das vielleicht sogar richtig – doch nicht in allen. Bevor wir darüber sprechen, was wir empfehlen und wie wir das Thema angehen, sollten wir allerdings auch über konkrete Performance sprechen. Vergleichen wir einen MSCI World ETF mit ein paar aktiv gemanagten Aktienfonds.
Sieh dir mal folgendes Chart an:
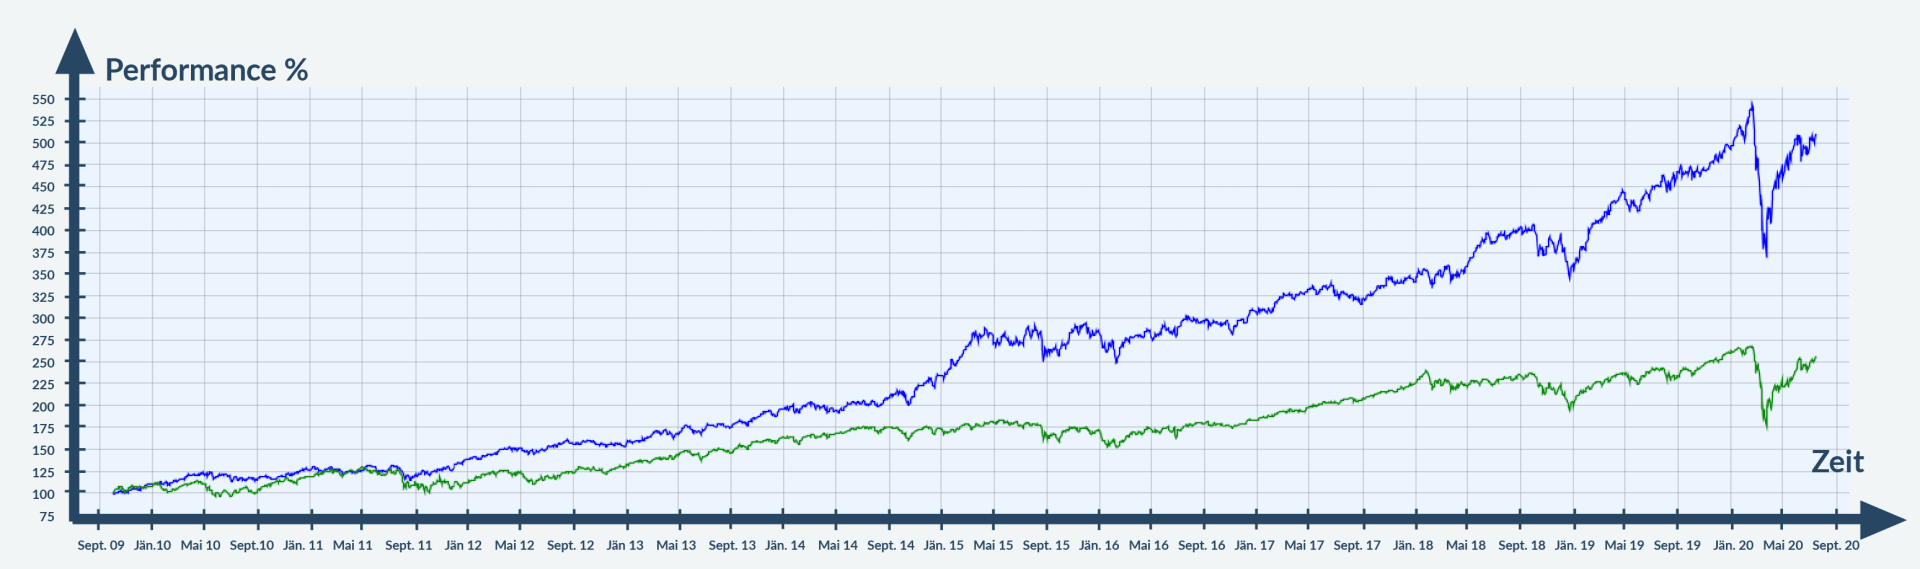
Das ist ein Performanceunterschied von 255 Prozentpunkten auf ca. 11 Jahre. Anders ausgedrückt: Das ist eine um ca. 7 Prozentpunkte bessere Performance pro Jahr. Wenn du ca. 11 Jahre davor 10.000 € angelegt hast, dann hattest du Mitte 2020 beim MSCI World ETF ca. 25.500 €. Bei dem aktiv gemanagten Aktienfonds: 51.000 €.
Ein anderer Fonds zeigt im Vergleich folgendes Bild:
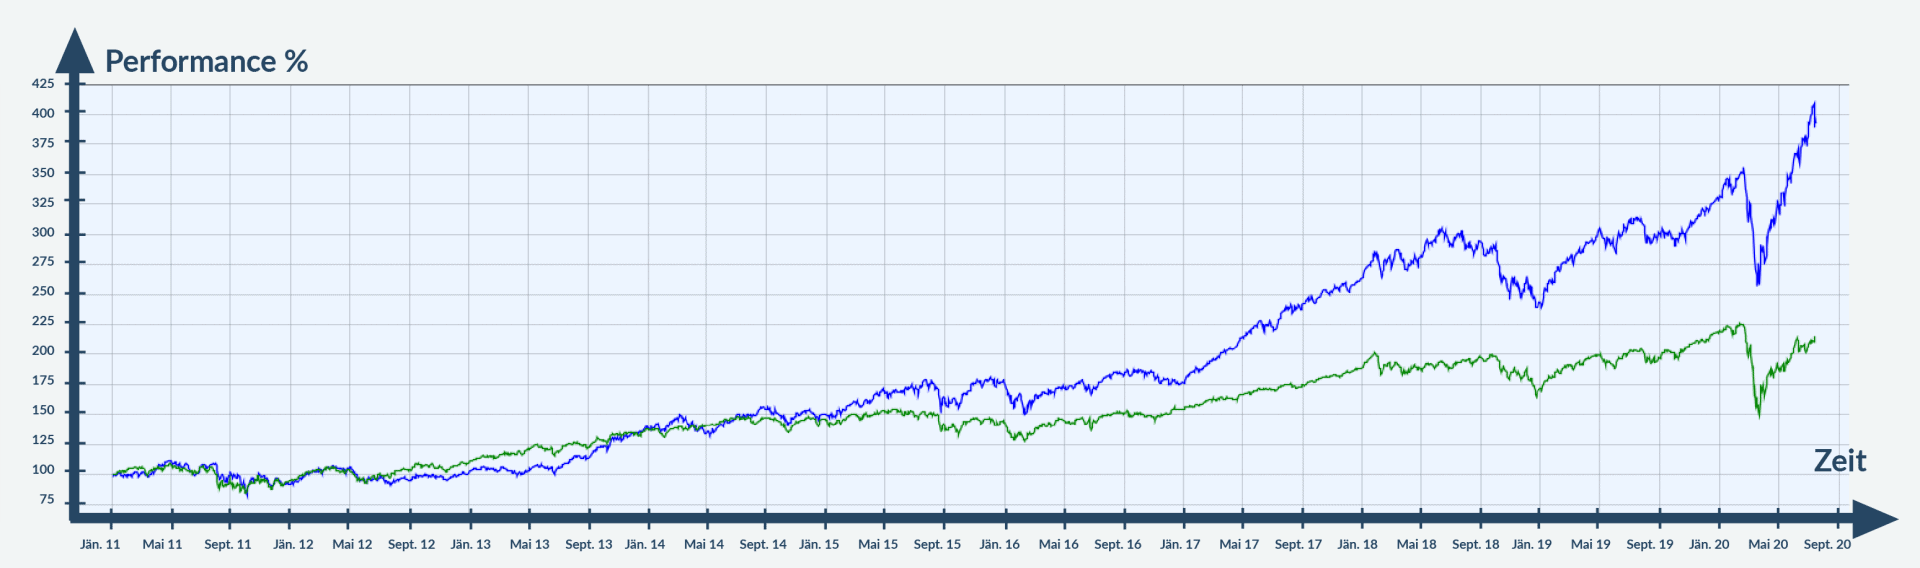
Hier haben wir ebenfalls einen Performanceunterschied von ca. 7 Prozentpunkten pro Jahr in den letzten knapp 10 Jahren. Wichtig zur Einordnung: Solche Vergleiche können sich im Laufe der Zeit natürlich verändern. Das heißt weder, dass aktiv immer besser ist, noch, dass passiv immer besser ist.
- Ja, aber was ist mit den Kosten?
Die sind in diesem Chart schon abgezogen. Generell ist es so, dass bei so ziemlich allen Charts, die du online findest, die fondsinternen Kosten bereits abgezogen sind. Das heißt, das ist der echte Performance-Vergleich NACH Kosten. Wenn du ein ETF-Fan bist, dann denkst du dir im Moment vielleicht…
- Ja, aber das sind nur zwei Fonds, der Großteil der aktiven Fonds ist schlechter als der Index
Vielleicht denkst du an die vielfach zitierte Studie, dass 80 % der gemanagten Fonds (oder noch mehr) ihren Index nicht schlagen. Erstens ist die Studie bereits veraltet und zweitens würde es dann trotzdem noch 20 % Fonds geben, die interessant sind. Vor allem wenn die Outperformance so extrem ist wie im vorhin beschriebenen Fall. Wir haben über ETFs, Fonds & Co schon geschrieben – für mehr Informationen folge also einfach dem Link.
Falls du dir im Moment denkst, dass wir totale ETF-Gegner sind, dann liegst du falsch. Wir haben Klienten, die zu 100 % ETFs bei uns im Portfolio haben – weil sie es so wünschen. Unsere Empfehlung ist allerdings eine Mischung – die besten aktiv gemanagten Fonds mit den dazupassenden ETFs inkl. der Möglichkeit, die Veranlagung jederzeit zu ändern.
Und niemand kann vorhersagen, was in den nächsten 10, 15 oder mehr Jahren passiert. Erreicht ein Fonds über 5, 10 oder noch mehr Jahre eine deutliche Outperformance gegenüber seinem Index, dann sollte man den Fonds zumindest in Betracht ziehen. Deshalb setzen wir lieber auf mehrere Pferde im Stall. Vor allem sind sehr gute aktiv gemanagte Fonds, die dauerhaft ihren Index schlagen, nicht so selten wie Usain Bolt im Sprintsport.
Bei aktiv gemanagten Investmentfonds sollte das Fondsmanagement so viel Freiheit wie möglich haben. Das erhöht die Chancen einer dauerhaften Outperformance des Index. Bei Mischfonds haben die besten aktiv gemanagten Fonds übrigens meist einen Vorteil gegenüber den reinen ETFs – in Krisenzeiten kann aktiver abgesichert werden.
Ansonsten müssten wir alle unser gesamtes Geld zu verschiedenen Zeitpunkten in Goldminenfonds, Technologiefonds etc. stecken. Es ist auch entscheidend, wie die Performance zustande gekommen ist. Wenn der Fonds nur bei Währungsspekulationen “Glück” gehabt hat, dann ist das nicht gut. Auch das lassen wir bei der Analyse der Fondsauswahl einfließen.
Extrempositionen verkaufen sich besser. Böse Fonds und böse Fondsfirmen, die dir viel Geld kosten, ist ein besserer Aufhänger als von einer Mischung zu sprechen. Versteh’ mich nicht falsch, ich will damit nicht teure Fonds gutheißen. Es gibt unzählige Investmentfonds, die teuer und schlecht sind. Es gibt genug Fondsfirmen, die modernes Raubrittertum in den Geldbörsen ihrer Anleger betreiben. Die Kritik ist also berechtigt – vor allem, wenn die Performance nicht gut ist. Aber keiner zwingt mich, genau solche Fonds zu nehmen. Nochmals: Das Beste aus beiden Welten zu kombinieren ist ein besserer Ansatz, als krampfhaft an einer Meinung festzuhalten, die nicht richtig ist.
“If anyone can refute me, show me I’m making a mistake or looking at things from the wrong perspective, I’ll gladly change. It’s the truth I’m after.” – Marcus Aurelius
Sollte sich in 15 Jahren herausstellen, dass es gar keine aktiv gemanagten Fonds mehr gibt, die besser als ihr Index sind, dann setzen wir bei reinen Aktienanlagen nur mehr Indexfonds ein. Doch die Wahrscheinlichkeit dafür geht aus heutiger Sicht betrachtet eher gegen 0. Das kann sich selbstverständlich ändern – dann passen wir auch unsere Vorgehensweise an und updaten natürlich auch diesen Artikel 😉
Ich muss den richtigen Zeitpunkt abwarten
Wann solltest du starten, dein Geld in Investmentfonds anzulegen? Ist die Marktsituation gerade richtig? Sind die Märkte nicht schon zu hoch? Fallen sie noch weiter? Wartest du besser noch 10 Monate?
Für die meisten ist der Versuch, den richtigen Zeitpunkt zu erwischen, komplett sinnlos.
“Time in the market beats timing the market”
ist ein alter Investmentspruch und Rat. Das soll nichts anderes heißen als: Die Anlagedauer ist wichtiger als zu versuchen den richtigen Ein- und Ausstiegszeitpunkt zu erwischen.
Natürlich ist es theoretisch möglich, den besten Einstiegszeitpunkt zu erwischen. Wirklich relevant ist das aber sowieso nur, wenn du einmalig eine große Summe anlegen willst. Wenn du monatlich sparst und lange genug Zeit hast, dann ist der Einstiegszeitpunkt irrelevant. Bei der einmaligen Summe empfiehlt sich in vielen Fällen ein verteilter Einstieg (mehr dazu in unserem Artikel “Wie lege ich eine einmalige Summe an”). Verschwende deine Zeit also nicht mit dem Versuch den besten Einstiegszeitpunkt zu finden.
Wann kann „market timing“ dennoch Sinn machen?
Wenn die Märkte gerade stark nach unten gehen (30 % und mehr) und du Geld auf der Seite hast, das du die nächsten 10 Jahre nicht brauchst, dann ist es vernünftig “nachzukaufen”. Falls du gerade mit dem Sparen in Investmentfonds beginnst und wir uns mitten in einem Crash befinden, kann es auch empfehlenswert sein, gleich etwas mehr zu kaufen.
Nicht nur für die Entscheidung, ob und wann du in Investmentfonds investieren sollst, sondern auch welches Tool du dafür verwendest. Für die Altersvorsorge ist das normale Depot NICHT die erste Wahl. Hier ist die richtige fondsgebundene Lebensversicherung empfehlenswert. Dort kannst du übrigens aktiv gemanagte Investmentfonds oder passive Indexfonds / ETFs verwenden bzw. die optimale Mischung für dich zusammenstellen.
Er war nicht klein, stark und stämmig und brach trotzdem alle Rekorde. Egal mit welcher Einstellung du diesen Artikel gelesen hast – wir haben dir hoffentlich eine andere Perspektive auf das Thema Investmentfonds gegeben und dich dazu animiert, mehr darüber nachzudenken.
Häufige Fragen zu Investmentfonds
Was ist ein Investmentfonds?
Was ist ein Investmentfonds?
Ein Investmentfonds ist im Kern eine Kapitalsammelstelle für hunderte bis zehntausende Anleger. Du zahlst einen Geldbetrag an die Fondsgesellschaft (Kapitalanlagegesellschaft) und bekommst dafür Fondsanteile auf deinem Depot gutgeschrieben. Das Fondsmanagement kauft mit dem gesammelten Geld je nach Fondsart Wertpapiere, zum Beispiel Aktien oder Anleihen. Steigen deren Kurse, steigt der Wert des Fonds und damit der Wert jedes einzelnen Anteils.
Der große Vorteil dieser Konstruktion ist die Streuung. Schon mit kleinen Beträgen bist du an sehr vielen Unternehmen gleichzeitig beteiligt, statt vom Schicksal einer einzelnen Aktie abzuhängen. Ein Fonds auf den MSCI World Index verteilt dein Geld zum Beispiel auf rund 1.300 Unternehmen aus 23 Industrieländern. Auch ETFs und Indexfonds sind übrigens Investmentfonds, nur eben passiv gemanagte, die einen Index möglichst exakt nachbilden.
Welche Arten von Investmentfonds gibt es?
Welche Arten von Investmentfonds gibt es?
Die wichtigsten Arten sind vier. Aktienfonds investieren ausschließlich in Aktien, dazu zählen auch die meisten bekannten ETFs. Rentenfonds (Anleihenfonds) setzen auf Staats- und Unternehmensanleihen, schwanken langfristig weniger, bringen dafür weniger Rendite. Mischfonds kombinieren Aktien, Anleihen und andere Anlagen in offensiven bis defensiven Varianten. Immobilienfonds investieren in Immobilien. Dazu kommen Sonderformen wie Geldmarkt-, Dach- oder Garantiefonds.
Quer über alle Arten unterscheiden sich Fonds auf drei Achsen. Erstens beim Management: aktiv (ein Team wählt aus und passt an) oder passiv (ein Index wird nachgebildet, Stichwort ETF und Indexfonds). Ganz trennscharf ist diese Grenze übrigens nicht mehr. Es gibt inzwischen zum Beispiel Faktor-ETFs, die Aktien nach bestimmten Kriterien aktiv übergewichten, und generell bekommen ETFs immer öfter aktive Bestandteile. Zweitens bei der Ausschüttung: Ausschüttende Fonds zahlen Erträge wie Dividenden laufend aus, thesaurierende reinvestieren sie automatisch, was langfristig einen kleinen Vorteil bringt. Und drittens beim Anlageuniversum, etwa nach Region (Europa, Schwellenländer, weltweit) oder Unternehmensgröße (Large Cap, Small Cap).
Wie sicher sind Investmentfonds?
Wie sicher sind Investmentfonds?
Die meisten, die diese Frage stellen, meinen die Schwankungen, und da ist die Antwort klar. Ein Fonds schwankt mit den Kursen der enthaltenen Wertpapiere, und ein reiner Aktienfonds kann in einer Krise zwischenzeitlich 30 bis 50 % verlieren, egal ob ETF oder aktiv gemanagt. Sicherheit ist bei Fonds deshalb vor allem eine Frage des Zeithorizonts. Bei 10 Jahren Anlagedauer oder mehr ist ein breit gestreuter Aktienfonds eher als „sicher“ zu bezeichnen, bei 2 bis 5 Jahren ist er es definitiv nicht. Wer sein Geld in den nächsten 3 bis 5 Jahren wieder braucht, sollte es in gar keine Fonds investieren. Ein Aktienfonds ist kein Sparbuch.
Rechtlich sind Investmentfonds dafür sehr sicher konstruiert. Dein Geld ist vom Vermögen der Fondsgesellschaft getrennt und bei einer Pleite des Anbieters geschützt, je nach Fondsheimat als Sondervermögen oder, wie bei den verbreiteten luxemburgischen SICAV-Strukturen, als eigenes Gesellschaftsvermögen, das den Anlegern gehört. Am Schwankungsrisiko ändert diese rechtliche Sicherheit allerdings nichts. Und sie gilt für echte Fonds und ETFs. Ähnlich klingende Produkte wie ETCs und ETNs, dahinter stecken etwa viele Rohstoff- und Krypto-Produkte, sind rechtlich meist besicherte Schuldverschreibungen. Auch die können sinnvoll sein, schau dir dort aber im Detail an, wie die Besicherung aufgebaut ist.
Welche Vor- und Nachteile haben Investmentfonds?
Welche Vor- und Nachteile haben Investmentfonds?
Die Vorteile: Du bekommst schon mit kleinen monatlichen Beträgen eine breite Streuung über viele Wertpapiere, das Management übernehmen Profis oder ein regelbasierter Index, die Anteile sind börsentäglich verfügbar, und dein Geld ist rechtlich getrennt vom Vermögen der Fondsgesellschaft geschützt. Die Nachteile: Fonds schwanken mit den Märkten und bieten keine Garantie, sie kosten laufende Gebühren, und die riesige Auswahl überfordert viele Anleger, sodass am Ende oft teure und gleichzeitig schwache Produkte im Depot landen.
Beim Thema Kosten lohnt ein genauer Blick. Die Gebühren sind wichtig, aber nicht das einzige Kriterium, denn entscheidend ist die Performance nach Kosten. Ein günstiger Fonds mit schwachem Ergebnis ist kein gutes Geschäft, und ein teurerer Fonds, der seinen Vergleichsindex über viele Jahre nach Abzug aller Kosten klar schlägt, ist kein schlechtes. Bewerte Fonds deshalb immer über die Kombination aus Kosten, Performance nach Kosten und der Frage, wie diese Performance zustande gekommen ist.
Sind Investmentfonds sinnvoll?
Sind Investmentfonds sinnvoll?
Ja, mit ausreichend langem Anlagehorizont sind breit gestreute Investmentfonds für die meisten Menschen die sinnvollste Basis des Vermögensaufbaus. Nirgendwo sonst bekommst du mit wenig Aufwand und kleinen Beträgen eine weltweite Streuung mit ansprechenden Renditechancen. Die Voraussetzung ist Zeit. Ab etwa 10 Jahren spielt ein Aktienfonds seine Stärken aus, für Geld, das du in den nächsten Jahren brauchst, sind Fonds dagegen das falsche Werkzeug.
Bei der Auswahl musst du dich nicht zwischen den Lagern entscheiden. Statt dogmatisch nur auf ETFs oder nur auf aktiv gemanagte Fonds zu setzen, spricht vieles für eine Mischung aus den besten aktiv gemanagten Fonds und dazupassenden ETFs, mit der Möglichkeit, die Veranlagung jederzeit anzupassen. Wer dagegen bewusst ein reines ETF-Portfolio will, weil er noch sehr lange Zeit hat, macht damit vermutlich auch nichts falsch, sofern es zum Gesamtvermögen und zur persönlichen Finanzplanung passt. Das gehört natürlich geprüft. Und denk ans Werkzeug: Für die langfristige Altersvorsorge ist das normale Depot nicht automatisch die erste Wahl, dort kann eine gute, kostengünstige fondsgebundene Lebensversicherung die bessere Hülle sein. In beiden lassen sich dieselben Fonds und ETFs verwenden.
1. Klick dich durch die im Artikel verstreuten Links und lies weiter 🙂
2. Hol dir den ultimativen Finanzplanungsguide für Uni- und FH-AbsolventInnen.
Dort erfährst du was die 3 größten Finanzplanungsfehler sind, welche Versicherungen du wirklich brauchst und auf welche du verzichten kannst und wie du bei der Altersvorsorge zehntausende Euros mehr herausholst.
Oder
3. Sprich sofort direkt mit uns. Wir beraten österreichweit (via Online-Videoberatung) Uni- und FH-AbsolventInnen. Die Termine sind unverbindlich, du hast unsere Jederzeit-Stopp Garantie und erhältst Spezialtarife, die es exklusiv nur bei uns gibt und die besser sind als alles andere was du am Markt findest. Mehr erfährst du, indem du auf den Button smarte Finanzplanung klickst.
Finanzielle Freiheit, Akademikerboni, Absicherung & Geldmanagement leicht gemacht
Was du über Bitcoin wissen solltest und was du machen musst, damit du deine Bitcoins nicht verlierst