Fixzinskredit - 10, 15 oder 20 Jahre fix oder doch variabel? Was ist besser?
Inhaltsverzeichnis
- Was bedeutet überhaupt Fixzins und variabler Zins?
- Warum ist ein Fixzins gerade in Niedrigzinsphasen spannend?
- Wie lange sollte dein Fixzinskredit jetzt laufen?
- Wie lange sollte jetzt die gesamte Laufzeit deiner Finanzierung sein?
- Wann ist es jetzt besser variabel zu finanzieren? Wann ist von einem Fixzinskredit abzuraten?
- Häufige Fragen zum Fixzinskredit in Österreich
Als kurze Info vorab:
Dieser Artikel entstand als die Fixzinsen sehr niedrig waren. D.h. je nachdem wann du diesen Artikel liest, kann es sein, dass die Zinsen aktuell deutlich höher sind. Die grundsätzlichen Gedanken im Artikel selbst und wie man über diese Themen nachdenken sollte, haben natürlich nach wie vor Gültigkeit.
Was hat dein Fixzinskredit mit dem Sexualverhalten von Wühlmäusen zu tun?
Es existieren zwei Arten von Wühlmäusen – eine ist monogam, die andere nicht. Wenn man einer nicht monogamen Wühlmaus das Hormon Vasopressin injiziert, dann wird sie so treu, dass sie anderen Wühlmäusen nicht mal mehr einen flüchtigen Blick schenkt.
Wenn man bei den monogamen Wühlmäusen Vasopressin blockiert, dann passiert genau das Gegenteil. Sie flirten und lassen Don Juan wie eine Jungfrau aussehen. Ein bisschen mehr oder weniger Vasopressin hat weitreichende Folgen.
Ok, du feierst vermutlich mit 20 Jahren Fixzinskredit keine Orgien während du bei 10 Jahren Fixzins treu bist. Doch ein paar Jahre Unterschied können auf deine Finanzen so erhebliche Folgen haben wie das Vasopressin auf das Sexualverhalten der Wühlmäuse.
Genau deshalb behandeln wir in diesem Artikel unter anderem die folgenden Fragen:
- Wie lange sollte deine Zinsbindung bei einem Fixzinskredit laufen?
- Wann solltest du auf keinen Fall einen Fixzinskredit nehmen?
- Sollte dein Kredit generell länger oder kürzer laufen?
Zuerst klären wir aber die Frage:
Was bedeutet überhaupt Fixzins und variabler Zins?
Wir haben das bereits in unserem ultimativen Guide zum Thema Mieten vs. Kaufen thematisiert – den Download Link zum Guide als PDF findest du weiter unten. Aber zur kurzen Wiederholung:
Bei einem Fixzinskredit ist dein Zinssatz für eine gewisse Zeit eingefroren. Wenn du beispielsweise einen 15-jährigen Fixzins hast, dann kann sich dein Zinssatz nicht verändern und die Rückzahlrate bleibt für diesen Zeitraum gleich.
Bei einem variablen Zinssatz gibt es immer einen Zinsaufschlag und einen Basiszinssatz. Der Basiszinssatz ist sehr oft der 3-Monatseuribor oder 6-Monatseuribor. Zu diesem Basiszinssatz wird dann der Zinsaufschlag hinzugerechnet. Angenommen der Zinsaufschlag ist 1 % und der 3-Monatseuribor liegt bei 0,25 %, dann ist dein Zinssatz 1,25 %. Wenn der Basiszinssatz negativ ist, wird von den meisten Banken dieser negative Zinssatz auch weitergegeben. D.h. wenn der 3-Monatseuribor bei -0,25 % liegt, dann ist dein Zinssatz 0,75 %.
Für mehr Details zu dem Thema empfehle ich dir unseren oben erwähnten Mieten vs. Kaufen Guide:
Den Guide kannst du dir hier downloaden:
In Kapitel 4 beschäftigen wir uns ausschließlich mit dem Thema Finanzierung.
Warum ist ein Fixzins gerade in Niedrigzinsphasen spannend?
Je nach Lebenssituation kann ein Fixzins bei deinem Immobilienkredit immer spannend sein. Doch speziell in Niedrigzinsphasen ist er zu bevorzugen. Du kannst dir dann nämlich absolute Sicherheit zu einem sehr günstigen Preis “kaufen”. Bei niedrigem Zinsniveau ist die Wahrscheinlichkeit, dass die Zinsen stark fallen relativ gering. Dein Risiko bei einem Fixzinskredit zu viel zu bezahlen ist also nicht hoch. Vor allem handelt es sich um kein wirkliches Risiko.
Mit einem Fixzinskredit kaufst du dir vor allem Sicherheit
Kann es sein, dass ein variabler Kredit auf die gesamte Laufzeit günstiger gewesen wäre? Ja, natürlich. Doch bei Zinssätzen rund um 0,875 % – 1,5 % fix auf 15 Jahre ist die Frage: „Wie viel Sicherheit in der Planung brauchst und willst du?“ Für den Großteil der typischen Haus- und Wohnungskäufer, die auf 20 bis 30 Jahre finanzieren ist ein Fixzinskredit in Niedrigzinsphasen fast immer zu empfehlen.
Wie lange sollte dein Fixzinskredit jetzt laufen?
Wir müssen zuerst zwischen zwei Laufzeiten unterscheiden: Deiner gesamten Kreditlaufzeit und der Laufzeit deines Fixzinses.
Die gesamte Kreditlaufzeit ist üblicherweise zwischen 15 bis 35 Jahre. Nach dieser Zeit ist der Kredit vollständig abbezahlt. Die Laufzeit des Fixzinses muss aber nicht die gleiche Laufzeit haben. Sagen wir du hast einen 15-jährigen Fixzins und die Gesamtlaufzeit deines Kredits sind 25 Jahre. Dann hast du die ersten 15 Jahre deinen Fixzins und danach noch 10 Jahre variable Verzinsung (der Zinsaufschlag für die variable Verzinsung wird übrigens auch gleich bei Abschluss des Kredits vereinbart).
Darauf gibt es keine Pauschalantwort. Allerdings solltest du dir ein paar Fragen stellen, die dir bei der Entscheidung helfen:
Wie lange brauchst du realistisch für die Rückzahlung des Kredits?
Wenn du 30 Jahre für die Rückzahlung benötigst, dann solltest du beim Fixzins einen längeren Zeitraum wählen – sprich 15 bis 20 Jahre. Selbst 25 Jahre könnten interessant sein, falls die Höhe des Fixzins gut ist. 25 Jahre bieten im Moment allerdings nur wenige Banken an. Je länger deine Zinsbindung ist desto höher ist auch der Fixzins. Bei 15 Jahren bekommst du aktuell ca. ab 1 %, bei 20 Jahren ab 1,25 % und bei 25 Jahren ab 1,5 % Fixzinsbindung. Falls du diesen Artikel 2027 liest und ich die Zahlen noch nicht upgedatet habe – das macht nichts, an den Grundüberlegungen ändert sich nichts, die üblichen Zinssätze könnten aber schon anders sein 🙂
Konkret wirkt sich das übrigens so aus:
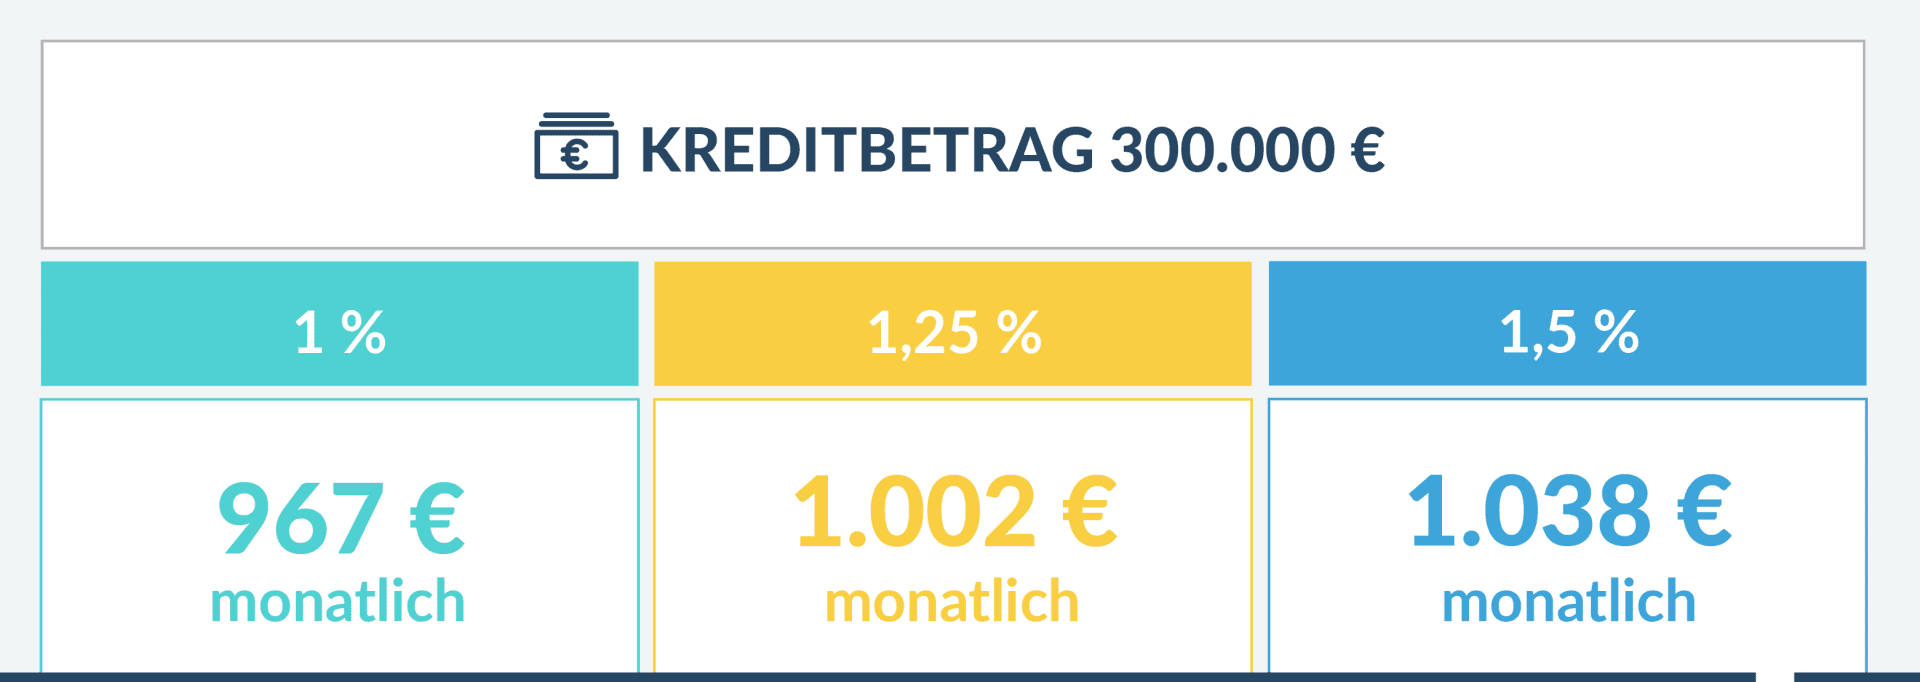
Du bezahlst in den ersten 15 Jahren bei 1 % Fixzins ca. 174.100 €. Bei 1,25 % ca. 180.400 € und bei 1,5 % ca. 186.800 €. Zwischen 1 % und 1,5 % Zinssatz liegen also fast 13.000 € Kosten.
Für mehr Infos zum Kreditvergleich kannst du unseren entsprechenden Artikel lesen – klicke dazu einfach auf den Link.
Wie viel Sicherheit brauchst du?
Wenn du dir sicher bist, dass du in 25 Jahren alles zurückgezahlt hast, dann sind 25 Jahre Fixzins zu lange. Du zahlst hier in den ersten 15 Jahren höchstwahrscheinlich über 10.000 € (bei 300.000 € Kredit) mehr im Vergleich zum 15-jährigen Fixzinskredit. Aber mit reiner Finanzmathematik lässt sich die Frage: “Wie viel Sicherheit brauchst du?” nicht beantworten. Es geht darum wie viel Sicherheit du gefühlt brauchst. Kannst du nicht mehr schlafen, wenn dein Fixzins nur 15 Jahre ist und du 30 Jahre brauchst? Schläfst du mit 20 Jahren besser?
Eines ist hier zur Bewertung vermutlich noch interessant:
Wie viel bleibt denn nach 15 Jahren Fixzins übrig?
Bei unserem Beispiel mit 300.000 € Kredit hast du nach 15 Jahren bei 1 % Fixzinssatz noch ca. 161.000 € Restschuld. Das heißt fast die Hälfte des Kredits ist abbezahlt. Gegenüber dem 1,5 % Zinssatz hast du dir außerdem ca. 13.000 € gespart. Wenn dein 20-Jahresfixzinssatz im Vergleich also 1,5 % wäre, dann könntest du bei der 1 %-Zinsvariante nach 15 Jahren 13.000 € sondertilgen und deine Schuld würde unter die Hälfte der Gesamtsumme rutschen. Bei 15 Jahren kannst du die Ersparnis auch von Anfang an monatlich anlegen und kommst auf einen noch höheren Betrag.
Denn der entscheidende Faktor ist: Wie stehen die Zinsen in 15 Jahren? Die Antwort kann dir niemand geben. Bleiben die Zinsen sehr niedrig, ist die 15-Jahres-Fixzins Variante besser. Steigen die Zinsen stark an, dann kann die 20-Jahres-Fixzins Variante besser sein. Zwei Faustregeln habe ich aber für dich:
A) Je mehr Sicherheit du gefühlt brauchst, desto eher solltest du zum längeren Fixzins greifen. Aber triff deine Wahl nicht nur aufgrund von Gefühlen. Wir zeigen unseren Klientinnen immer die konkreten Zahlen, damit sie sich nicht von ihren Gefühlen zur “falschen” Entscheidung verleiten lassen.
B) Je größer der Unterschied zwischen 15-jährigem und 20-jährigem Fixzins ist, desto eher ist der 15-jährige Fixzinskredit zu bevorzugen. Wenn du auf 15 Jahre fix zum Beispiel 1 % bekommst und auf 20 Jahre fix bietet eine andere Bank 1,5 %, dann würde ich sehr stark zum 15-jährigen Fixzins tendieren. Ist der Unterschied nur 0,25 % oder weniger, dann ist der 20-jährige Fixzinskredit spannend.
Falls du dich gerade fragst wie viel Eigenkapital notwendig ist, um vernünftig zu finanzieren, dann haben wir einen Artikel für dich: Hauskredit & Wohnungskredit: Wie viel Geld brauchst du?
Wie lange sollte jetzt die gesamte Laufzeit deiner Finanzierung sein?
Hier ist der entscheidende Faktor die monatliche Rate. Bei dem 300.000 € Beispiel verändert sich die monatliche Rate und Rückzahlung je nach Variante folgendermaßen (zur Vereinfachung rechnen wir über die gesamte Laufzeit mit dem jeweiligen Zinssatz):
- 1 % Zinssatz auf 30 Jahre: 967 € monatlich, Gesamtrückzahlung: ~ 348.000 €
- 1 % Zinssatz auf 25 Jahre: 1.132 € monatlich, Gesamtrückzahlung: ~339.600 €
- 1,5 % Zinssatz auf 30 Jahre: 1038 € monatlich, Gesamtrückzahlung: ~ 373.700 €
- 1,5 % Zinssatz auf 25 Jahre: 1203 € monatlich, Gesamtrückzahlung: ~ 361.000 €
Die günstigere Rate kostet dich aufgrund der längeren Dauer also knapp 10.000 – 12.000 € auf die gesamte Laufzeit. Die Zahl wirkt schlimmer als sie ist: Denn du bezahlst die 10.000 – 12.000 € ja nicht sofort und somit müssten wir auch noch die Inflation berücksichtigen. Außerdem müssten wir auch noch den Ratenunterschied 25 vs. 30 Jahre (wenn 25 Jahre leistbar ist) vernünftig anlegen und ebenfalls hochrechnen.
Doch wenn ich das jetzt auch noch mache, führt das bei dir vielleicht dazu, dass du lieber nackt in Glassplittern herumrollst als meinen finanzmathematischen Ergüssen weiter zu folgen 🙂
Speziell bei niedrigen Zinsen und bei einem 15 bis 20-jährigen Fixzinskredit spricht fast gar nichts gegen eine längere Laufzeit. Du solltest also in 99 % der Fälle die Finanzierung lieber auf 30 Jahre konzipieren als auf 20 oder 25 Jahre.
Vor allem solltest du keinen Fixzinskredit machen, bei dem du nicht sowieso zumindest 10.000 bis 30.000 € pro Jahr sondertilgen (=vorzeitig zurückzahlen) kannst. Bei den meisten Banken kannst du bei einer Sondertilgung dann auch frei wählen: Soll sich die Laufzeit des Kredits reduzieren, oder deine Ratenzahlung. Du bist somit flexibler und kannst trotzdem früher fertig werden und somit gesamt weniger zurückzahlen. Generell ist die Pönale bei einer vorzeitigen (höher als vereinbarten) Rückzahlung übrigens 1 % des mehr zurückgezahlten Betrags. Das hast du in 99,9 % der Fälle also bereits innerhalb eines Jahrs wieder herinnen. Selbst eine höhere Sondertilgung ist also kein finanzielles Armageddon.
Wann ist die kürzere Laufzeit zu bevorzugen?
Wenn es für dich leicht leistbar ist UND die Kondition dadurch ebenfalls besser wird. Wenn der Unterschied zwischen 25 Jahren und 30 Jahren Laufzeit 0,25 % oder mehr ist, dann ist die Situation neu zu bewerten. Aus der Erfahrung der letzten 10 Jahre ist dieses Szenario allerdings sehr unwahrscheinlich. Den meisten Banken ist es egal ob du 25 Jahre oder 30 Jahre finanzierst – der Zinssatz bleibt gleich.
Falls du dein Geld niemals veranlagen würdest oder du mit dem Extrageld von Impulskauf zu Impulskauf eilst wie ein Drogensüchtiger auf der Suche nach dem nächsten Hit und die Ersparnisse bei der Rate gedanklich schon ausgegeben hast, dann fährst du persönlich mit einer kürzeren Laufzeit höchstwahrscheinlich besser 😉
Um den vorzubeugen habe ich zwei Artikel für dich:
- Damit du nicht von Impulskauf zu Impulskauf eilst: Die größten Vermögensvernichter und wie du sie loswirst: Lifestyle-Inflation und der Diderot-Effekt
- Damit du dein Geld veranlagst: Warum selbst unglückliche Investoren langfristig Gewinne machen
Wann ist es jetzt besser variabel zu finanzieren? Wann ist von einem Fixzinskredit abzuraten?
Wenn es wahrscheinlich ist, dass die Niedrigzinsphase anhält, dann macht ein Fixzinskredit mit kurzen Laufzeiten wenig Sinn. Für einen Tagesausflug nimmst du auch nicht 40 kg Gepäck mit und fragst die Nachbarn ob sie in deiner Abwesenheit die Pflanzen gießen. Und ja ich weiß, ich habe vorhin erwähnt, dass es unmöglich ist das Zinsniveau vorauszusagen. Doch nehmen wir die Situation im Jahr 2020: Die Zinsen waren schon länger niedrig. Aufgrund der Wirtschaftssituation durch Corona ist es unwahrscheinlicher, dass die Zinsen angehoben werden. In so einer Situation ist es relativ unrealistisch, dass in den nächsten 4-5 Jahren große Zinssprünge nach oben passieren.
Wenn du jetzt vorhast, dass du in 10 Jahren alles zurückgezahlt hast, dann macht es wenig bis keinen Sinn einen Fixzinskredit für 5 oder 10 Jahre aufzunehmen. Denn die ersten 5 Jahre sind voraussichtlich die Jahre in denen eine kräftige Zinssteigerung in einer Situation wie vorhin beschrieben am unwahrscheinlichsten sind. Zu 100 % kann dir das keiner sagen, aber deine Gefahr in eine finanzielle Schieflage zu geraten ist generell nicht so dramatisch, wenn du deinen Kredit in 10 Jahren zurückzahlen kannst.
Falls du übrigens schon einen laufenden Kredit hast und dich fragst, ob ein Wechsel auf bessere Konditionen oder auf einen Fixzins Sinn macht: Wann sich das auszahlt und welche Kosten dabei anfallen, haben wir hier durchgerechnet: Kredit umschulden in Österreich
Wie eingangs erwähnt, gibt es keine pauschale Antwort. Ob 15 oder 20 Jahre fix besser sind, hängt von deiner persönlichen Situation ab und welche Angebote wir für die jeweiligen Zeithorizonte bekommen. Es ist nicht so einfach wie bei den Wühlmäusen wo nur zwischen monogam und nicht monogam unterschieden wird. Vasopressin blockieren oder hinzufügen und schon hat man einen Schürzenjäger oder die treuste Wühlmaus der Welt. Die Entscheidungsfindung beim optimalen Fixzinskredit ist schwieriger.
Mit diesem Artikel haben wir dir hoffentlich geholfen darüber nachzudenken welche Variante für dich besser ist. Und über das Sexualverhalten von Wühlmäusen weißt du jetzt auch Bescheid 😀
Häufige Fragen zum Fixzinskredit in Österreich
Fixzins oder variabler Zinssatz – was ist besser?
Fixzins oder variabler Zinssatz – was ist besser?
Eine Pauschalantwort gibt es nicht, die Logik dahinter ist aber klar: Mit einem Fixzinskredit kaufst du dir Planungssicherheit. Deine Rate bleibt für die gesamte Zinsbindung gleich, egal was am Markt passiert. Gerade in Phasen mit niedrigen Zinsen ist diese Sicherheit günstig zu haben und für die meisten Haus- und Wohnungskäufer, die auf 20 bis 30 Jahre finanzieren, fast immer zu empfehlen.
Ein variabler Kredit kann auf die Gesamtlaufzeit günstiger ausgehen, das weißt du aber immer erst im Nachhinein. Er ist vor allem dann eine Überlegung wert, wenn du deinen Kredit ohnehin in wenigen Jahren zurückzahlen kannst und steigende Zinsen dich nicht in eine finanzielle Schieflage bringen würden. Die eigentliche Frage ist also nicht, was mathematisch besser ist, sondern wie viel Sicherheit du in deiner Planung brauchst und willst.
Kann ich meinen Kredit von variabel auf fix umstellen?
Kann ich meinen Kredit von variabel auf fix umstellen?
Ja, grundsätzlich geht das auf zwei Wegen. Entweder du vereinbarst mit deiner bestehenden Bank eine Konvertierung auf einen Fixzins. Einen Rechtsanspruch darauf hast du allerdings nicht, die Bank muss mitspielen und bietet dir die Konditionen an, die für sie passen. Oder du schuldest auf eine andere Bank um, die dir einen besseren Fixzins bietet.
Der Vorteil bei einem variabel verzinsten Kredit: Du kannst ihn jederzeit ohne Pönale vorzeitig zurückzahlen, eine Umschuldung kostet dich also keine Vorfälligkeitsentschädigung. Nebenkosten wie Grundbucheintragung oder Bearbeitungsgebühren der neuen Bank fallen trotzdem an und gehören in die Rechnung. Ob sich der Umstieg lohnt, hängt vom Zinsumfeld und deiner Restlaufzeit ab. Das solltest du für deine konkrete Situation durchrechnen lassen.
Wie hoch können variable Zinsen überhaupt steigen?
Wie hoch können variable Zinsen überhaupt steigen?
Nach oben gibt es grundsätzlich keine gesetzliche Grenze. Dein variabler Zinssatz besteht aus dem vereinbarten Aufschlag plus dem Basiszinssatz, meist dem 3- oder 6-Monats-Euribor. Und der Euribor bewegt sich mit dem Marktzinsniveau. Zur Einordnung: 2008 lag der 3-Monats-Euribor zeitweise über 5 %, nach der langen Nullzinsphase kletterte er 2023 wieder auf rund 4 %. Mit einem Aufschlag von 1 % wären das Kreditzinssätze von 5 bis über 6 % gewesen.
Eine Ausnahme gibt es: Manche Kreditverträge enthalten eine ausdrücklich vereinbarte Zinsobergrenze (Cap). Die kostet üblicherweise einen höheren Aufschlag, deckelt dafür dein Risiko. Ohne Cap solltest du dir vor Abschluss durchrechnen, ob du dir die Rate auch bei deutlich höheren Zinsen noch leisten kannst.
Kann ich einen Fixzinskredit vorzeitig zurückzahlen?
Kann ich einen Fixzinskredit vorzeitig zurückzahlen?
Ja. Bei einer vorzeitigen Rückzahlung während der Fixzinsbindung darf die Bank eine Pönale (Vorfälligkeitsentschädigung) verrechnen, gesetzlich gedeckelt mit 1 % des vorzeitig zurückgezahlten Betrags. Mindestens 10.000 € pro Jahr kannst du außerdem auch beim Fixzinskredit ganz ohne Pönale zurückzahlen. Und die Pönale klingt schlimmer als sie ist: Die Zinsersparnis durch die Sondertilgung hat sie in fast allen Fällen innerhalb eines Jahres wieder hereingespielt.
Bei den meisten Banken kannst du bei einer Sondertilgung wählen, ob sich deine Laufzeit oder deine monatliche Rate reduziert. Achtung für die Zukunft: Ab 2027 dürfen Banken bei neu abgeschlossenen Immobilienkrediten eine höhere Pönale von bis zu 3 % vereinbaren. Für bestehende Verträge ändert sich dadurch normalerweise nichts, bei einem Neuabschluss ab 2027 solltest du dir diesen Punkt im Kreditvertrag genau ansehen.
Für welche Laufzeit lohnt sich ein Fixzins (10/15/20 Jahre)?
Für welche Laufzeit lohnt sich ein Fixzins (10/15/20 Jahre)?
Die Zinsbindung sollte zu deiner realistischen Rückzahlungsdauer passen: Wer 30 Jahre für die Rückzahlung braucht, sollte eher zu 15 bis 20 Jahren Fixzins greifen. Bei kurzen Rückzahlungsdauern von rund 10 Jahren hängt es vom konkreten Angebot ab. Wenn der 5-jährige Fixzins günstiger ist als der variable Zins, kann auch eine kurze Bindung sinnvoll sein. Ist er teurer, bringt er dir bei einem ohnehin bald abbezahlten Kredit meist wenig.
Für die Entscheidung zwischen den Varianten helfen zwei Faustregeln. Erstens: Je mehr Sicherheit du gefühlt brauchst, desto eher lohnt sich der längere Fixzins. Zweitens: Je größer der Zinsunterschied zwischen der kürzeren und der längeren Bindung, desto eher gewinnt die kürzere Variante. Liegt der Unterschied bei etwa 0,25 Prozentpunkten oder weniger, wird die längere Bindung spannend. Rein mathematisch lösbar ist die Frage nicht, denn niemand weiß, wo die Zinsen in 15 Jahren stehen.
1. Wenn du noch kein konkretes Projekt am Start hast, dann kannst du die Zeit nutzen und dir in der Zwischenzeit unsere ultimativen Guides zum Thema Finanzplanung und Miete vs. Kaufen downloaden.
Hier geht’s zu den Downloads:
Inkl. der größten Finanzplanungsfehler, welche Versicherungen du wirklich brauchst und auf welche du verzichten kannst und wie du bei der Altersvorsorge zehntausende Euros mehrherausholst.
Wenn du kurz vorm Kaufen bist oder bald eine Finanzierung benötigst…
Inkl. Excelrechner “Wie viel Immobilie kannst du dir leisten”.
2. Falls du direkt mit uns sprechen willst, dann starte mit deiner Finanzplanung – dort können wir auch über Kredit & Co sprechen. Klicke einfach auf den Button, um mehr zu erfahren:
3. Wenn’s ganz schnell gehen soll und du schon ein konkretes Projekt hast, dann schau dir an, wie eine Finanzierung über uns abläuft in dem du diesen Button klickst:
Finanzielle Freiheit, Akademikerboni, Absicherung & Geldmanagement leicht gemacht
Was du über Bitcoin wissen solltest und was du machen musst, damit du deine Bitcoins nicht verlierst