3 dumme & folgenschwere Fehler die dir als AkademikerIn passieren können, wenn es um deine Finanzen geht
Kann man Meerwasser in Gold verwandeln?
Am Ende des ersten Weltkriegs schuldete Deutschland den Alliierten 50.000 Tonnen Gold. Sie wandten sich an Fritz Haber – einer der besten Wissenschaftler Deutschlands zu der Zeit. Er sollte eine Wunderlösung finden. Haber dachte an Meerwasser.
Er wusste, dass Meerwasser Chemikalien, diverse andere Stoffe und Mineralien enthält – unter anderem auch Gold. Es war nur eine Frage diese zu extrahieren. Nach 2 Jahren Recherche und viel verbrannten Forschungsgeldern entdeckte Haber etwas Schreckliches. Seine Schätzung wie viel Gold in Meerwasser vorkommt, war viel zu hoch – um genau zu sein, verschätzte er sich um einen Faktor von 1.000.
Haber, sein Team und Deutschland fokussierten sich aufgrund dieses Fehlers auf etwas komplett Falsches.
Hier sind die 3 häufigsten Fehler die Jungakademiker machen, ihre Folgen und wie du sie vermeiden kannst.
Fehler Nummer 1 – Zeit verschwenden mit unwichtigen Details
Es hört sich unlogisch an, dass Details unwichtig sind – speziell wenn’s um Finanzplanung geht. Na ja, es kommt eben drauf an um welche “Details” es geht…
Ewig darüber nachzudenken, ob du eine VISA oder eine Mastercard – Kreditkarte nehmen sollst ist unglaubliche Zeitverschwendung. Triff einfach eine Entscheidung und aus.
Lies dir wie du am einfachsten ein Gratiskonto bekommst – dann wähle einen der Gratisanbieter und hör auf Geld für Bankgebühren zu verschwenden.
Die Mutter der Sinnlosigkeit ist es sich darüber den Kopf zu zerbrechen, ob du 0,5 % oder 0,1 % oder 0,7 % Zinsen pro Jahr auf deinem Bankkonto erhältst. Falls du das liest, während wir eine Hochzinsphase haben – dann rechne einfach ein paar Prozentpunkte hinzu, der Unterschied bleibt der gleiche.
Ob du 0,5 % oder 0,7 % erhältst bedeutet bei 10.000 € am Konto einen Unterschied von 20 € auf’s Jahr gesehen. Die 20 € werden dein Leben nicht nachhaltig verändern.
Die Quintessenz…
Du musst dich auf die Dinge konzentrieren die wirklich einen riesigen Unterschied machen – die großen Erfolge für dein Finanzleben. Angefangen von der richtigen Altersvorsorge, der durchdachten Finanzierung deiner Immobilie, den richtigen Versicherungen, der perfekten Bewerbung & deiner automatisierten Geldanlage.
Wenn du beispielsweise an Altersvorsorge bzw. langfristige Anlage denkst… Sieh dir an welchen Unterschied es über 30 Jahre macht ob du 2 % oder 6 % erzielst:
Du beginnst mit Jahren und legst jeden Monat zur Seite bis du bist.
Dein ersparter Betrag mit Jahren ist bei…
| 2% Verzinsung: | ||
| 4% Verzinsung: | ||
| 6% Verzinsung: |
Wenn’s um Versicherungen geht, dann hast du vielleicht aktuell alles bei einem einzigen Versicherungsunternehmen – weil du den Vertreter von früher kennst oder er mit dir verwandt ist. Stell dir die Frage, ob die Person auf AkademikerInnen spezialisiert ist – als Uni- bzw. FH-Absolvent ist für dich einiges anders – das muss berücksichtigt werden.
Fehler Nummer 2 – Ungeduldig sein & keinen groben Plan haben
Wer hasst es ebenfalls, warten zu müssen? Zeit mit sinnlosem Herumsitzen zu verbringen ist für mich schrecklich. Lange Schlangen an der Kasse beim Einkaufen nerven mich extrem. Es ist einer der Gründe warum ich angefangen habe Audiobücher, Podcasts & Co zu hören – um wirklich längere Wartezeiten im Alltag “sinnvoll” zu überbrücken.
Nein, nicht die Band; die Kung-Fu-Technik aus Kill Bill, die mit einem gezielten Schlag dein Leben beendet. In dem Fall dein Finanzleben.
Stell dir vor, du sparst für dein Haus in 10 Jahren oder für’s Alter…
Die Entwicklung sieht nach einem Jahr so aus:
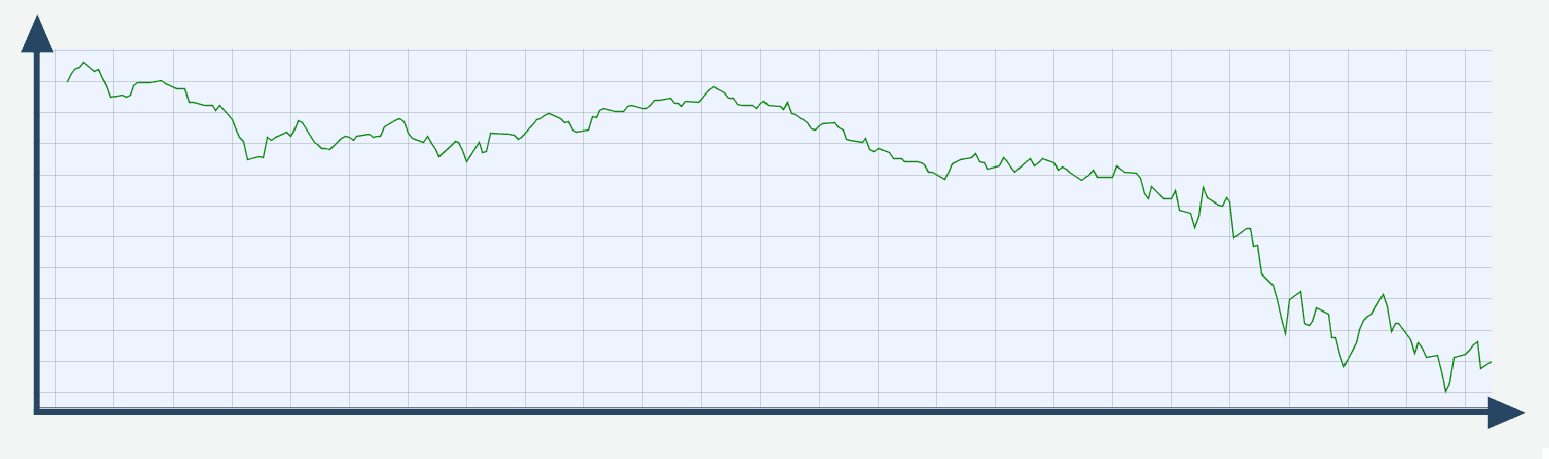
Das wäre die Entwicklung des MSCI World Index von Dezember 2007 bis Dezember 2008. Viele Leute würden jetzt aufhören. Jegliches Geld rausnehmen und nie wieder etwas anderes machen als das Sparbuch…
Sie bekommen nicht mit, dass die Situation 5 Jahre später so ausgesehen hätte:
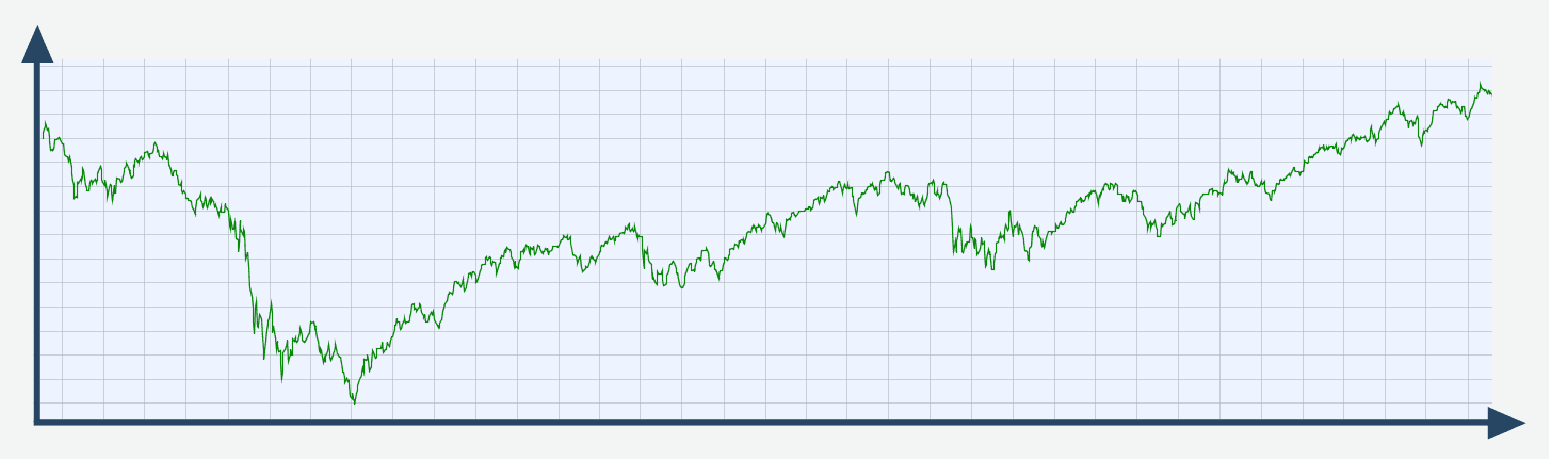
Speziell wenn du monatlich sparst, sind solche Phasen völlig irrelevant für dich. Sieh dir dazu unseren Artikel zum “Cost-Average-Effekt” an.
Wenn es um’s Thema Alter geht, dann spielt die Zeit eine ebenso zentrale Rolle
Jetzt für etwas zu sparen, das 35 oder 40 Jahre in der Zukunft liegt ist extrem schwer. Es ist im ersten Moment sogar langweilig. Weißt du, was nicht langweilig ist? Durch 5 Jahre früher zu starten zehntausende Euros mehr zu haben.
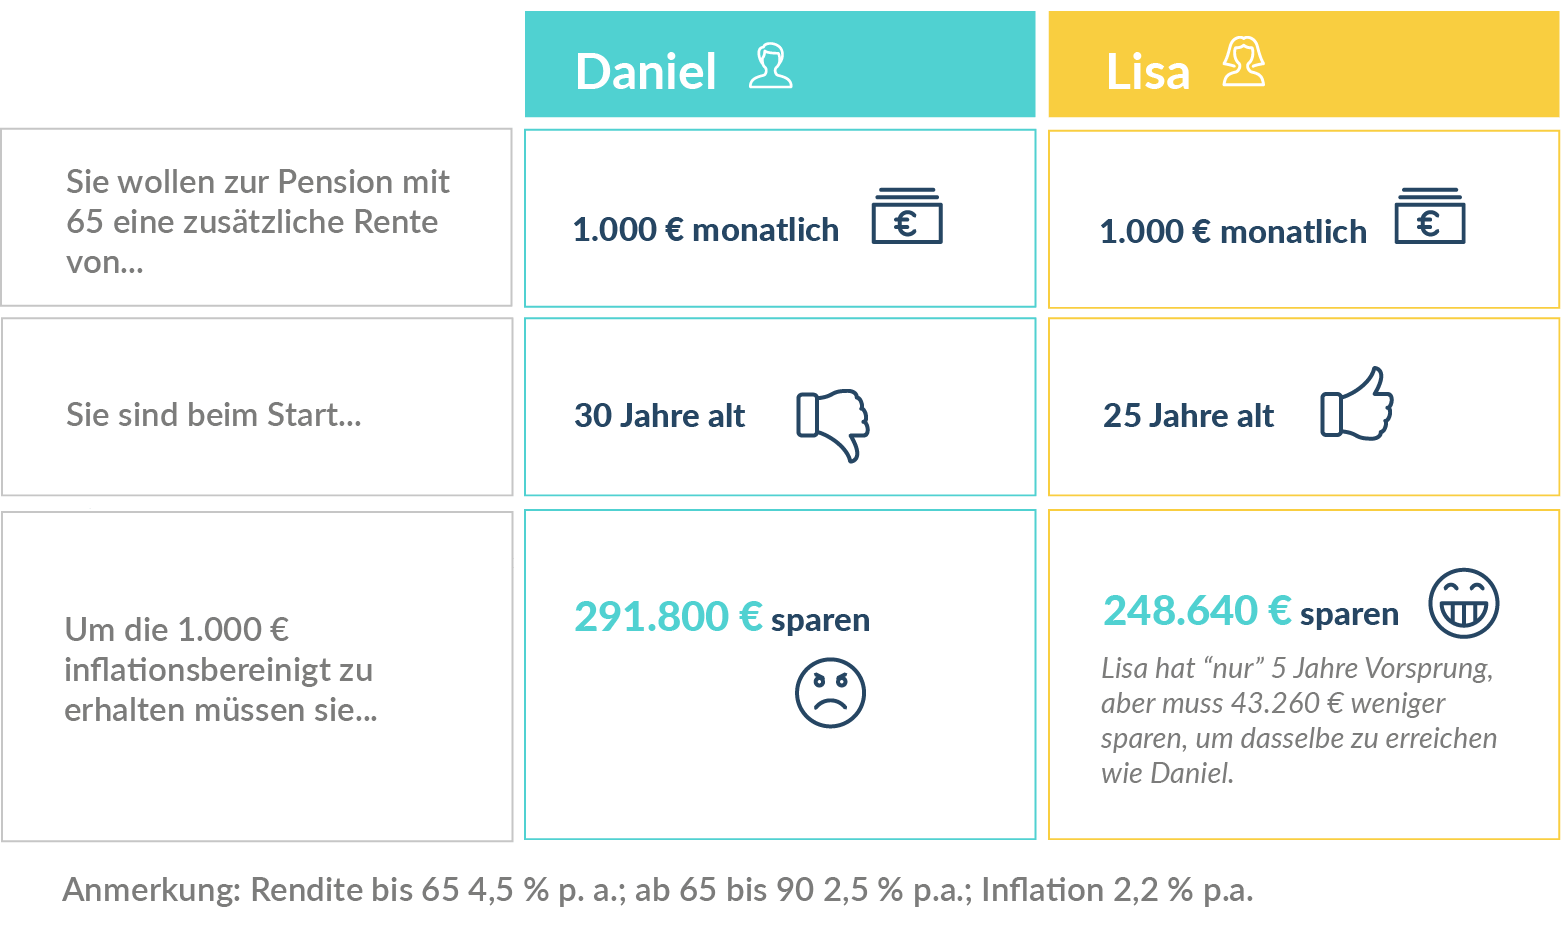
Ja, nur 5 Jahre machen diesen Unterschied aus.
Aber nicht nur bei der Geldanlage besteht das Problem
Bei Versicherungen verhält es sich ähnlich. Irgendeine Versicherung wird gemacht, weil’s einfach notwendig ist – zB die Versicherung für’s neue Auto. In dem Zusammenhang macht man dann noch irgendwas anderes auch mit. Ob das zusammenpasst, oder nicht, steht nicht zur Debatte.
Es soll meistens schnell gehen und die Themen sind auch nicht wirklich spannend. Irgendwann (oder im worst case NIE, bis es zu spät ist) realisierst du dann: Hmm, ich zahle für das viel zu viel, ich bin in dem einen Bereich komplett unterversichert, im anderen aber komplett überversichert.
Die Quintessenz für erfolgreiche Geldanlage, Versicherungen & deine mentale Gesundheit ist also…
1. Einen gesamten Finanzplan zu haben und zu wissen was du brauchst und warum du das brauchst.
2. Wenn’s um die Geldanlage geht, dann hör’ auf jeden Tag die Kurse zu checken, als ob sie deine Instagram- und Facebookfeeds sind. Denn wenn du’s richtig machst, dann ist es völlig irrelevant, ob du am Anfang an einem bestimmten Tag 5 % im Plus oder 5 % im Minus bist.
Falls du dich fragst, wie du als JungakademikerIn zu einem sinnvollen Finanzplan kommst – inklusive Akademikerboni…
… dann kannst du dir als erstes Mal unseren ultimativen Finanzplanungsguide für AkademikerInnen downloaden.
Dort erfährst du worauf’s als Akademiker wirklich ankommt, wenn’s um Vorsorge, Versicherungen, Geldanlage & Co geht – und vor allem wie du Spezialdeals für Akademiker bekommst.
Fehler Nummer 3 – Risiko falsch einschätzen und deshalb falsche Entscheidungen treffen
Nein, wir meinen hier in erster Linie gar nicht das Thema Geldanlage und Aktien. Über das Thema haben wir schon ausführlich geschrieben.
Es geht hier vor allem um die Absicherung. Nimm zum Beispiel das Thema Berufsunfähigkeit. Wenn du mich fragst, ob ich jemals berufsunfähig werde, dann ist meine erste Annahme: Nein. Ich glaube nicht.
Aber ich weiß, dass ich mir bei dem Thema selbst nicht trauen kann
Denn wir glauben immer, dass es uns nicht erwischt. Die Statistik sagt aber etwas anderes (wir haben diese Quizfrage schon öfter benutzt, aber das Thema ist so wichtig, dass ein bisschen Wiederholung nicht schadet).
Die Statistik lügt nicht. In dem Fall ist der Prozentsatz bis 65 Jahre gerechnet. Für manche Berufsgruppen ist die statistische Wahrscheinlichkeit bis 65 sogar noch höher. Bis 60 liegt die Wahrscheinlichkeit übrigens bei ca. 20 %.
Bei der Berufsunfähigkeit passiert noch eine weitere Fehleinschätzung, die zu falschen Maßnahmen führt…
Viele glauben, dass das größte Risiko berufsunfähig zu werden ein Unfall ist. Obwohl ein Unfall nur zu ca. 7 % der Grund für die Berufsunfähigkeit ist. 93 % sind Krankheiten. Wer also eine reine Unfallversicherung hat, fühlt sich vermeintlich sicher, ist es aber nicht. Wir haben bereits mehr über diese falschen Annahmen geschrieben – Eine alarmierende Anzahl von Akademikern glaubt noch immer….
Bei der Krankenzusatzversicherung sieht es ähnlich aus
Wir denken auch hier meistens in jungen Jahren nicht, dass das Thema Krankenzusatzversicherung für uns wirklich relevant ist. Wofür sollten wir mit 25 bis 35 schon eine Krankenzusatzversicherung benötigen. Das geht dann immer noch später. Im Grunde passieren hier zwei Fehleinschätzungen.
1. Wir nehmen an, dass zwischen 25 bis 35 gesundheitlich NICHTS passieren kann
Ja, große Probleme treten hoffentlich nicht auf. Aber “Kleinigkeiten” passieren fast immer – Kreuzbandriss, leicht erhöhter Blutdruck, ein blöder Bruch bei einem Sportunfall, Physiotherapie wegen Nackenschmerzen, usw.
Das bedeutet für die Krankenzusatzversicherung, dass sie möglicherweise teurer wird. Dass vielleicht dein Knie aus dem Versicherungsschutz ausgeschlossen wird oder bei vielen Kleinigkeiten in Kombination, dass du vielleicht gar keine Versicherung mehr bekommst.
2. Wir nehmen an, dass die Krankenzusatzversicherung viel zu teuer ist und diese deshalb nicht sinnvoll ist
Falls du bereits unseren ultimativen Guide zur Finanzplanung gelesen hast, dann solltest du dieses Video schon kennen. Hier zeigen wir dir, wie günstig eine Krankenzusatzversicherung auf Dauer sein kann, wenn du’s richtig machst.
Wenn’s um die Krankenzusatzversicherung geht, ging’s mir auch ähnlich wie bei der Berufsunfähigkeit – mir passiert das hoffentlich nicht. Nur da habe ich mit Anfang 20 bereits das Gegenteil bewiesen bekommen.
Und das obwohl ich mindestens 3-4 mal in der Woche sportlich aktiv war. Bei meiner Berufsunfähigkeitsversicherung ist das Thema jetzt natürlich ausgeschlossen. Bei der Krankenzusatzversicherung hatte ich damals Glück und kam mit einigen Jahren Wartezeit und einem Zuschlag (Mehrprämie) davon.
„Ja, aber wenn ich die Versicherung habe und dann werde ich schwer krank, dann schmeißen sie mich eh raus…“
Nein. Das geht bei der Krankenzusatzversicherung und der Berufsunfähigkeitsversicherung nicht. Sie können dich, wenn du einen Vertrag hast nicht mehr rausschmeißen – egal welche Krankheiten, Unfälle oder andere Gebrechen du bekommst. Falls du aber schon gehört hast, dass das einem Bekannten von dir passiert ist, dann gibt’s dafür in 99,9 % der Fälle nur einen Grund:
Bei der Beantragung der Versicherung wurde geschummelt und die Vorerkrankungen nicht angegeben
Wenn du ein schweres Herzleiden verschweigst, das seit 5 Jahren von Ärzten diagnostiziert ist und die Versicherung realisiert das, dann hast du ein Problem. Selbst dann kommt es aber auf den genauen Zustand an. Wenn’s zum Beispiel um die Bandscheiben geht, dann bekommst du meistens ein Alternativangebot (ein kleiner Zuschlag) und du bleibst trotzdem versichert.
Wenn du nichts darüber wusstest, auch wenn’s schon länger besteht, hast du natürlich wieder kein Problem – du konntest es ja gar nicht angeben und somit ist es für die Versicherung völlig irrelevant.
Wenn’s um Sparen geht wird das Risiko für längerfristige Veranlagung meistens überschätzt. Oder bei kurzfristigen Laufzeiten ebenfalls unterschätzt (wenn du für 2 Jahre Laufzeit einmalig in Aktien investierst, dann ist das Glücksspiel).
Zusammenfassend kann man Folgendes sagen
- Verschwende deine Zeit nicht mit unwichtigen Details (ob du 0,3 % oder 0,5 % Zinsen am Konto erhältst ist irrelevant), sondern mit den entscheidenden, großen Erfolgen in deinem (Finanz)-Leben.
- Ungeduldig zu sein und keinen groben Plan zu haben ist eine Schlagkombination, die selbst jeden Profiboxer ausknocken würde. Du brauchst einen sinnvollen Finanzplan.
- Falsche Risikoeinschätzungen führen zu folgenschweren Fehlentscheidungen. Das kann sein, dass du in einem Bereich überversichert bist und in einem anderen unterversichert. Oder, dass du zu spät startest. Im Geldanlagebereich wird langfristig das Risiko meist überschätzt und kurzfristig unterschätzt.
Das waren also 3 folgenschwere Fehler, die du in deinem Leben vermeiden solltest. Aber wie startest du jetzt?
Häufige Fragen zu Finanzfehlern
Welche Finanzfehler sollte man vermeiden?
Welche Finanzfehler sollte man vermeiden?
Die drei Finanzfehler, die du vermeiden solltest, sind: Erstens Zeit mit unwichtigen Details verschwenden. Ob du 0,5 % oder 0,7 % Zinsen am Konto bekommst, macht bei 10.000 € genau 20 € im Jahr aus. Ob du bei der Altersvorsorge 2 % oder 6 % Rendite erzielst, macht über 30 Jahre einen Unterschied, der dein Leben verändert. Zweitens ungeduldig und ohne groben Plan unterwegs sein. Wer nach einem schlechten Börsenjahr alles verkauft, verpasst die Erholung danach, und wer Versicherungen „nebenbei“ abschließt, ist am Ende in einem Bereich über- und im anderen unterversichert. Drittens Risiken falsch einschätzen. Bei Versicherungen wird das Risiko meist unterschätzt, bei langfristiger Geldanlage überschätzt und bei kurzfristiger wieder unterschätzt.
Allen drei Fehlern liegt dasselbe Muster zugrunde: Wir konzentrieren uns auf das Falsche. Konzentrier dich stattdessen auf die großen Hebel, also die richtige Altersvorsorge, die durchdachte Finanzierung, die passenden Versicherungen, die perfekte Bewerbung und die automatisierte Geldanlage.
Welche Finanzfehler machen Akademiker besonders?
Welche Finanzfehler machen Akademiker besonders?
Akademiker machen vor allem vier Finanzfehler, die mit ihrer Situation zusammenhängen. Erstens starten sie wegen des Studiums später ins Berufsleben, sammeln weniger Versicherungsjahre und haben durch die steilere Gehaltskurve eine größere Pensionslücke, schieben die Altersvorsorge aber oft genauso lange auf wie alle anderen. Zweitens unterschätzen sie das Risiko der Berufsunfähigkeit, weil sie am Schreibtisch sitzen und an Unfälle denken. Statistisch werden aber rund 25 % bis zum 65. Lebensjahr berufsunfähig, und in 93 % der Fälle ist eine Krankheit der Grund, nicht ein Unfall.
Drittens verlassen sie sich bei Versicherungen auf den Vertreter aus der Familie oder auf das Paket vom Arbeitgeber, obwohl für Uni- und FH-Absolventen einiges anders ist und beides selten auf sie zugeschnitten ist. Viertens verwenden sie ihre analytischen Fähigkeiten auf die falschen Fragen. Stundenlange Vergleiche von Kontogebühren und Zinsen im Kommastellenbereich, während die Entscheidungen mit fünf- und sechsstelligen Auswirkungen, also Vorsorge, Finanzierung und Absicherung, unbearbeitet bleiben.
Welche finanziellen Fallstricke gibt es?
Welche finanziellen Fallstricke gibt es?
Die häufigsten finanziellen Fallstricke sind: Erstens Vorerkrankungen bei der Beantragung einer Versicherung zu verschweigen. Rauswerfen kann dich eine Berufsunfähigkeits- oder Krankenzusatzversicherung nach Abschluss nicht mehr, egal was du bekommst. Außer, und das ist der einzige Grund, warum das trotzdem passieren kann, beim Antrag wurde geschummelt und Vorerkrankungen wurden verschwiegen. Zweitens mit der Krankenzusatzversicherung zu warten, bis etwas passiert ist. Der Kreuzbandriss oder der Bandscheibenvorfall mit Anfang 20 wird dann ausgeschlossen, verteuert die Prämie oder verhindert den Abschluss ganz. Drittens eine reine Unfallversicherung mit einer Berufsunfähigkeitsversicherung zu verwechseln, obwohl nur rund 7 % aller Berufsunfähigkeiten durch Unfälle entstehen.
Viertens einmalig für zwei Jahre in Aktien zu investieren. Aktien schwanken kurzfristig stark, und nach zwei Jahren kann der Kurs genauso gut deutlich unter deinem Einstieg liegen wie darüber. Ob du am Ende gewinnst, entscheidet dann nicht deine Strategie, sondern der Zufall des Verkaufstags. Das ist kein Investieren, sondern Glücksspiel. Erst bei einem Anlagehorizont von acht Jahren und mehr, am besten mit monatlichem Sparen, wird aus Zufall eine planbare Sache. Fünftens nach einem Crash alles zu verkaufen. Wer im Dezember 2008 nach einem Jahr Minus ausgestiegen ist, hat die komplette Erholung der folgenden fünf Jahre verpasst, obwohl gerade bei monatlichem Sparen solche Phasen irrelevant sind. Sechstens jeden Tag die Kurse zu checken, als wären sie dein Instagram-Feed. Wenn du es richtig machst, ist es völlig egal, ob du an einem bestimmten Tag 5 % im Plus oder im Minus bist. Und auch deinen Instagram-Feed solltest du für deine mentale Gesundheit nicht jeden Tag checken 😉
Wie gehe ich besser mit Geld um?
Wie gehe ich besser mit Geld um?
Besser mit Geld umgehen heißt vor allem, deine Aufmerksamkeit richtig zu verteilen. Die erste Regel lautet deshalb: Konzentrier dich auf das, was du beeinflussen kannst und was einen großen Unterschied macht. Deine Sparrate, dein Anlagehorizont, deine Absicherung und dein Gehalt liegen in deiner Hand, der Zinssatz am Sparbuch und der Kurs von gestern nicht. Die zweite Regel ist ein grober Plan. Du musst nicht jeden Euro verplanen, aber du musst wissen, was du brauchst und warum, damit Versicherungen und Geldanlage zusammenpassen, statt zufällig „mitgemacht“ zu werden.
Die dritte Regel ist Geduld. Beim Sparen für das Alter oder ein Haus in zehn Jahren sind Schwankungen im ersten Jahr irrelevant, solange du monatlich weitersparst. Wer ungeduldig ist, verkauft im schlechtesten Moment. Und die vierte Regel: Erledige die langweiligen Dinge zuerst. Altersvorsorge und Absicherung sind für viele nicht spannend, aber fünf Jahre früher zu starten bringt dir zehntausende Euro mehr, und mit einer Versicherung zu warten, bis du sie brauchst, ist der einzige Weg, sie garantiert nicht mehr zu bekommen.
Wie lege ich 1.000 € am besten an?
Wie lege ich 1.000 € am besten an?
1.000 € legst du am besten so an, wie es zu deiner Situation passt, und die Frage ist deshalb weniger „wohin“ als „wofür“. Erstens: Hast du schon einen Notgroschen von 3 bis 6 Netto-Monatsgehältern? Wenn nicht, gehören die 1.000 € genau dorthin, auf ein täglich fälliges Konto, und das ist die beste Anlage, die du machen kannst, weil sie dich davor bewahrt, beim ersten kaputten Auto einen Kredit zu brauchen. Zweitens: Brauchst du das Geld in den nächsten drei bis vier Jahren? Dann bleibt es auf Tagesgeld oder Festgeld, egal wie niedrig die Zinsen sind. 1.000 € für zwei Jahre in Aktien zu stecken, ist Glücksspiel, kein Investieren.
Drittens: Kannst du das Geld acht Jahre oder länger liegen lassen und ist der Notgroschen voll? Dann ist ein breit gestreutes Investment sinnvoll, und die 1.000 € sind ein guter Start für einen laufenden Sparplan, der danach jeden Monat automatisch weiterläuft. Der Einmalbetrag ist dabei fast egal, die Gewohnheit ist es nicht. Was du mit 1.000 € nicht machen solltest: stundenlang nach dem Konto mit 0,2 Prozentpunkten mehr Zinsen suchen. Das sind bei 1.000 € zwei Euro im Jahr.
Wir können auch kein Meerwasser in Gold verwandeln, aber wir können den für dich perfekten Finanzplan inklusive Akademikerboni erstellen. Sieh’ dir an, was wir für dich machen können…
1. Hol dir den ultimativen Finanzplanungs-Guide für AkademikerInnen.
2. Sieh dir im Detail an was wir für dich machen können…
Finanzielle Freiheit, Akademikerboni, Absicherung & Geldmanagement leicht gemacht
Was du über Bitcoin wissen solltest und was du machen musst, damit du deine Bitcoins nicht verlierst