Warum du diesen miesen Spartipps nicht folgen solltest und was du stattdessen machen musst
Was hat Harry Houdini mit Spartipps zu tun?
Du weißt vermutlich, wer Houdini ist – einer der bekanntesten Zauber- und Entfesselungskünstler des 20. Jahrhunderts. In den 1920er Jahren, nach dem Tod seiner Mutter, versuchte er, mit ihr im Jenseits Kontakt aufzunehmen. Doch jedes einzelne “Medium”, zu dem er ging, stellte sich als Betrüger heraus. Da fasste er einen Entschluss.
Von jetzt an wird er einen Feldzug gegen alle Betrüger und Pseudo-Medien führen. Er schraubte sogar seine Zaubershows zurück, um quer durchs Land zu reisen und Vorträge gegen die (parapsychologischen) Medien zu halten. Für ihn waren die Medien Aasgeier, die trauernde Menschen ausbeuten. Das musste er stoppen.
Versteh’ mich nicht falsch – ich plane nicht, durchs Land zu touren und Vorträge gegen Spar- und Finanztipps zu halten. Ich hoffe, dass das genau dieser Blogartikel für mich erledigt. 😉
Als ich selbst einen Artikel über Spartipps (ganz unten mehr dazu) konzipiert habe, habe ich vorab etwas recherchiert. Ich wollte wissen, was online so geschrieben wird.
Meine Reaktion auf die Tipps, die ich fand:
Nachdem es vermutlich nichts gebracht hätte, den Bildschirm vom Tisch zu werfen, habe ich mich entschieden, diesen Artikel zu schreiben…
Die dümmsten Spartipps
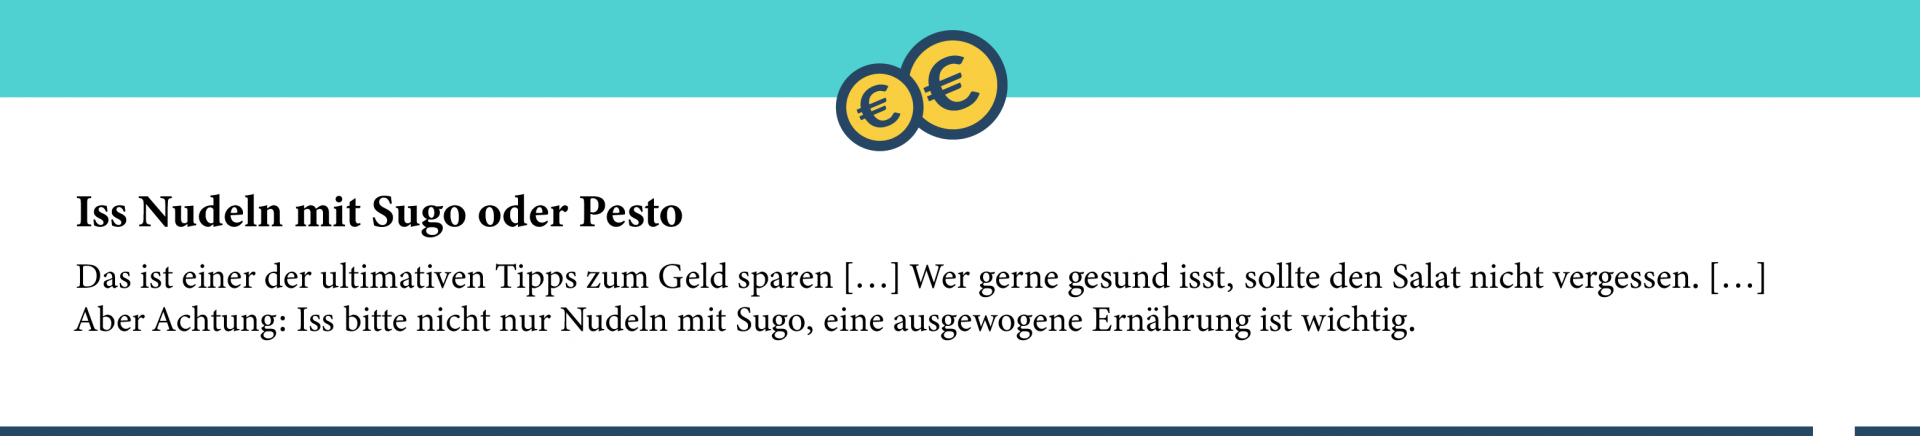
Das ist also einer der ultimativen Tipps zum Sparen? Ich liebe auch den Tipp mit dem “gesund essen durch zusätzlichen Salat”… Ich werde in Zukunft einfach mehr Kuchen essen… aber immer mit Salat. Dann sollte ich richtig gesund bleiben.
Sorry, ich weiß, der Tipp ist vom Autor vermutlich nicht böse gemeint, aber genau solche Tipps gehen in die falsche Richtung. Wie dieser Tipp:
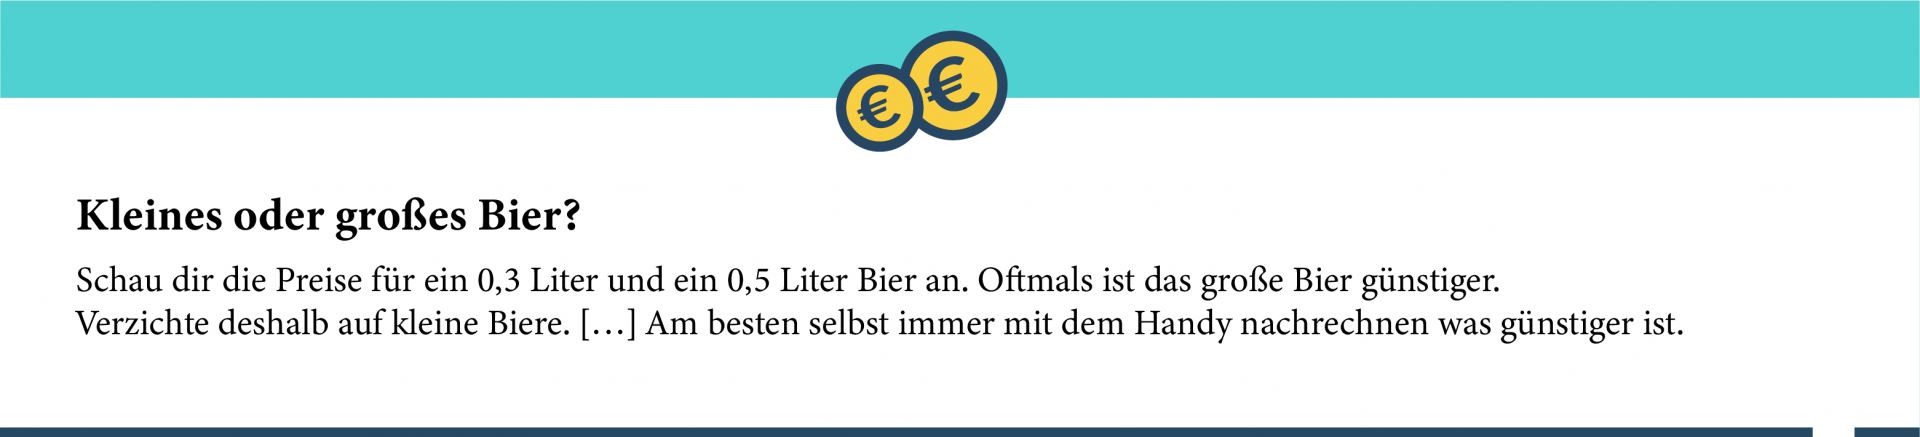
Ok. Cool. Wenn ich also diesen Tipp beachte, dann spar ich mir im Durchschnitt vermutlich 1 € pro Bier. Wenn ich also 2 x in der Woche auf ein schnelles Bier mit Freunden oder Kollegen gehe, dann spar’ ich mir im Durchschnitt 2 € in der Woche. Ich denke, da geht sich vermutlich in 3-4 Jahren dann die Luxusvilla aus…
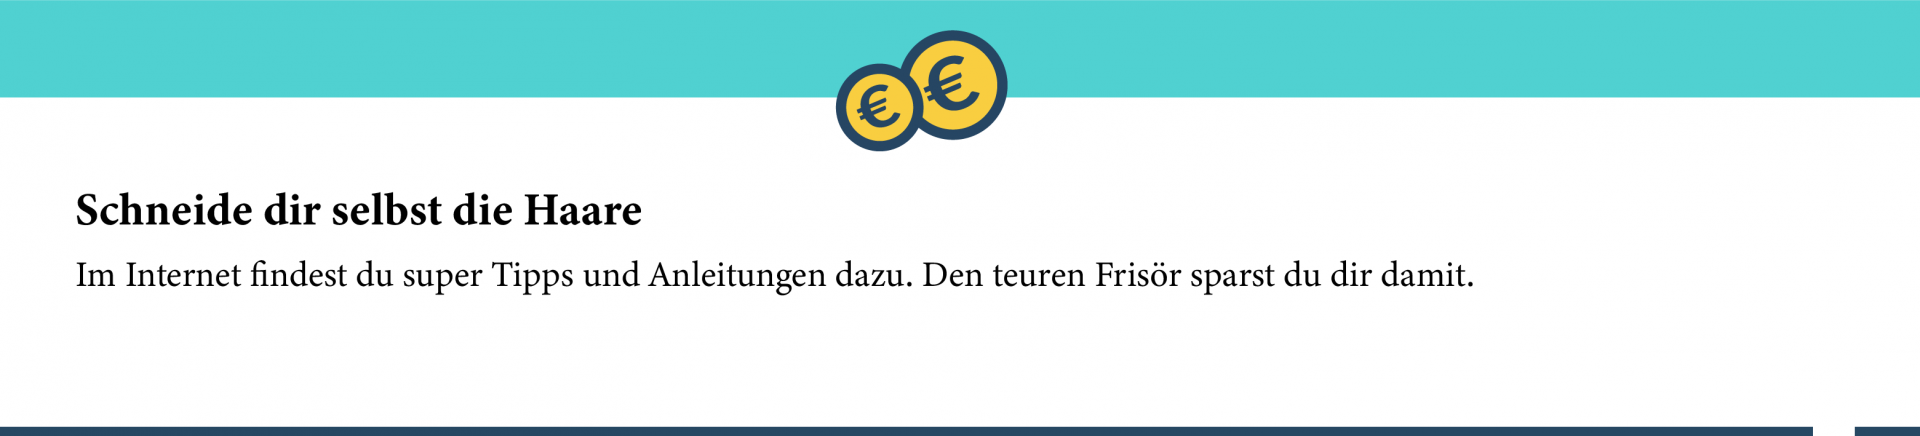
LOL. Ernsthaft? Ich weiß gar nicht, was ich dazu sagen soll. Wie wär’s mit dem Tipp…
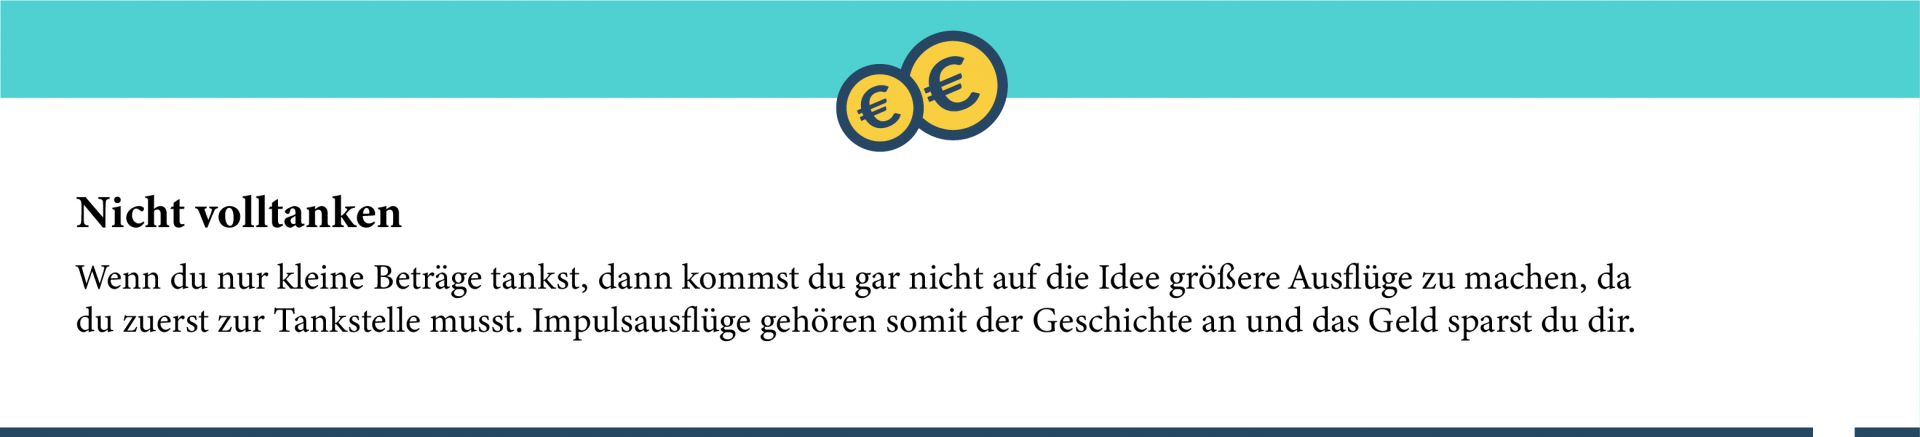
Ich habe noch einen Spartipp beim Auto. Stich dir selbst die Reifen auf – somit kommst du gar nicht auf die Idee, irgendwo hinzufahren. Falls du ein Rad hast, dann solltest du das beim Rad auch machen. Denn die Gefahr Geld auszugeben, steigt bekannterweise rapide an, wenn du deine eigenen 4 Wände verlässt.
- Keine Flugreisen mehr
- Nicht auswärts essen gehen
- Niemals Coffee-to-Go oder auf einen Kaffee gehen
- Nimm nie ein Taxi
- Bezahle niemals einen Handwerker – mach’ alles selbst
- …
Hören wir auf, uns zu waschen – Wasser kostet Geld. Ah ja und deine Wohnung übrigens auch. Es gibt genügend nette Brücken, unter denen du schlafen kannst.
Ok, ich stoppe hier mal und konzentrier’ mich auf etwas Positives…
- Sinnlose Ausgaben zu reduzieren (siehe „3 Tipps wie du richtig viel Geld sparen & verdienen kannst“)
- Impulskäufe, die nicht notwendig sind zu vermeiden und
- Nicht jeden Tag Essen bestellen macht durchaus Sinn
Beim Essen zum Großteil vor allem nicht wegen dem Geld, sondern wegen deiner Gesundheit. Seine Ausgaben im Blick zu haben macht natürlich auch Sinn.
Viele haben das nämlich nicht. Viele wissen nicht, was ihre Fixkosten sind oder unterschätzen sie. Viele haben keine Ahnung, wie viel sie für was ausgeben sollten oder was empfehlenswert ist.
Um das zu ändern, sieh dir dazu Teil 3 unseres Finanzplanungsguides an.
Wenn du noch mehr zum Thema Finanzplanung wissen möchtest, dann hol dir alle Teile von unserem Finanzplanungsguide für Akademiker.
Das grundsätzliche Problem an vielen Spartipps ist…
…dass sie ein Mindset unterstützen, das dich auf lange Sicht nicht weiterbringt. Die Annahme, dass du durch 1 € Ersparnis bei einem Bier oder durch den Verzicht auf auswärts Essen gehen “reich” wirst, ist einfach falsch. Vor allem kannst du irgendwann nicht mehr “mehr (ein)sparen”…
Es gibt ein Limit, auf wie viel du verzichten und wie viel du sparen kannst. Selbst wenn du unter die Brücke ziehst. 😉 Entscheidend ist, darüber nachzudenken wie du mehr “verdienen” kannst, denn da gibt es kein Limit.
Du solltest also…
- Dein Gehalt richtig verhandeln
- Deine Finanzen automatisieren
- Dich besser bewerben als alle anderen, um die besten Jobs zu bekommen
- Produktiver im täglichen Leben und im Arbeitsleben werden
- Langfristig sinnvoll sparen
Lass jemand anderen darüber nachdenken, ob er sich den 2,50 € Kaffee jetzt leisten will oder ob er das Taxi jetzt nehmen kann und konzentrier’ dich auf die obigen Bullet Points. Du brauchst nicht 100 oder 1.000 Spartipps. Wenn du die großen Erfolge in deinem Leben richtig hinbekommst, dann kannst du auch in Ruhe mit dem Taxi zum Kaffee mit Freunden fahren und dann noch eine Runde Bier ausgeben.
Bei vielen Spartipps werden die Opportunitätskosten vernachlässigt
Vielleicht bringt dich das Taxi in manchen Situationen früher, schneller und weniger gestresst an dein Ziel… Wenn man das monetär bewertet, dann ist’s vermutlich sogar günstiger als eine „billigere“ Alternative. Das günstigste Essen schadet langfristig vielleicht deiner Gesundheit und bei Dingen zu sparen, die du jeden Tag brauchst, treibt dich vielleicht in den Wahnsinn (wenn das Billigteil dann nicht richtig funktioniert).
Wenig Aufwand für viel Ergebnis sollte das Ziel beim Sparen sein
Und ich meine in dem Fall mit “Geld sparen” nicht dein Geld anzulegen, sondern weniger Geld auszugeben. Eine der einfachsten Möglichkeiten besteht zum Beispiel beim Thema Strom. Wie das geht, kannst du am Anfang des Artikels 3 Tipps wie du richtig viel Geld sparen & verdienen kannst nachlesen.
Da geht’s aber vor allem darum preis-/leistungstechnisch (und das ist in absoluten Zahlen nicht immer günstiger) besser auszusteigen, um im Worst-Case-Szenario (Eintritt des Versicherungsfalls) besser dazustehen.
Wenn du Uni- oder FH-Absolvent bist, dann kannst du das am besten, indem du mit uns sprichst. Unser Finanzplanungsservice fällt genau unter die Kategorie “wenig Aufwand für viel Ergebnis”.
Mehr kannst du hier nachlesen: Der Finanzplanungsservice für Uni- und FH-Absolventen
…dass du Samstagvormittag die Angebote auf Waschmittel vergleichst und dann 10 km weit fährst, um 5 € für die 1-Jahres-Großpackung zu sparen.
Oder du kannst deine Zeit sinnvoll verbringen und die oben verlinkten Artikel lesen und dann auch tatsächlich danach handeln.
… dann sprechen wir auch noch kurz von “Geld investieren”. Wenn du nicht 2-3 Monatsnettogehälter am Konto liegen hast, dann vergiss mal das Thema “investieren”. Schau, dass du die 2-3 Monatsgehälter (oder mehr, wenn du dich wohler damit fühlst) zur Verfügung hast.
Dann solltest du starten, zu investieren. Oh und falls du glaubst, dass du “mit Aktien alles verlierst…” oder nicht weißt, wie du starten sollst, dann lies dir folgende Artikel:
- „Sind Aktien wirklich so riskant? Eine Analyse ohne Bullshit“
- „Kennst du das 3-Topf-System, das deine Geldanlage miserabel oder erfolgreich werden lässt?“
Bevor du dich aber an deine mittelfristige Geldanlage machst (Anlagehorizont bis 10 Jahre), solltest du unbedingt deine Versicherungen und langfristige Anlage auf die richtigen Beine stellen…
Häufige Fragen zum Thema Sparen
Was bedeutet „am falschen Ende sparen"?
Was bedeutet „am falschen Ende sparen"?
Am falschen Ende sparst du immer dann, wenn die Ersparnis kleiner ist als der Schaden, den sie anrichtet. Drei Klassiker: Beim Essen zu sparen kostet dich langfristig womöglich deine Gesundheit, und die ist teurer als jede Ersparnis. Bei Dingen zu sparen, die du täglich brauchst, treibt dich in den Wahnsinn, wenn das Billigteil nicht funktioniert. Und bei Versicherungen nur auf den Preis zu schauen, rächt sich genau dann, wenn du die Leistung wirklich brauchst.
Dazu kommen die Opportunitätskosten, die bei den meisten Spartipps komplett vernachlässigt werden. Wer 10 Kilometer fährt, um bei der Waschmittel-Großpackung 5 € zu sparen, bezahlt mit Zeit, die mehr wert ist. Und manchmal ist die „teure“ Variante unterm Strich die günstigere, etwa wenn dich das Taxi schneller und entspannter ans Ziel bringt. Am richtigen Ende sparst du dort, wo wenig Aufwand viel Ergebnis bringt, ohne dass Gesundheit, Nerven oder Absicherung leiden.
Woran sollte man beim Geld NICHT sparen?
Woran sollte man beim Geld NICHT sparen?
An allem, was dich langfristig mehr kostet, als es kurzfristig bringt. Konkret heißt das erstens: nicht an der Gesundheit, also nicht am Essen und nicht an dem, was dein Körper täglich braucht. Zweitens nicht an der Qualität von Dingen des täglichen Gebrauchs, denn ein Billigprodukt, das dich jeden Tag ärgert oder schnell kaputtgeht, ist keine Ersparnis. Drittens nicht an der Absicherung: Bei Versicherungen geht es um das beste Preis-Leistungs-Verhältnis, nicht um die billigste Prämie, damit du im Ernstfall gut dastehst.
Und viertens nicht an deiner Zeit und Lebensqualität. Nie mehr auf einen Kaffee gehen, nie ein Taxi nehmen, jede Reise streichen: Solche Verzichts-Tipps sparen Kleinbeträge und kosten dafür genau die Dinge, für die du eigentlich Geld verdienst. Wer die großen finanziellen Weichen richtig stellt, kann sich den Kaffee mit Freunden entspannt leisten und muss nicht bei jedem Bier über den gesparten Euro nachdenken.
Welche Spartipps bringen wirklich etwas?
Welche Spartipps bringen wirklich etwas?
Die, die dem Prinzip „wenig Aufwand für viel Ergebnis“ folgen. Sinnvoll ist erstens, sinnlose Ausgaben und unnötige Impulskäufe zu reduzieren, also Dinge, die dir gar nichts bringen. Zweitens, deine Fixkosten zu kennen, denn viele wissen schlicht nicht, wie viel sie wofür ausgeben, und unterschätzen ihre laufenden Kosten massiv. Drittens die großen Einmal-Hebel: Beim Strompreis oder bei Verträgen einmal optimieren wirkt jeden Monat weiter, ohne dass du täglich verzichten musst.
Viertens gehören die Versicherungen auf den Prüfstand, allerdings preis-leistungs-technisch und nicht nach dem Billigst-Prinzip. Oft bekommst du für ähnliches Geld deutlich bessere Leistung. Was dagegen wenig bringt, sind Mikro-Verzichts-Tipps wie der gesparte Euro beim Bier. Solche Tipps kosten Lebensqualität und bringen Beträge, die dein Finanzleben nicht verändern. Konzentriere dich auf die wenigen großen Hebel statt auf 100 kleine Verzichte.
Kann man mit extremem Sparen reich werden?
Kann man mit extremem Sparen reich werden?
Nein, und der Grund ist simpel: Sparen hat ein Limit, Verdienen nicht. Egal wie extrem du verzichtest, mehr als deine gesamten Ausgaben kannst du nicht einsparen, selbst wenn du sprichwörtlich unter der Brücke schläfst. Die Rechnung zeigt es: Ein gesparter Euro pro Bier, zweimal die Woche, macht rund 100 € im Jahr. Damit wirst du nicht reich, damit finanzierst du nicht einmal einen Kurzurlaub. Extremsparen unterstützt außerdem ein Verzichts-Mindset, das dich auf lange Sicht nicht weiterbringt.
Der Weg zu mehr Vermögen führt über die Einkommensseite und über das, was du mit dem Geld machst. Verhandle dein Gehalt richtig, bewirb dich besser als andere um die besten Jobs, automatisiere deine Finanzen und lege langfristig sinnvoll an. Nach oben gibt es dort kein Limit. Sparen ist die Ergänzung, um sinnlose Abflüsse zu stoppen, aber der Motor für den Vermögensaufbau ist es nicht.
Wie spart man auch mit wenig Geld sinnvoll?
Wie spart man auch mit wenig Geld sinnvoll?
Mit der richtigen Reihenfolge statt mit Verzichts-Listen. Schritt eins ist der Überblick. Du solltest deine Fixkosten kennen und wissen, wohin dein Geld jeden Monat fließt. Schritt zwei ist der Notgroschen. Bevor du ans Investieren denkst, gehören 2 bis 3 Monatsnettogehälter aufs Konto (oder mehr, wenn du dich damit wohler fühlst), damit dich unerwartete Ausgaben nicht aus der Bahn werfen. Schritt drei sind die großen Hebel mit wenig Aufwand, etwa Strom, Verträge und das Preis-Leistungs-Verhältnis deiner Versicherungen.
Erst danach kommt Schritt vier, das Investieren, und das funktioniert auch mit kleinen monatlichen Beträgen. Wichtig ist dabei die Basis-Reihenfolge: zuerst Absicherung und langfristige Anlage auf die richtigen Beine stellen, dann die mittelfristige Geldanlage. Mit wenig Geld sinnvoll umzugehen heißt also nicht, jeden Euro dreimal umzudrehen, sondern die wenigen Weichen richtig zu stellen, die wirklich einen Unterschied machen.
Am einfachsten geht das, indem du dir unseren Finanzplanungsguide für Uni- und FH-Absolventen holst.
Im Anschluss solltest du mit uns sprechen und deine Finanzplanung starten.
PS: Natürlich helfen wir dir auch bei der mittelfristigen Geldanlage. 😉
Finanzielle Freiheit, Akademikerboni, Absicherung & Geldmanagement leicht gemacht
Was du über Bitcoin wissen solltest und was du machen musst, damit du deine Bitcoins nicht verlierst