3 essenzielle Finanz-Konzepte & Ideen, die du verstehen solltest (und was passiert, wenn du sie nicht verstehst)
Was hat Wrestling mit Finanz-Konzepten zu tun?
Dark Match. Ring rats. Babyfaces. Heels. Squash. Gas. Kayfabe.
All das sind Begriffe aus der Welt des professionellen Wrestlings. Wenn du dich noch nie mit professionellem Wrestling beschäftigt hast, dann werden dir die Begriffe vermutlich gar nichts sagen. Ein “Dark Match” ist zum Beispiel ein Match, das nicht im Fernsehen übertragen wird. Ring rats sind die “Groupies” des Wrestling Business.
Die Geheimsprache im Wrestling kann verwirrend sein. Um zu wissen was vor sich geht und um Missverständnisse zu vermeiden, musst du die “Sprache” verstehen und kennen.
Das gleiche gilt für deine Finanzen.
In diesem Artikel sehen wir uns drei Konzepte und Ideen an, die dich – wenn du sie verinnerlichst – vor finanziellen Schäden bewahren. Manche davon sind No-Brainer, die trotzdem immer wieder missachtet werden. Andere sind schon etwas komplizierter. Das Ziel dieses Artikels ist es, alles so verständlich und eingängig wie möglich darzustellen, damit du sie in Zukunft in deinem Leben anwenden kannst.
Starten wir mit #1…
Was sind Opportunitätskosten & versunkene Kosten?
Stell dir vor du siehst dir einen Kinofilm an. Du sitzt also im Kino und der Film beginnt. Nach 10 Minuten dämmert es dir. Nach 20 Minuten bist du fest davon überzeugt: Das ist tatsächlich der schlechteste Film aller Zeiten. Du hast jetzt zwei Möglichkeiten: Entweder du bleibst weitere 90 Minuten sitzen und erträgst den Film oder du stehst auf und gehst.
Das Ticket hast du bereits bezahlt und das Geld bekommst du auch nicht wieder zurück. Das sind versunkene Kosten, die du nicht mehr beachten solltest. Sitzen zu bleiben kostet dich Zeit. Zeit, die du dazu verwenden könntest, etwas Sinnvolles zu machen. Wenn du dich dazu entscheidest den Film fertig zu sehen, dann sind deine vergeudeten Minuten (und das was du stattdessen machen könntest) deine Opportunitätskosten.
Trotzdem werden viele Leute sitzen bleiben und sich den Film fertig ansehen. Sie haben ja das Ticket bezahlt… (Kleine Anmerkung: Wenn es tatsächlich der schlechteste Film aller Zeiten ist, muss man sich die Frage stellen, ob man den nicht sogar gesehen haben muss 😉 )
Sagen wir du hast ein Investment gemacht. Egal welches. Aktuell steht dein Investment mit
-30 % da. Du bist vermutlich also nicht wirklich glücklich. Doch in Wahrheit sollte es dir völlig egal sein, ob dein Investment aktuell bei -30 % oder +30 % steht. Entscheidend ist der (erwartete) weitere Verlauf.
Das gleiche gilt, wenn es eine Alternative gibt, die viel besser performen wird. Egal ob du gerade im Plus oder im Minus bist. Ja, auch wenn du den Verlust damit “realisierst”. Wenn dein Investment praktisch keine Chance mehr hat die 30 % aufzuholen, dann handelt es sich um versunkene Kosten. Wenn du das Geld jetzt liegen lässt, dann raubst du dir selbst die Chance auf bessere Ergebnisse. Nichts Vernünftiges mit dem Geld zu machen kostet dich laufend Geld (=deine Opportunitätskosten).
Ein typischer Fall tritt bei Vorsorgeprodukten auf
Wenn du beispielsweise eine klassische Lebensversicherung oder eine staatlich geförderte Zukunftsvorsorge hast, dann sind die zwei Varianten nicht wirklich das Gelbe vom Ei (eigentlich sind sie auch nicht das Weiße vom Ei – vielleicht sind sie die Schale 😉 ). Doch so ein Vertrag hat bis jetzt natürlich auch Geld gekostet. Speziell wenn aktuell weniger im Vertrag liegt, als einbezahlt wurde, ist es psychologisch schwierig, den Vertrag auch tatsächlich zu kündigen.
1. Die bisherigen Kosten sind versunkene Kosten. Die sind einfach weg. Du bekommst sie nicht wieder. So wie das Kinoticket das du bezahlt hast. Also solltest du diese Kosten ignorieren.
2. Wenn du den Vertrag nicht änderst, dann bezahlst du laufend Opportunitätskosten. Du nimmst dir nämlich die Chance mit dem Geld, das im Vertrag liegt, eine erfolgversprechendere Anlage zu machen. Eine Anlage, die auf lange Sicht viel mehr abwirft als dein bisheriger Vertrag.
Ganz einfach dargestellt kannst du das mit folgendem Rechner simulieren.
Sieh dir einfach die Unterschiede zwischen 2 % Verzinsung pro Jahr und 6 % Verzinsung pro Jahr bei 30 Jahren Laufzeit an.
Du beginnst mit Jahren und legst jeden Monat zur Seite bis du bist.
Dein ersparter Betrag mit Jahren ist bei…
| 2% Verzinsung: | ||
| 4% Verzinsung: | ||
| 6% Verzinsung: |
Wenn deine alte Variante nur 2 % abwirft und deine neue Variante 4 % oder 6 % abwirft, dann gibt es keinen rationalen Grund den Vertrag nicht zu wechseln (natürlich unter Berücksichtigung der Kosten für den neuen Vertrag).
Natürlich ist es nicht immer so einfach wie 2 % mit 6 % pro Jahr zu vergleichen. Genau solche Vertragsanalysen machen wir relativ häufig für neue Klientinnen und Klienten im Rahmen unserer Finanzplanung, wenn wir (suboptimale) Altverträge durchleuchten. Im ersten Moment ist es immer schwierig, die versunkenen Kosten loszulassen und sich über die Opportunitätskosten bewusst zu werden. Für deine Finanzen ist es allerdings essenziell die zwei Konzepte zu begreifen und dann auch anzuwenden.
Wenn du sie nicht beachtest, hältst du vermutlich an schlechten oder suboptimalen Verträgen, Investments & Co fest und schadest langfristig dir und deinen Finanzen.
Alles was wir machen hat Opportunitätskosten. Wenn du ins Kino gehst – egal ob der Film gut oder schlecht ist – kannst du in der Zeit kein Buch lesen oder ins Fitness Studio gehen. Auch jede finanzielle Entscheidung hat Opportunitätskosten. Wenn du jedes Jahr das neue iPhone oder was auch immer kaufst, dann kannst du das Geld nicht für etwas anderes verwenden.
Die 1.000 € die zum Beispiel dein iPhone heute kostet, könnten 5.000 € für dein älteres Ich sein (wenn du das Geld sinnvoll veranlagst, anstatt es für dein iPhone auszugeben). Das bedeutet natürlich nicht, dass wir niemals Geld ausgeben sollten. Jedoch für die Dinge die wir wirklich lieben. Schau dir dazu unseren Artikel zu den entscheidenden drei Geld-Mindsets an – eines der drei Mindsets beschäftigt sich genau damit. Wenn das tatsächlich dein iPhone ist, kannst du ja trotzdem überlegen ob du’s nur alle 2-3 Jahre austauschst 😉
Machen wir mit Konzept #2 weiter…
Dann hol dir bevor du gehst unbedingt den ultimativen Finanzplanungsguide für Uni- und FH-AbsolventInnen.
Inklusive der 3 Finanzplanungsfehler, die du unbedingt vermeiden musst und worauf es als Akademiker wirklich ankommt, wenn’s um Vorsorge, Versicherungen, Anlage & Co geht.
Dein Humankapital ist dein wichtigstes Asset
Hast du schon davon gehört, dass Stars verschiedenste Körperteile von sich versichern? Keith Richards von den Rolling Stones hat anscheinend seine Hände für 1,6 Millionen Dollar versichert. Heidi Klum ihre Beine für 2 Millionen Dollar und Cristiano Ronaldo seine Beine für 144 Millionen.
Der Grund dahinter ist einfach: Keith Richards’ Hände oder Cristiano Ronaldos Beine sind für sein Einkommen zuständig. Wenn etwas mit Ronaldos Beinen passiert, dann kann er seiner Haupttätigkeit – Fußball spielen – nicht mehr nachgehen.
Wenn Keith Richards, Heidi Klum oder Cristiano Ronaldo etwas passiert, wäre das aus finanzieller Sicht für ihr Leben zwar mit Einbußen behaftet, aber bei allen dreien müssen wir uns vermutlich keine Sorgen über die finanzielle Zukunft machen.
Die entscheidende Frage, die du dir jetzt aber stellen musst, ist:
Finanziell betrachtet ist es meiner Meinung nach eindeutig: Deine Fähigkeit Einkommen zu generieren. Dein Wissen, dein Knowhow und deine Ausbildung (und Weiterbildung) ermöglicht es dir Geld zu verdienen. Jeder von uns hat im Durchschnitt vier Jahrzehnte, in denen er aktiv Geld verdient bzw. verdienen kann.
Viele nutzen das, um in jungen Jahren ihr Eigenheim & Co zu finanzieren und den Kredit dann auch zurückzahlen zu können (wie viel Geld du für eine Immobilie brauchst und worauf Banken sonst noch achten kannst du übrigens hier nachlesen). Unser Einkommen ermöglicht uns für unsere Pension und andere Ziele zu sparen. Auch alle die vom “passiven Einkommen” träumen – egal ob mit Immobilien oder etwas anderem – brauchen zuerst mal Einkünfte, von denen sie das finanzieren.
Aus diesem Grund ist die Absicherung deines Humankapitals bzw. deiner Arbeitskraft eines der entscheidendsten finanziellen Konzepte in deinem Leben
Die einfachste Möglichkeit dein Humankapital versicherungstechnisch zu schützen ist durch eine Berufsunfähigkeitsversicherung.
Wir haben zu dem Thema bereits unzählige Artikel geschrieben. Hier eine kleine Auswahl:
- 3 Irrtümer über die du als Jungakademiker Bescheid wissen solltest, wenn’s um die Berufsunfähigkeit geht
- Berufsunfähigkeitsversicherung – Eine alarmierende Anzahl von Absolventen in Österreich glaubt noch immer, dass sie keine brauchen
- Die wichtigste Absicherung die mehr als 95 % der Jungakademiker übersehen
Wenn du generell einen Überblick haben willst, wie du alle existenzbedrohenden Risiken abdecken kannst, dann kannst du dir unseren ultimativen Finanzplanungsguide für Uni- und FH-AbsolventInnen downloaden.
Dort erfährst du unter anderem was die 3 größten Finanzplanungsfehler sind (und wie du sie vermeidest) und wir sehen uns vor allem an was absolute must-have Absicherungen für dich sind.
Oh, und Tom Jones hat anscheinend mal seine Brusthaare versichern lassen (für ein paar Millionen Dollar) und Madonna ihre Brüste. Das wird für 99,9 % von uns nicht notwendig sein 😉 Deine eigene Arbeitskraft sollte allerdings versichert sein – und zwar richtig.
Auf zu Konzept #3…
Zinseszins wirklich verstehen und nicht unterbrechen
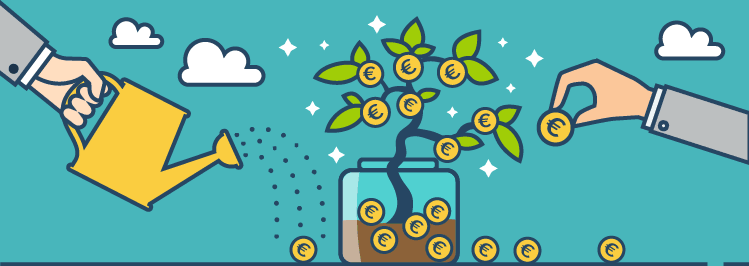
Es gibt vermutlich keine Produktivitätstechnik, von der ich öfter gelesen habe als die “Mache jeden Tag ein X im Kalender” Methode von Jerry Seinfeld. Wenn die Geschichte wahr ist, dann hat ein junger Comedian Jerry Seinfeld um Rat gefragt, wie er besser & produktiver werden kann. Die Methode von Seinfeld klingt einfach: Schreibe jeden Tag einen Witz. Um das durchzuhalten empfiehlt er einen großen Kalender zu kaufen und jeden Tag ein fettes X in den Kalender zu zeichnen, an dem man geschrieben hat.
Das Resultat ist eine (visuelle) Reihe von X, die man NICHT unterbrechen will. Ich persönlich nutze diese Methode für neue als auch alte Gewohnheiten – aber mehr dazu ein anderes Mal.
Der Kern des Rats ist die Kontinuität. Wenn du jeden Tag schreibst, dann wirst du besser werden. Wenn du das lange genug durchziehst, dann wirst du sehr viel “Material” produziert haben. Das Entscheidende ist nicht aufzuhören.
Charlie Munger, der langjährige Business Partner von Warren Buffett, sagte folgendes:
- “The first rule of compounding: Never interrupt it unnecessarily.”
“Compounding” steht in diesem Zusammenhang für Zinseszinseffekt.
Den Zinseszinseffekt an sich muss ich vermutlich nicht erklären, aber in ganz kurzen Worten trotzdem nochmals
Nehmen wir an du hast 10.000 € veranlagt. Jedes Jahr bekommst du 5 % Zinsen. Das sind also 500 €. Wenn wir das auf 20 Jahre rechnen, dann hast du nach 20 Jahren also 500 € x 20 = 10.000 € mehr. Du hast dein Kapital verdoppelt. Das wäre die Rechnung mit “einfachem Zins”.
Aber: Du hast im ersten Jahr ja 500 € Gewinn. Diesen Gewinn kannst du wieder anlegen. Das bedeutet im zweiten Jahr verzinsen sich bereits 10.500 € und deine Zinsen betragen für das zweite Jahr 525 € und nicht mehr nur 500 €. Das passiert natürlich jedes Jahr und du hast somit nach 20 Jahren ca. 26.500 € anstatt nur 20.000 €. Je länger du diese Kette nicht unterbrichst desto dramatischer wird der Effekt (der Zinseszins wird exponentiell mehr).
In unserem Artikel zum 3-Topf-System der Geldanlage gehen wir darauf ein, dass für eine vernünftige Geldanlage im Grunde nur “3 Töpfe” notwendig sind – ein kurzfristiger Topf, ein mittelfristiger Topf und ein langfristiger Topf.
Am meisten Geld kannst du beim langfristigen Topf rausholen
Wenn du 35 Jahre lang 200 € monatlich sparst und sich das Ganze mit 5 % p.a. verzinst, dann kommst du auf ca. 228.000 €. Eingezahlt hast du 84.000 €.
Was passiert jetzt, wenn du das Geld einfach liegen lässt?
Nach 3 Jahren hättest du: ca. 264.000 €
Nach 5 Jahren hättest du: ca. 291.000 €
Nach 10 Jahren hättest du: ca. 371.000 €
Ohne dass du noch etwas zusätzlich eingezahlt hast.
Damit das funktioniert, darfst du allerdings den Zinseszins nicht unterbrechen
- “The first rule of compounding: Never interrupt it unnecessarily.”
Genau hier kommt wieder das 3-Topf-System ins Spiel. Deine langfristige Anlage sollte absolut nichts mit deiner mittelfristigen Anlage zu tun haben. Mittelfristig sparst du vielleicht für eine Eigentumswohnung oder ein Haus. Perfekt. Du solltest aber auch unbedingt einen Teil deiner Sparrate langfristig sparen.
Wenn du 200 € langfristig oder fürs Alter sparst, dann sollte es “fast” keinen Grund geben die Kette zu unterbrechen.
- “Ja, aber was ist, wenn was passiert und ich das Geld brauche?”
Dazu sollten wir uns überlegen, was denn tatsächlich passieren kann bzw. was die Gründe sind, die doch für eine Unterbrechung sprechen?
- Du bist todkrank, hast nur mehr 5 Monate zu Leben und willst dir in den letzten 5 Monaten alles gönnen. Ja, das ist ein Extremszenario. Aber wenn dein langfristiges Ziel nicht mehr existiert, dann hat es keine negativen Konsequenzen die Kette an Spar-X (du erinnerst dich? Seinfelds X-Taktik 😉 ) zu unterbrechen.
- Jemand deiner Angehörigen ist todkrank und die notwendige Therapie kostet unheimlich viel Geld. Wenn dies der Fall wäre, dann spricht natürlich auch nichts dagegen Geld aus dem langfristigen Spartopf zu nehmen.
Recht viel mehr Gründe fallen mir allerdings nicht mehr ein. Natürlich kann es sein, dass du deine langfristige Sparrate mal reduzierst, falls du mehrere Monate keinen Job hast. Genauso ist es denkbar eine Zeit lang weniger fürs Alter zu sparen, wenn das erste Kind da ist. Im Grunde sollte deine Finanzplanung so etwas aber berücksichtigen, sodass auch dann keine Änderung notwendig ist.
Eine Frage sollten wir uns deshalb auch noch stellen:
Was sind alles KEINE Gründe, um den langfristigen Topf anzuzapfen?
- Deine Eigentumswohnung oder dein Haus
Mit der passenden Finanzplanung solltest du generell niemals deinen langfristigen Topf für mittelfristige Ziele anzapfen. Gerade bei den eigenen vier Wänden macht rationales Denken manchmal eine Pause 😉 Doch wenn sich der Pool nur ausgeht, wenn du deine Altersvorsorge auflöst, dann schubst du damit dein älteres Ich ins Wasser und ertränkst es. - Ein teures Auto, der extravagante Urlaub, …Das sollte eigentlich ein No-Brainer sein. Große langfristige Nachteile für kleine kurzfristige Vorteile zu tauschen ist einfach nicht schlau.
Stell dir vor du lädst Freunde zum Essen bei dir ein. Du bist also am Zubereiten und deine ganze Küche riecht schon unwiderstehlich. Jetzt bekommst du Hunger. Anstatt nur zu kosten, machst du aber folgendes: Du isst den Großteil der Gerichte auf.
Wenn deine Gäste eintreffen, liegst du mit vollem Magen auf der Couch. Wie glücklich, denkst du sind deine Gäste?
Wenn du jetzt keine Ration für später aufhebst, dann hungert oder verhungert dein späteres Ich. Das ist wie ein Eichhörnchen, das in seiner Winterruhe den gesamten im Herbst gesammelten Vorrat sofort auffrisst. Nachdem ich nicht an verhungernde Eichhörnchen denken will, mach das bitte nicht 😉 Unterbrich die Kette nicht.
Das bedeutet übrigens nicht, dass du keinen Urlaub machen sollst, dir nicht einen Pool leisten sollst oder dein Leben genießen sollst. Es geht darum, dass du all das haben kannst OHNE deine langfristige Sparform zu schlachten oder vielleicht gar keine langfristige Sparform zu beginnen.
Langfristig sparen bedeutet jeden Tag ein X im Kalender für dein älteres Ich. Unterbrich’ die Kette nicht.
Die drei besprochenen Konzepte stehen übrigens in enger Verbindung
Wenn du für einen Pool beim Haus tatsächlich deinen langfristigen Spartopf melken willst, dann solltest du dir folgendes überlegen: Was sind die Opportunitätskosten? Was bedeutet das für dich später im Leben? Wie viel kostet dich das tatsächlich? Was kannst du dir alles später nicht leisten?
Wenn du dein Humankapital nicht schützt, dann bist du vielleicht gezwungen den Zinseszinseffekt zu unterbrechen. Obwohl du es eigentlich nicht willst. Denn was machst du, wenn du gesundheitlich tatsächlich für 2-3 Jahre (oder noch länger) ausfällst, aber keine Absicherung dafür hast?
Um kurz-, mittel- und langfristig die richtigen Entscheidungen zu treffen, musst du diese Konzepte verstehen und dann auch praktisch umsetzen.
Gas. Das war eines der Wörter das wir aus der Wrestling-Welt erwähnt haben. Gas steht im Wrestling für Steroide. Wenn jemand “on the gas” ist, dann nimmt er Steroide.
Wenn du die Ideen und Konzepte in diesem Artikel beachtest, werden deine Finanzen wie auf Steroiden sein – nur ohne die negativen gesundheitlichen Nebeneffekte 😉
Häufige Fragen zu den wichtigsten Finanzkonzepten
Welche Finanzkonzepte sollte jeder kennen?
Welche Finanzkonzepte sollte jeder kennen?
Drei Finanzkonzepte sollte jeder kennen, weil sie die meisten teuren Fehler verhindern, bevor sie passieren:
- Versunkene Kosten und Opportunitätskosten. Geld, das weg ist, zählt für die nächste Entscheidung nicht mehr. Entscheidend ist, was eine Anlage oder ein Vertrag ab heute noch bringt, und was dich das Festhalten daran jedes Jahr kostet.
- Dein Humankapital ist dein wichtigstes Vermögen. Deine Fähigkeit, Einkommen zu verdienen, finanziert alles andere, vom Eigenheim bis zur Altersvorsorge. Deshalb gehört sie abgesichert, am einfachsten über eine Berufsunfähigkeitsversicherung.
- Zinseszins verstehen und nicht unterbrechen. Erträge, die wieder angelegt werden, erzeugen selbst Erträge, und der Effekt wird mit jedem Jahr stärker. Wer die Kette unterbricht, verliert nicht ein Jahr, sondern das Wachstum aller folgenden Jahre.
Die drei hängen eng zusammen. Wer sein Humankapital nicht absichert, muss bei einem längeren Ausfall vielleicht den langfristigen Spartopf plündern und damit den Zinseszins unterbrechen. Und wer für den Pool die Altersvorsorge auflöst, zahlt Opportunitätskosten, die er erst Jahrzehnte später spürt. Das 3-Topf-System mit einem kurz-, einem mittel- und einem langfristigen Topf ist der Rahmen, in dem alle drei Konzepte zusammen funktionieren.
Was ist der Zinseszinseffekt?
Was ist der Zinseszinseffekt?
Der Zinseszinseffekt entsteht, wenn du die Erträge einer Anlage nicht entnimmst, sondern wieder anlegst, sodass sie im nächsten Jahr selbst Erträge bringen. Ein Beispiel: Du legst 10.000 € zu 5 % pro Jahr an. Mit einfachem Zins bekommst du 20 Jahre lang je 500 €, am Ende also 20.000 €. Lässt du die 500 € aber im Depot, verzinsen sich im zweiten Jahr schon 10.500 €, du bekommst 525 €, und so weiter. Nach 20 Jahren stehen rund 26.500 € da statt 20.000 €, und je länger die Kette läuft, desto dramatischer wird der Unterschied, weil das Wachstum exponentiell ist.
Bei einem Sparplan sieht man den Effekt noch deutlicher. Wer 35 Jahre lang 200 € monatlich zu 5 % anlegt, hat 84.000 € eingezahlt und rund 228.000 € angespart. Lässt du das Geld danach einfach liegen, ohne einen Cent zusätzlich einzuzahlen, sind es nach drei Jahren rund 264.000 €, nach fünf Jahren 291.000 € und nach zehn Jahren 371.000 €. Deshalb lautet die erste Regel beim Zinseszins, frei nach Charlie Munger, ihn niemals unnötig zu unterbrechen. Jedes Jahr, in dem du den langfristigen Topf anzapfst, kostet dich nicht nur die Entnahme, sondern alles, was sie noch geworden wäre.
Was sind Opportunitätskosten?
Was sind Opportunitätskosten?
Opportunitätskosten sind der Wert der besten Alternative, auf die du verzichtest, wenn du dich für etwas entscheidest. Sie stehen auf keiner Rechnung, deshalb übersieht man sie leicht. Sitzt du einen schlechten Kinofilm bis zum Ende aus, kosten dich die 90 Minuten nicht das Ticket, sondern das, was du in der Zeit stattdessen hättest tun können. Kaufst du jedes Jahr das neue iPhone um 1.000 €, kostet dich das nicht 1.000 €, sondern die rund 5.000 €, die dieses Geld bis zu deiner Pension werden könnte, wenn du es vernünftig anlegst.
Im Finanzbereich sind Opportunitätskosten vor allem bei Altverträgen teuer. Liegt dein Geld in einer klassischen Lebensversicherung oder einer staatlich geförderten Zukunftsvorsorge, die 2 % im Jahr bringt, während eine passende Alternative 6 % bringt, zahlst du die Differenz jedes Jahr, ohne dass es irgendwo steht. Über 30 Jahre macht das einen Unterschied von einem Vielfachen des Endbetrags. Deshalb gibt es, abzüglich der Kosten für den neuen Vertrag, keinen rationalen Grund, an so einem Vertrag festzuhalten. Die Prüffrage lautet bei jeder Entscheidung, was du mit dem Geld oder der Zeit stattdessen machen könntest. Das heißt nicht, dass du nie Geld ausgeben sollst, sondern dass du es bewusst für die Dinge ausgibst, die du wirklich liebst.
Was sind versunkene Kosten (Sunk Costs)?
Was sind versunkene Kosten (Sunk Costs)?
Versunkene Kosten (Sunk Costs) sind Ausgaben, die bereits getätigt sind und die du nicht mehr zurückbekommst, egal wie du dich jetzt entscheidest. Das Kinoticket ist bezahlt, ob du den schlechten Film fertig ansiehst oder gehst. Trotzdem bleiben die meisten sitzen, weil sie „das Ticket ja bezahlt haben“. Genau das ist der Denkfehler. Für die Entscheidung, wie es weitergeht, dürfen versunkene Kosten keine Rolle spielen, denn sie ändern sich durch die Entscheidung nicht mehr.
Bei Geldanlagen ist das derselbe Mechanismus. Steht dein Investment bei minus 30 %, sollte es dir für die weitere Entscheidung egal sein, ob es bei minus 30 % oder plus 30 % steht. Entscheidend ist nur der erwartete weitere Verlauf. Hat die Anlage keine realistische Chance mehr, das Minus aufzuholen, oder gibt es eine klar bessere Alternative, dann stößt du sie ab, auch wenn du den Verlust damit realisierst. Bei einem schlechten Vorsorgevertrag, in dem weniger liegt als eingezahlt wurde, musst du zwei Dinge auseinanderhalten. Die bisherigen Kosten sind weg, so wie das Kinoticket, also ignorierst du sie. Und solange du den Vertrag nicht änderst, zahlst du laufend Opportunitätskosten, weil das Geld nicht in einer besseren Anlage arbeitet. Das Festhalten an versunkenen Kosten ist psychologisch verständlich, aber finanziell teuer.
Was bedeutet Finanzkompetenz im Alltag?
Was bedeutet Finanzkompetenz im Alltag?
Finanzkompetenz im Alltag bedeutet, ein paar wenige Konzepte so gut zu verstehen, dass du sie bei jeder Geldentscheidung automatisch anwendest, ohne vorher ein Buch aufzuschlagen. Es ist wie eine Fachsprache. Wer sie nicht kennt, versteht nicht, was gerade passiert, und tappt in Fallen, die für andere offensichtlich sind. Die drei Konzepte Opportunitätskosten, Humankapital und Zinseszins lassen sich im Alltag auf vier Prüffragen herunterbrechen, mit denen du deine Finanzkompetenz Schritt für Schritt stärkst:
- Was könnte ich mit diesem Geld oder dieser Zeit stattdessen machen? (Opportunitätskosten)
- Entscheide ich gerade wegen dem, was ich schon bezahlt habe, oder wegen dem, was ab heute noch kommt? (versunkene Kosten)
- Ist mein Einkommen abgesichert, falls ich gesundheitlich ein paar Jahre ausfalle? (Humankapital)
- Unterbreche ich damit meinen langfristigen Spartopf, und wenn ja, ist der Grund wirklich existenziell? (Zinseszins)
Die Antworten entscheiden im Alltag über Dinge wie den Altvertrag, den du aus Gewohnheit weiterzahlst, den Pool, für den die Altersvorsorge herhalten soll, oder die Berufsunfähigkeitsversicherung, die du „später einmal“ abschließen willst. Finanzkompetenz heißt nicht, auf alles zu verzichten. Du kannst den Urlaub, den Pool und das neue Handy haben, nur eben ohne dafür dein älteres Ich zu beklauen.
1. Wenn du wissen willst, worauf’s als Uni- und FH-AbsolventIn tatsächlich ankommt wenn’s um Versicherungen, Finanzen, Geldanlage & Co geht, dann solltest du dir unseren kostenlosen ultimativen Finanzplanungsguide herunterladen.
Dort erfährst du welche drei fatalen Finanzplanungsfehler du NICHT machen solltest, welche Versicherungen du wirklich brauchst (und welche nicht) und worauf’s sowohl bei der mittel- als auch langfristigen Geldanlage wirklich ankommt.
2. Du kannst auch sofort mit uns sprechen und mit deiner kostenlosen und smarten Finanzplanung starten. Online (Beratung per Video für ganz Österreich) und ohne Bullshit.
Finanzielle Freiheit, Akademikerboni, Absicherung & Geldmanagement leicht gemacht
Was du über Bitcoin wissen solltest und was du machen musst, damit du deine Bitcoins nicht verlierst