Gezillmert vs. ungezillmert: Was ist bei der langfristigen Vorsorge besser?
Inhaltsverzeichnis
- Was bedeutet überhaupt gezillmert und ungezillmert?
- Wieso wird gezillmert dann oftmals als schlecht und ungezillmert pauschal als super toll dargestellt?
- Gezillmert vs. ungezillmert: Wie sieht’s im Detail aus?
- Was passiert bei einer Kündigung? Zillmerung und Rückkaufswert
- Und was ist jetzt mit Honorartarifen?
- Häufige Fragen zu gezillmerten und ungezillmerten Verträgen
Gezillmert oder ungezillmert? Über diese Frage stolperst du spätestens dann, wenn das erste Angebot für eine Lebensversicherung oder Fondspolizze vor dir liegt. In diesem Artikel schauen wir uns an, was hinter der Zillmerung steckt, warum die Laufzeit über die bessere Variante entscheidet und was bei einer Kündigung mit deinem Geld passiert.
- Gezillmert heißt, der Großteil der Abschlusskosten fällt am Anfang an, meist verteilt auf die ersten 5 bis 10 Jahre. Das Verfahren dahinter nennt man Zillmerung. Ungezillmert heißt, die Kosten laufen über die gesamte Laufzeit.
- In den ersten Jahren liegt bei einem gezillmerten Vertrag meist weniger Geld im Vertrag. Eine frühe Kündigung trifft ihn deshalb stärker.
- „Ungezillmert ist immer besser“ ist ein Mythos. Entscheidend sind die Gesamtkosten und die Laufzeit, nicht das Etikett.
- Weiter unten im Artikel findest du ein Beispiel mit 200 € im Monat. Dort ist es auf 20 Jahre fast egal, welche Variante du nimmst, auf 40 Jahre liegt ein guter gezillmerter Vertrag dagegen rund 33.000 € vorne.
- Bei einer Kündigung zahlst du ausständige Abschlusskosten nicht mehr, bereits bezahlte bekommst du aber nicht zurück. Ob sich ein Wechsel lohnt, entscheiden die Gesamtkosten.
Entdeckt wurde die Fischart in Japan im Jahr 1892. Heutzutage sind wilde siamesische Kampffische vor allem in Thailand anzutreffen. Sie leben dort in Reisfeldern und anderen stehenden Gewässern. Ihre kräftigen Farben und auffälligen Flossen machen sie außerdem zu einer der beliebtesten Fischarten in Aquarien. Genau das führte auch zu einem weit verbreiteten Irrtum.
Siamesische Kampffische sind angeblich faul. Das hat vor allem zwei Gründe: Viele kennen sie nur aus Tierhandlungen. Dort sind sie oft in kleinen Behältern, die sie in ihrer Aktivität einschränken. Außerdem halten viele Tierbesitzer ihre Fische in ungeheiztem Wasser. Das macht siamesische Kampffische träge. Sie brauchen 24 bis 27 Grad warmes Wasser. Dann werden sie richtig aktiv.
Die Annahme, dass siamesische Kampffische faul sind, ist also ein Mythos.
So wie bei den siamesischen Kampffischen kommt es auf die Umgebung an. Die Umgebung ist in diesem Fall nicht das Aquarium, sondern Faktoren wie Anlagezeitraum und Gesamtkosten. Das und mehr analysieren wir in diesem Artikel.
Starten wir zuerst mit der Frage:
Was bedeutet überhaupt gezillmert und ungezillmert?
Von gezillmert oder ungezillmert spricht man bei Lebensversicherungen (kurz: LV). Der Erfinder der „Zillmerung“ war August Zillmer, ein deutscher Versicherungsmathematiker. In Angeboten und Vertragsunterlagen taucht dafür manchmal auch der Begriff Zillmer-Verfahren auf. Wenn eine LV gezillmert ist, dann fällt der Großteil der Abschlusskosten, Provision & Co zu Beginn des Vertrages an. In den meisten Fällen werden die Abschlusskosten auf die ersten 5 bis 10 Jahre aufgeteilt.
Im Gegensatz dazu werden bei einem ungezillmerten Vertrag die Kosten auf die gesamte Laufzeit des Vertrages aufgeteilt. Du kannst dir das wie ein Jahresticket für einen Zoo vorstellen. Beim Jahresticket bezahlst du einmal etwas mehr, hast dafür laufend keine Kosten. Ohne Jahresticket bezahlst du laufend für jeden Besuch.
Gleich vorweg: Falls du dich gerade fragst, warum eine LV überhaupt spannend sein kann für die langfristige Anlage, dann empfehle ich dir unseren Artikel zur fondsgebundenen Lebensversicherung.
Gezillmert vs. ungezillmert auf einen Blick
Falls du es eilig hast, hier die wichtigsten Unterschiede in der Übersicht. Die Details und Rechenbeispiele findest du weiter unten.
| Gezillmert | Ungezillmert | |
|---|---|---|
| Wann fallen die Abschlusskosten an? | Großteils am Anfang, meist verteilt auf die ersten 5 bis 10 Jahre | Laufend über die gesamte Laufzeit, z. B. als Prozentsatz jeder Einzahlung |
| Guthaben in den ersten Jahren | Meist weniger Geld im Vertrag | Meist mehr Geld im Vertrag |
| Bei früher Kündigung | Rückkaufswert in den ersten Jahren niedriger | Rückkaufswert in den ersten Jahren höher |
| Bei 30 bis 40 Jahren Laufzeit | Ein guter Vertrag kann deutlich besser abschneiden (im Beispiel rund 33.000 € Vorteil nach 40 Jahren) | Kann zurückfallen, weil die Abschlusskosten bis zum Schluss mitlaufen. Je länger die Laufzeit, desto teurer wird das in absoluten Zahlen oft |
| Typische Höhe der Abschlusskosten | 1 bis 8 % der Prämiensumme, meist 5 bis 7 % (bei uns deutlich günstiger) | Je nach Vertrag, im Beispiel 6 % jeder Einzahlung |
Zillmerung am Beispiel: 150 € im Monat über 30 Jahre
In den ersten Jahren liegt bei einem gezillmerten Vertrag meist weniger Geld im Vertrag als bei einem ungezillmerten Vertrag. Machen wir ein Beispiel dazu:
Sagen wir, du sparst 150 € pro Monat für 30 Jahre.
Bei einem gezillmerten Vertrag fallen zum Beispiel 3 % Abschlusskosten der Prämiensumme an. Die Prämiensumme sind 150 € x 12 Monate x 30 Jahre = 54.000 €. 3 % davon sind 1.620 €. Aufgeteilt auf zum Beispiel 10 Jahre würde das Abschlusskosten in der Höhe von 13,50 € pro Monat bedeuten (für die ersten 10 Jahre, danach fallen keine Abschlusskosten mehr an).
ACHTUNG: Nicht jeder gezillmerte Vertrag hat 3 % Abschlusskosten oder teilt sie auf 10 Jahre auf.
Die Aufteilung könnte auch auf 5 Jahre erfolgen und die Abschlusskosten sind teilweise deutlich höher. Mehr dazu später.
Bei einem ungezillmerten Vertrag werden die Abschlusskosten laufend berechnet. Hier kann es zum Beispiel sein, dass 6 % von jeder Einzahlung als Abschlusskosten eingezogen werden (auch das ist bei jedem Vertrag anders). Das wären in unserem Beispiel 9 € pro Monat.
Betrachtet man NUR die Abschlusskosten, ist in den ersten 10 Jahren in diesem Beispiel der gezillmerte Vertrag teurer (13,50 € vs. 9 €). Je länger der Vertrag läuft, desto teurer wird im Vergleich der ungezillmerte Vertrag.
Folgende Dinge müssen beachtet werden:
- Es fallen nicht nur Abschlusskosten an, sondern auch Verwaltungskosten, Stückkosten, etc. Für eine sinnvolle Bewertung müssen alle Kosten betrachtet & verglichen werden.
- Wenn anfangs weniger Kosten anfallen, dann verzinst sich von Anfang an mehr Vermögen. Auch das muss man berücksichtigen.
Entscheidend ist, was am Ende rauskommt. Eine Sache gehört aber jetzt sofort nochmals festgehalten:
Es gibt gute gezillmerte Verträge und es gibt gute ungezillmerte Verträge. Genauso gibt es grottenschlechte Verträge – egal ob gezillmert oder ungezillmert. Bevor wir uns konkrete Verträge ansehen und vergleichen, stellt sich die Frage:
Wieso wird gezillmert dann oftmals als schlecht und ungezillmert pauschal als super toll dargestellt?
Die Top 3 Gründe sind:
1. Unwissenheit
Vergleicht man schlechte gezillmerte Verträge mit ungezillmerten Verträgen und das vielleicht auch noch auf kürzere Zeiträume (15–20 Jahre), dann ist es verständlich, dass man den Eindruck gewinnt, dass „Zillmerung“ die Bezeichnung einer mittelalterlichen Foltermethode ist und nichts mit guter Anlage zu tun hat.
Doch genau jetzt sollte man einen Schritt weiter gehen und sich zwei Fragen stellen:
- Wie lange soll der Vertrag laufen? Geht es um eine Altersvorsorge, auf die in 40 Jahren zugegriffen wird, oder wird das Geld in 20 Jahren benötigt? Wie sehen die Werte im Zeitverlauf aus?
- Macht es einen Unterschied, ob die Abschlusskosten beim gezillmerten Vertrag 7 % oder 3 % sind? Wie wirkt sich der Unterschied auf die Werte im Zeitverlauf aus?
Die Fragen sind nur der Anfang, aber selbst diese Fragen scheinen oftmals nicht gestellt zu werden. Wir sehen uns das noch später anhand eines konkreten Beispiels an.
2. Bewusste Falschinformation
Will man die Story verkaufen, dass gezillmerte Verträge immer schlecht sind und ungezillmerte immer gut sind, dann lässt sich das einfach machen. Bei ungezillmerten Verträgen liegt früher mehr Geld im Topf, da keine Abschlusskosten zum Start abgezogen werden. Das hört sich super an und ist auch tatsächlich ein Vorteil von ungezillmerten Verträgen. Vergleicht man dann noch einen schwachen gezillmerten Vertrag mit dem besten ungezillmerten, dann ist die Story fertig. Dass sie mehr Märchen als Wahrheit ist, ist Nebensache.
Vielleicht versprechen sich manche von dieser Geschichte einen Wettbewerbsvorteil am Markt. Erzählt man den Klienten von den bösen Abschlusskosten bei gezillmerten Verträgen, läuft man offene Türen ein. Die meisten haben sowieso das Gefühl, dass ihnen der Banker, Finanzberater oder Versicherungsheini etwas andrehen will. Aber nochmals: Mit der Wahrheit und einer detaillierten, wertfreien Analyse hat das nichts zu tun.
3. Gut gemeinter Rat
Ich glaube nicht, dass bewusste Falschinformation der häufigste Grund ist. Ich denke eher, dass es oftmals ein gut gemeinter Rat ist. Am Markt gibt es viele Vermittler und große Strukturvertriebe, die gezillmerte Verträge mit sehr hohen Anfangskosten vermitteln und gleichzeitig dann die Tatsache verschweigen, dass man den Vertrag NICHT nach 10 Jahren rückkaufen sollte. Selbst ein guter gezillmerter Vertrag wird nach 10 Jahren meist schwächer sein als ein ungezillmerter Vertrag.
Aber nochmals: Ich verstehe die Tendenz. Viele Vorsorgen werden außerdem vorzeitig gekündigt. Wenn der durchschnittliche Vertrag am Markt nach 7 Jahren gekündigt wird, dann ist in dem Moment natürlich ungezillmert besser. Wobei egal ob gezillmert oder ungezillmert – auf 7 Jahre sollte man so einen Vertrag niemals abschließen. Wir bei FiP.S kennen diese Problematik mit unseren Klienten nicht. Bei uns werden Verträge, die langfristig abgeschlossen werden, auch langfristig gehalten (und Hannes berät seit über 25 Jahren Uni- und FH-AbsolventInnen). Bei Bedarf (in Notsituationen) kann man ja Beträge reduzieren oder gegebenenfalls die Zahlung vorübergehend aussetzen.
Und nur weil manche Personen ihre Verträge nach 7 Jahren kündigen, sollte man nicht eine komplette Kategorie (gezillmerte Verträge) schlecht machen. Mehr als jede dritte Ehe wird geschieden. Ist Heiraten also per se schlecht? Sollten wir es verbieten und pauschal sagen, dass nicht zu heiraten die beste Entscheidung ist? Falls du strikter Heiratsgegner bist, dann antwortest du jetzt vielleicht mit Ja 😀 Aber wir leben zum Glück in einem Land, in dem wir solche Entscheidungen frei treffen dürfen.
Einen wichtigen Unterschied zwischen Ehe und „gezillmert vs. ungezillmert“ gibt es aber: Bei einer LV kennst du von Beginn an alle Kosten und kannst es komplett bewerten und analysieren.
Schuld am schlechten Ruf der gezillmerten Verträge sind unter anderem die Vermittler, die Blödsinn erzählen oder Dinge verschweigen. Aber zu einem gewissen Grad auch die Personen, die eine Altersvorsorge abschließen und nach 5 Jahren das Geld für den Immobilienkauf haben wollen. Und natürlich gibt es gezillmerte Tarife, die kategorisch abzulehnen sind. Aber die gibt es bei ungezillmerten Varianten auch.
Hat man das System hinter gezillmert und ungezillmert verstanden, dann wird klar, dass bei längeren Laufzeiten ein gezillmerter Vertrag deutlich besser sein kann. Die entscheidende Frage, wenn du langfristig Geld anlegst, ist ja nicht: Wie sieht es in 5 oder 10 Jahren aus, sondern wie sieht’s in 30, 35 Jahren oder noch später aus?
Ich denke, das ist jetzt genug Theorie. Sehen wir uns ein paar konkrete Beispiele an.
Gezillmert vs. ungezillmert: Wie sieht’s im Detail aus?
Eine Sache möchte ich vorweg noch klarstellen und ein Gedankenexperiment ist mir hoffentlich ebenfalls noch gestattet. Wenn man einen ungezillmerten mit einem gezillmerten Vertrag vergleicht und die absoluten Gesamtkosten wären exakt gleich, dann ist immer der ungezillmerte Vertrag besser. Sagen wir zum Beispiel, es fallen über die gesamte Laufzeit von 40 Jahren 5.000 € an Gesamtkosten an.
Du kannst dich jetzt entscheiden, ob die 5.000 € zum Start anfallen und auf die ersten 5 Jahre aufgeteilt werden – d. h. 1.000 € pro Jahr. Oder ob 125 € pro Jahr anfallen (5.000 € / 40 Jahre). Dann ist der ungezillmerte Vertrag zu bevorzugen, da du von Anfang an mehr Zinseszinseffekt hast.
Dort hast du nicht die Wahl zwischen gezillmert vs. ungezillmert zum exakt gleichen absoluten Kostenfaktor. Dort kostet der gezillmerte Tarif vielleicht die 5.000 € und beim ungezillmerten fallen insgesamt 12.000 € an. Und genau an diesem Punkt muss man zu rechnen beginnen – wann schneiden sich die Linien? Ab wann wird der ungezillmerte schlechter (bzw. wird er schlechter)? Ab wann wird der gezillmerte besser (bzw. wird er besser)?
Es ist völlig irrelevant, ob ein Vertrag gezillmert oder ungezillmert ist. Wichtig für dich ist, was in deiner persönlichen Situation am Ende rauskommt. Um den Punkt nochmals zu unterstreichen, machen wir noch ein einfaches Gedankenexperiment (es ist fast zu einfach, um es als Gedankenexperiment zu bezeichnen):
Du sparst 200 € monatlich. Ein gezillmerter Vertrag von Anbieter X kostet dich zu Beginn 2.000 € an Abschlusskosten. Ein ungezillmerter Vertrag von Anbieter Y kostet laufend und jedes Jahr 2.000 €. Was ist besser?
Ja, das Beispiel ist lächerlich. Jedem ist sofort klar, dass der gezillmerte Vertrag besser ist. Das bedeutet gleichzeitig, dass die Pauschalaussage „Ungezillmert ist immer besser“ ebenfalls lächerlich ist. Selbst wenn 90 % der ungezillmerten Verträge besser wären als die gezillmerten (was nicht der Fall ist) – ist es dann nicht sinnvoll, die 10 % der gezillmerten zu kennen?
Vergleich ungezillmert vs. gezillmert, 20 Jahre Laufzeit, 200 € monatlich
Wir vergleichen hier eine unserer aktuell bevorzugten gezillmerten Varianten mit einer der gängigsten ungezillmerten Varianten. Das Ergebnis sieht dann so aus:
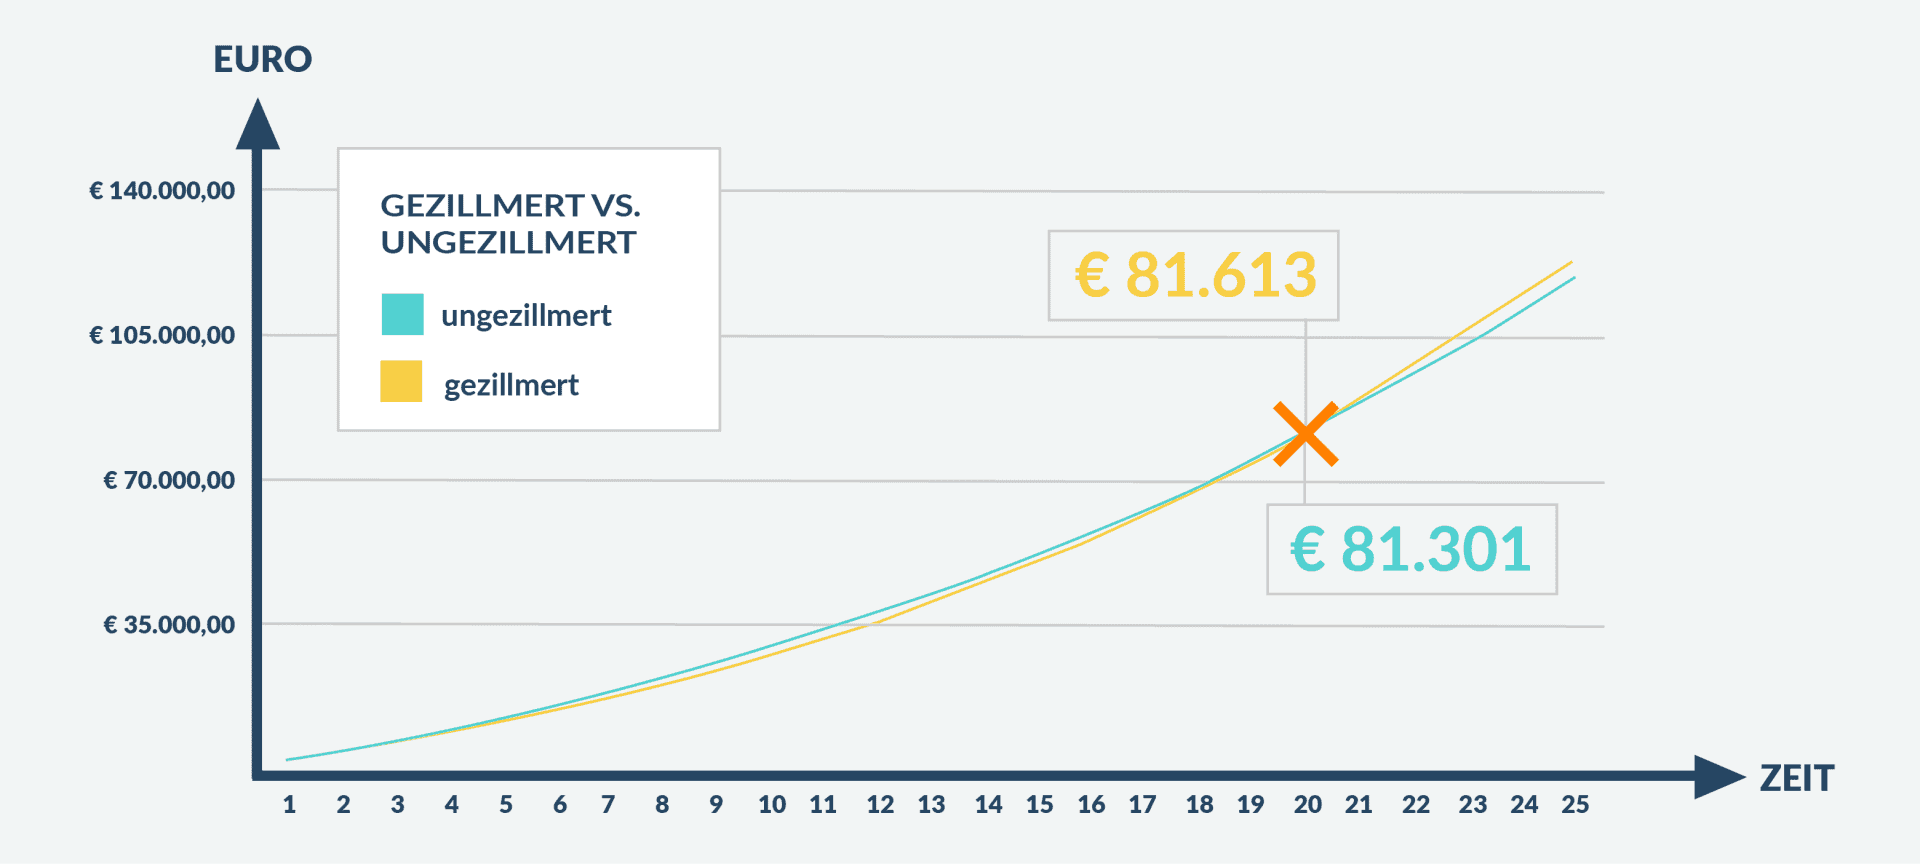
Kostenvergleich: Gezillmerter und ungezillmerter Vertrag
Bis zum 19. Jahr ist die ungezillmerte Variante besser, ab Jahr 20 ist die gezillmerte besser. In diesem Fall ist es fast irrelevant, welche Variante man nimmt. Die ungezillmerte ist sogar eher zu bevorzugen, da eigentlich bis auf das letzte Jahr mehr Geld im Topf liegt.
| Ungezillmerter Vertrag | Gezillmerter Vertrag | |
|---|---|---|
| Abschlusskosten | 0 % | 3 % |
| Laufende Kosten | 10,50 € monatlich | 9,24 € monatlich |
| Verwaltungskosten (bemessen am aktuellen Wert) | 0,3 % p.a. bis zum 8. Jahr, 0,54 % p.a. ab dem 8. Jahr | keine |
| Ablebenskosten | je nach Alter | je nach Alter |
Bitte häng’ dich nicht zu sehr auf den absoluten Zahlen auf. Das kann sich im Laufe der Zeit bei neuen Tarifen immer verändern (bei bestehenden Tarifen bleibt es natürlich gleich). Das ist nur eine aktuelle Momentaufnahme.
Was passiert aber, wenn man die Laufzeit erhöht?
Vergleich ungezillmert vs. gezillmert, 40 Jahre Laufzeit, 200 € monatlich
Das Chart sieht so aus:
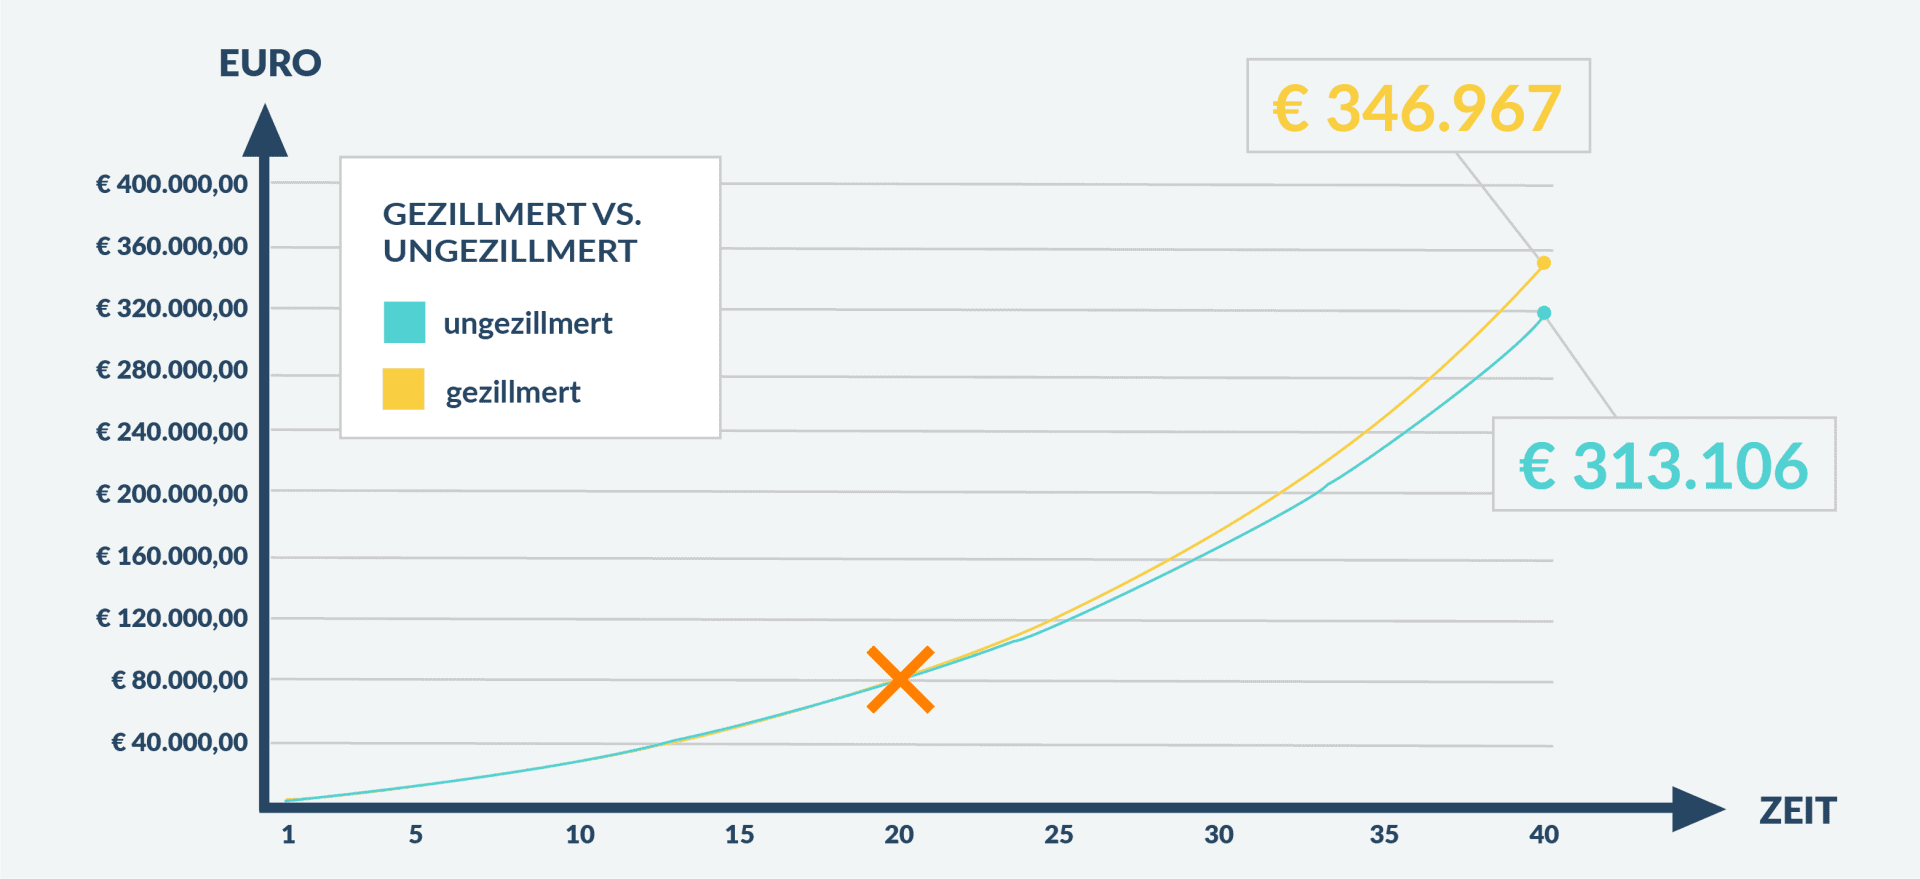
Was wir hier sofort sehen, ist, dass sich die gezillmerte Variante immer besser entwickelt im Vergleich zur ungezillmerten. Wenn ich also mehr als 20 Jahre Zeit habe, dann ist der gezillmerte Vertrag deutlich besser. Im Detail sprechen wir hier nach 30 Jahren von einem Vorteil von ca. 10.000 € und nach 40 Jahren von einem Vorteil von 33.000 € bei einer Sparrate von 200 €. Der Vergleich basiert übrigens auf einer Rendite von 6 % p.a. und einer Anlage in ETFs.
Nochmals: Nicht jeder gezillmerte Vertrag ist auf 30 oder 40 Jahre besser als ein ungezillmerter Vertrag. Ich denke, das ist an diesem Punkt im Artikel schon klar. Trotzdem hier noch ein Chart zum Vergleich:
Vergleich ungezillmert vs. gezillmert (anderer Vertrag), 40 Jahre Laufzeit, 200 € monatlich
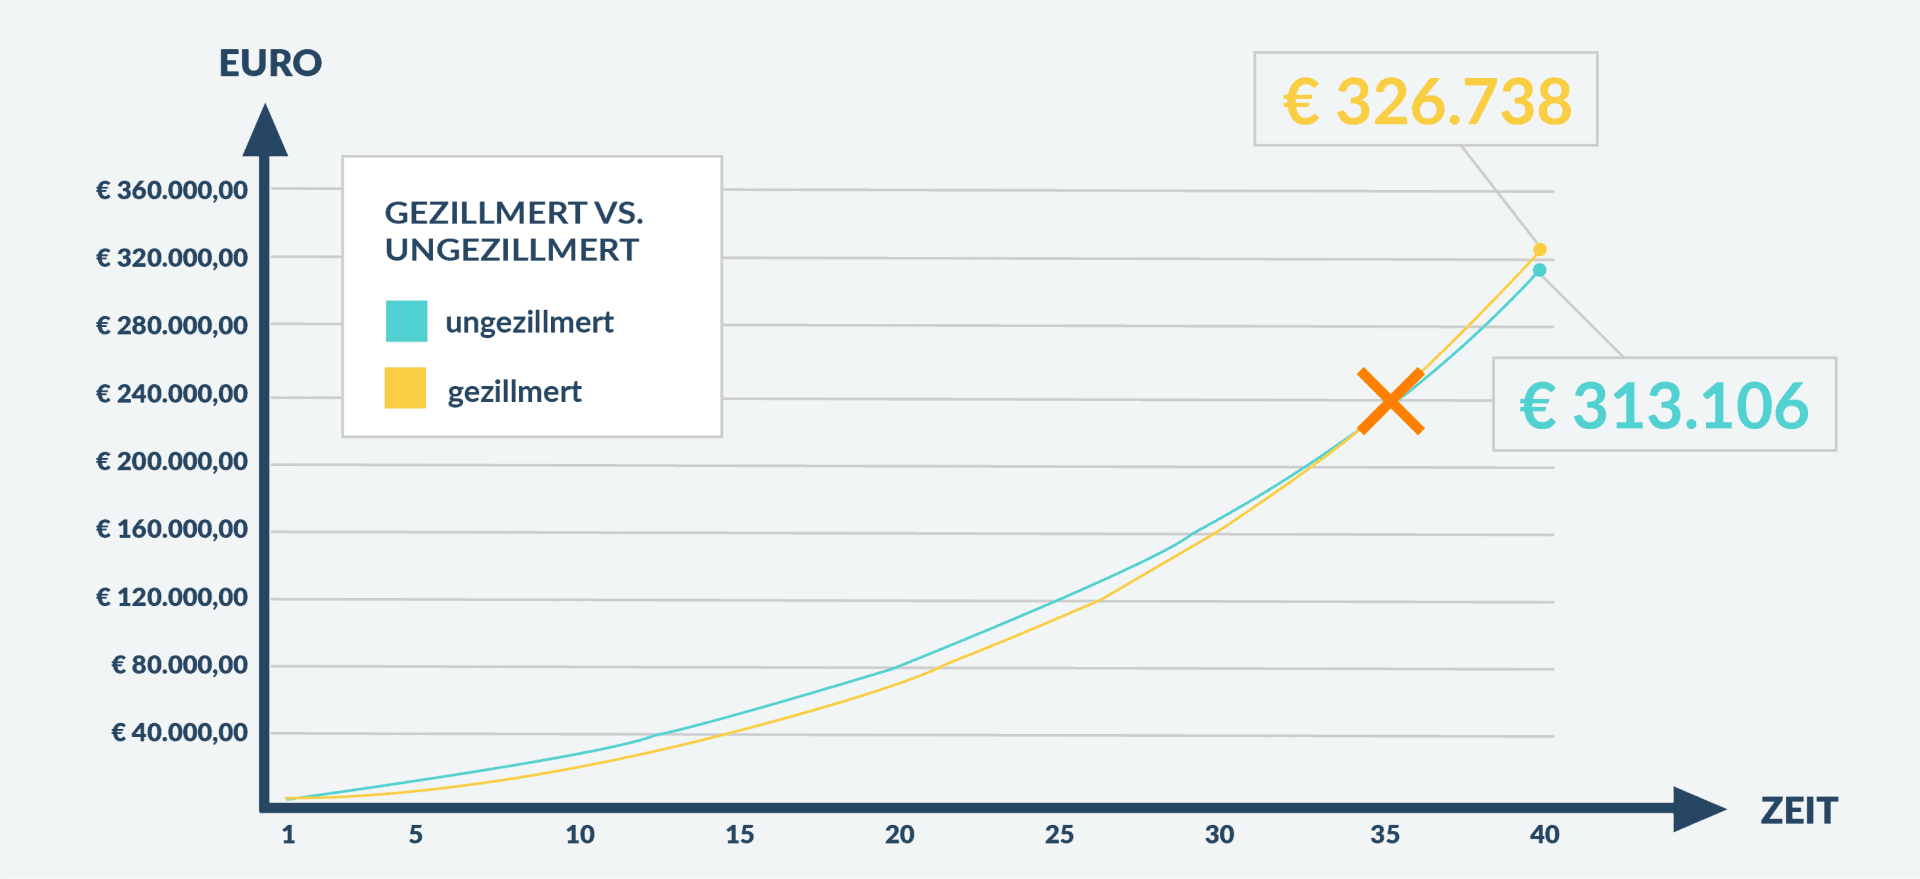
In dem Fall habe ich den gezillmerten Vertrag gegen einen schwächeren Vertrag getauscht. Was man sofort sieht: Es gibt zwar noch immer einen Schnittpunkt, doch der ist erst im Jahr 35.
Hier nochmal alle drei Vergleiche im Überblick:
| Vergleich | Ungezillmert | Gezillmert | Schnittpunkt |
|---|---|---|---|
| 20 Jahre Laufzeit | 81.301 € | 81.613 € | Jahr 20 |
| 40 Jahre Laufzeit | 313.106 € | 346.967 € | Jahr 20 |
| 40 Jahre, schwächerer gezillmerter Vertrag | 313.106 € | 326.738 € | Jahr 35 |
Falls du dich gerade fragst, warum ich die konkreten Produkte und Anbieter nicht genannt habe: Die können sich im Laufe der Zeit ändern. Tarife werden angepasst, ersetzt und erneuert. Ich habe das vorhin bei den absoluten Zahlen schon erwähnt. Deshalb bringt dir der konkrete Name in 6 Monaten vielleicht nichts mehr. Das Grundkonzept hinter gezillmert und ungezillmert zu verstehen allerdings schon 🙂
Was ist, wenn du aktuell einen Vertrag hast und nicht weißt, ob der gut oder schlecht ist? Oder du willst generell mit dem Thema Altersvorsorge starten?
Dann vereinbare einfach einen Videotermin mit uns – kostenfrei und unverbindlich. In diesem Rahmen machen wir auch gerne einen sehr detaillierten Vergleich inklusive Bericht, bei dem wir deine aktuelle Polizze (falls du eine hast) der Variante gegenüberstellen, die wir dir empfehlen würden.
Wie du mit deiner Finanzplanung startest, wie ein Termin abläuft und wovon du sonst noch profitierst, kannst du hier nachlesen:
Kann ich nicht einfach mit ungezillmert starten und warten, bis noch günstigere Tarife auf den Markt kommen? Dann wechsle ich von Tarif zu Tarif.
Die Idee an sich ist nett, hat in der Praxis aber zwei gravierende Probleme:
1. Der Kostenunterschied zwischen den besten gezillmerten und den besten ungezillmerten Varianten (in beiden Fällen Spezialtarife von uns) ist auf lange Laufzeiten enorm. Dass die beste ungezillmerte Variante so viel günstiger wird, dass sie mit der besten gezillmerten mithalten kann, ist unwahrscheinlich. Ungezillmerte Verträge können für kürzere Laufzeiten perfekt sein, aber nicht für ganz lange Anlagehorizonte.
2. Bei jedem Wechsel musst du nochmals die 4 % Versicherungssteuer für das gesamte angesparte Kapital bezahlen (auch auf bereits erzielte Gewinne). Der Nachteil ist so groß, dass die Taktik niemals günstiger sein kann.
Sind Fondspolizzen gezillmert?
Das kann sein, muss aber nicht. Alles, was wir bisher beschrieben haben, gilt genauso für eine fondsgebundene Lebensversicherung, kurz Fondspolizze. Entweder fällt der Großteil der Abschlusskosten in den ersten Jahren an oder die Kosten laufen über die gesamte Laufzeit mit.
Unsere drei Vergleiche weiter oben sind übrigens genau solche Fondspolizzen, das Geld liegt dort in ETFs.
Dazu kommen bei einer Fondspolizze noch die laufenden Kosten der Fonds oder ETFs, in die du investierst. Auch die gehören in die Gesamtrechnung, genauso wie Abschluss-, Verwaltungs- und Stückkosten. Vergleichst du allerdings mehrere Polizzen, in denen de facto dieselben Fonds mit denselben Kosten stecken, kannst du die Fondskosten beim Vergleich natürlich ignorieren.
Wie sich eine Fondspolizze gegen ein Wertpapierdepot schlägt, haben wir in einem eigenen Artikel analysiert.
Was passiert bei einer Kündigung? Zillmerung und Rückkaufswert
Kündigst du eine Lebensversicherung vorzeitig, bekommst du den sogenannten Rückkaufswert ausbezahlt. Das gilt für die klassische Lebensversicherung genauso wie für die Fondspolizze. In den ersten Jahren liegt der Rückkaufswert oft deutlich unter dem, was du eingezahlt hast. Ein Teil deiner Prämien ist in die Kosten geflossen und das Geld hatte noch wenig Zeit, um zu wachsen (je höher die tatsächlichen Abschlusskosten, desto stärker trifft das zu, je niedriger, desto früher liegt schon ordentlich Geld in der Polizze).
Bei einem gezillmerten Vertrag spürst du eine frühe Kündigung stärker, weil der Großteil der Abschlusskosten am Anfang anfällt. Die Abschlusskosten, die noch nicht fällig waren, zahlst du bei einer Kündigung aber üblicherweise nicht mehr. Sind sie zum Beispiel auf fünf Jahre verteilt und du kündigst nach zwei Jahren, fallen die drei ausständigen Jahre weg. Was schon bezahlt ist, bekommst du allerdings auch nicht zurück.
Bei einem ungezillmerten Vertrag ist der Rückkaufswert in den ersten Jahren in der Regel höher, weil die Kosten erst nach und nach anfallen.
Das solltest du beim Abschluss im Hinterkopf haben. Eine Lebensversicherung ist für lange Zeiträume gedacht, bei einer Fondspolizze sollten es mindestens 15 bis 20 Jahre sein. Wer so viel Zeit mitbringt, für den ist ein niedrigerer Rückkaufswert in den ersten Jahren kein Problem.
Für die Entscheidung zählt nur, was dich der Vertrag ab jetzt noch kostet und was er dir bringt.
Bei einem teuren gezillmerten Vertrag kann ein Wechsel auch nach dem ersten, zweiten oder dritten Jahr noch sinnvoll sein. Es kommt ja nicht nur auf die Abschlusskosten an, sondern auf die Gesamtkosten.
Bei einem ungezillmerten Vertrag, der zu teuer ist, ist ein Wechsel fast immer sinnvoll, egal zu welchem Zeitpunkt. Die Kosten zahlst du dort ja laufend bis zum Schluss.
Teure Verträge haben außerdem meistens Kosten, die vom angesparten Vermögen berechnet werden. Die wachsen mit deinem Guthaben mit. Ist dieser Kostensatz hoch, ist ein Wechsel deshalb sehr oft sinnvoll.
Pauschal beantworten lässt sich die Frage trotzdem nicht. Ob sich ein Wechsel rechnet, muss man sich bei jedem Vertrag individuell anschauen. Nimmst du das angesparte Kapital in eine neue Lebensversicherung mit, zahlst du darauf außerdem nochmals 4 % Versicherungssteuer (siehe oben).
Wenn du einen guten Vertrag nur kündigen willst, weil das Geld gerade knapp ist, gibt es meistens bessere Lösungen. Bei vielen Verträgen kannst du die Prämie reduzieren oder die Zahlung vorübergehend aussetzen. So bleibt der Vertrag mit all seinen Vorteilen bestehen.
Wenn du dir bei deinem eigenen Vertrag unsicher bist, schauen wir ihn uns gerne gemeinsam an.
Und was ist jetzt mit Honorartarifen?
Gibt es nicht auch Tarife, bei denen auf Abschlusskosten oder Teile der Kosten verzichtet wird und dafür ein Honorar fällig ist? Ja, auch das gibt es. Man spricht dann auch von einer Nettopolice. Wir bieten dies seit einiger Zeit als Alternative ebenfalls an.
Im Grunde ändert sich an der Betrachtung nicht viel. Ist das Abschlusshonorar höher, dann ist ein Honorartarif ähnlich einem gezillmerten Tarif. Ist das Abschlusshonorar niedriger, dafür aber die Betreuung bzw. laufende Vergütung höher, dann verwandelt sich ein Honorartarif in eine Art ungezillmerten Tarif. Bei einer Nettopolice ist der Abschlusskostensatz meistens schon aus dem Vertrag herausgerechnet. Die Einteilung in gezillmert und ungezillmert sagt dann wenig aus, denn die Rolle der Abschlusskosten übernimmt das Honorar, das du meistens zum Start bezahlst.
Ein kleiner Nachteil bei Honorartarifen ist, dass auf ein Honorar immer Umsatzsteuer (20 %) zu bezahlen ist. Sowohl in der Betreuung als auch beim Abschluss. Bei Tarifen, die über eine Provision abgerechnet werden (= die zahlst du indirekt über den Vertrag), fällt keine Umsatzsteuer an. Das bedeutet, dass beim Berater grundsätzlich mehr Vergütung ankommt, die er für deine Beratung einsetzen kann, obwohl du in beiden Fällen dasselbe bezahlst.
Sagen wir, es geht um 500 €. Als Honorar gehen davon rund 83 € Umsatzsteuer an Vater Staat und beim Berater bleiben rund 417 €. Als Provision bleiben die vollen 500 € beim Berater, der damit entsprechend mehr Zeit in deine Beratung investieren kann (versteuern muss der Berater die 500 € bzw. die 417 € natürlich trotzdem noch, aber das ist ein anderes Thema).
Wo du am Ende insgesamt mehr bezahlst, hängt natürlich nicht nur von Abschlusskosten, Honorar oder Provision ab, sondern auch von den Verwaltungskosten und allen anderen laufenden Kosten des Vertrags. Und welche Variante für dich besser ist, hängt außerdem von deiner persönlichen Situation ab. Was grundsätzlich für Honorar oder Provision spricht, haben wir in einem eigenen Artikel gegenübergestellt.
Eine Pauschalantwort zur Bewertung zu machen, ist falsch (so wie übrigens bei den meisten „komplexeren“ Themen). Es hängt vom spezifischen Vertrag, der Laufzeit und anderen Faktoren ab, ob ein Vertrag gut ist oder nicht. Über die siamesischen Kampffische gibt es übrigens noch mehr Mythen, wie zum Beispiel die Annahme, dass sie wenig Platz brauchen (sie brauchen mindestens ein 19-Liter-Aquarium und besser sind 38 Liter). Das Gleiche gilt für die langfristige Vorsorge und Finanzplanung. „Ungezillmert ist immer besser als gezillmert“ ist nicht der einzige Mythos, auf den du aufpassen musst…
Häufige Fragen zu gezillmerten und ungezillmerten Verträgen
Was bedeutet gezillmert und ungezillmert?
Was bedeutet gezillmert und ungezillmert?
Von gezillmert und ungezillmert spricht man bei Lebensversicherungen. Bei einem gezillmerten Vertrag fällt der Großteil der Abschlusskosten zu Beginn an, meistens verteilt auf die ersten 5 bis 10 Jahre. Bei einem ungezillmerten Vertrag werden die Kosten auf die gesamte Laufzeit aufgeteilt. Du kannst dir das wie ein Jahresticket für den Zoo vorstellen: Einmal mehr zahlen und dann laufend nichts, oder bei jedem Besuch einzeln zahlen.
Was ist ein ungezillmerter Tarif?
Was ist ein ungezillmerter Tarif?
Bei einem ungezillmerten Tarif werden die Abschlusskosten laufend über die gesamte Vertragslaufzeit verrechnet, zum Beispiel als Prozentsatz von jeder Einzahlung. Wie hoch dieser Prozentsatz ist, unterscheidet sich von Vertrag zu Vertrag. Der Vorteil: In den ersten Jahren liegt mehr Geld im Vertrag, weil zum Start keine hohen Abschlusskosten abgezogen werden. Dafür zahlst du die Kosten eben so lange, wie der Vertrag läuft.
Was ist Zillmerung bei einer Lebensversicherung?
Was ist Zillmerung bei einer Lebensversicherung?
Die Zillmerung ist nach August Zillmer benannt, einem deutschen Versicherungsmathematiker. Man spricht deshalb auch vom Zillmer-Verfahren. Bei einem gezillmerten Vertrag wird der Großteil der Abschlusskosten an den Vertragsbeginn gelegt und meistens auf die ersten 5 bis 10 Jahre aufgeteilt. Danach fallen keine Abschlusskosten mehr an, es bleiben nur noch die laufenden Kosten wie Verwaltungs- und Stückkosten.
Gezillmert oder ungezillmert: welche Variante ist besser?
Gezillmert oder ungezillmert: welche Variante ist besser?
Pauschal lässt sich das nicht beantworten, auch wenn „Ungezillmert ist immer besser“ gerne als Weisheit verkauft wird. Entscheidend sind die Gesamtkosten und deine Laufzeit. Auf kürzere Zeiträume liegt oft der ungezillmerte Vertrag vorne, bei langen Anlagehorizonten von 30 Jahren oder mehr kann ein guter gezillmerter Vertrag deutlich besser abschneiden. Es gibt in beiden Kategorien gute und schlechte Verträge. Was zählt, ist das Ergebnis am Ende, nicht das Etikett.
Was sind gezillmerte Tarife und wie hoch sind die Abschlusskosten?
Was sind gezillmerte Tarife und wie hoch sind die Abschlusskosten?
Gezillmerte Tarife sind Lebensversicherungen, bei denen die Abschlusskosten großteils zu Vertragsbeginn anfallen, meistens verteilt auf 5 oder 10 Jahre. Die Höhe liegt üblicherweise zwischen 1 und 8 % der Prämiensumme. 1 % ist dabei sehr günstig, 8 % extrem teuer, die meisten Tarife bewegen sich bei 5 bis 7 %.
Für die Bewertung ist aber nicht nur die Zahl entscheidend, sondern was du dafür bekommst: 7 % für kaum Beratung sind Wucher. 3 % mit Topberatung und laufender Betreuung sind dagegen richtig günstig. Genau nach diesem Prinzip arbeiten übrigens auch wir bei FiP.S, bei höheren Sparraten sind die Abschlusskosten sogar noch günstiger.
Warum werden die Abschlusskosten oft auf die ersten fünf Jahre verteilt?
Warum werden die Abschlusskosten oft auf die ersten fünf Jahre verteilt?
In Österreich ist gesetzlich geregelt, dass die Abschlusskosten bei einer Kündigung in den ersten fünf Jahren nur anteilig verrechnet werden dürfen. Für einen gezillmerten Vertrag heißt das, die Abschlusskosten sind de facto auf mindestens fünf Jahre verteilt. Viele Verträge übernehmen deshalb genau diesen Zeitraum, eine längere Verteilung, zum Beispiel auf zehn Jahre, ist aber ebenfalls möglich.
Was ist eine Nettopolice und worin unterscheidet sie sich von einem gezillmerten Tarif?
Was ist eine Nettopolice und worin unterscheidet sie sich von einem gezillmerten Tarif?
Eine Nettopolice ist eine Lebensversicherung, bei der die Abschlusskosten meistens schon aus dem Vertrag herausgerechnet sind. Die Beratung bezahlst du stattdessen über ein Honorar, deshalb spricht man auch von einem Honorartarif. Beim gezillmerten Tarif stecken die Abschlusskosten im Vertrag und fallen großteils in den ersten Jahren an. Bei der Nettopolice übernimmt das Honorar diese Rolle.
Ist das Honorar vor allem zum Start fällig, ähnelt die Nettopolice einem gezillmerten Tarif (das Honorar ist aber meistens nicht so hoch wie die Abschlusskosten bei einem teuren gezillmerten Tarif). Wird es eher laufend verrechnet, ähnelt sie einem ungezillmerten. Welche Variante am Ende günstiger ist, hängt aber nicht nur von der Höhe von Honorar bzw. Provision ab, sondern von den Gesamtkosten des Vertrags.
1. Hol dir den ultimativen Finanzplanungsguide für Uni- und FH-AbsolventInnen.
Dort erfährst du die 3 größten Finanzplanungsfehler, welche Versicherungen du wirklich brauchst und auf welche du verzichten kannst und wie du bei der Altersvorsorge zehntausende Euros mehr herausholst.
Oder
2. Sprich sofort direkt mit uns. Wir beraten österreichweit (via Online-Videoberatung) Uni- und FH-AbsolventInnen. Die Termine sind unverbindlich, du hast unsere Jederzeit-Stopp Garantie und erhältst Spezialtarife, die es exklusiv nur bei uns gibt und die besser sind als alles andere, was du am Markt findest. Mehr erfährst du, indem du auf den Button smarte Finanzplanung klickst.
Finanzielle Freiheit, Akademikerboni, Absicherung & Geldmanagement leicht gemacht
Was du über Bitcoin wissen solltest und was du machen musst, damit du deine Bitcoins nicht verlierst