Wie viel solltest du pro Monat sparen?
Inhaltsverzeichnis
- Wie solltest du über deine Sparrate nachdenken?
- Die 50-30-20-Regel und warum wir anders aufteilen
- Was sind typische Richtwerte und wann musst du von diesen Richtwerten abweichen?
- So teilst du dein Gehalt sinnvoll auf
- Was ist ein Spaßtopf und warum ist es wichtig, dass du einen hast?
- Wie viel Notgroschen brauchst du?
- Häufige Fragen zur monatlichen Sparrate
Wie viel du im Monat sparen solltest, hängt weniger vom Durchschnitt ab als von deinen Zielen. In diesem Artikel bekommst du die Formel, mit der du deine Sparrate festlegst, unsere Richtwerte für den Berufseinstieg mit einem konkreten Beispiel bei 2.000 € netto und einen ehrlichen Blick auf die 50-30-20-Regel.
- Dreh die Formel um: Nicht „Einnahmen minus Ausgaben gleich Sparrate“, sondern „Einnahmen minus Sparrate gleich Ausgaben“. Zuerst die Ziele kennen, daraus die Sparrate ableiten, dann den Lebensstil anpassen.
- Die 50-30-20-Regel taugt als Einstieg, als Plan ist sie zu grob. 20 % Sparen sagen dir nicht, wohin das Geld gehört, und Altersvorsorge, Absicherung und mittelfristige Ziele sind drei verschiedene Dinge.
- Richtwerte beim Berufseinstieg: 8 bis 12 % vom Netto für die Altersvorsorge, 3 bis 6 % für die persönliche Absicherung, 20 bis 25 % für mittelfristige Ziele, 50 bis 60 % für fixe Kosten und 10 bis 15 % zum Genießen.
- Bei 2.000 € netto heißt das ungefähr 200 € Altersvorsorge, 90 € Absicherung, 400 € mittelfristige Ziele, 250 € Vergnügen und 1.050 € Fixkosten. Das 13. und 14. Gehalt bleibt als Puffer.
- Geht sich ein Ziel nicht aus, holst du die Differenz aus den Fixkosten, dem Vergnügungstopf oder dem 13. und 14. Gehalt, nie aus Altersvorsorge oder Versicherungen. Oder du streckst den Zeitplan.
- Ein Spaßtopf ist Absicht, keine Schwäche. Er ist das Geld, das du bewusst für Dinge ausgibst, die dich glücklich machen, ohne schlechtes Gewissen. Denn wer jeden Euro weglegt, hält auch die am Papier beste Finanzplanung nicht lange durch.
- Der Notgroschen sind 3 bis 6 Netto-Monatsgehälter, verfügbar am Konto und nicht investiert. Er ist weder Sparziel noch Spaßtopf.
Der britische Admiral Clowdisley Shovell war dafür verantwortlich. Doch Schuld war nicht die falsche Strategie in einer Seeschlacht, sondern der Admiral und seine Crew stießen gegen die Felsen der Scilly-Inseln. Der Rest der Flotte folgte blindlings dem Flaggschiff und lief auf Grund. Etwa zweitausend Menschen kamen ums Leben. Wie konnte es dazu kommen?
Admiral Shovell irrte sich bei der Einschätzung seiner Position im Atlantik. Doch war er daran wirklich schuld? Das Konzept der Breiten- und Längengrade gab es schon seit kurz vor Christi Geburt. Doch es gab rund um 1700 noch immer keine exakte Methode, um den Längengrad zu messen. Erfahrene Seeleute wie Admiral Shovell mussten ihre Durchschnittsgeschwindigkeit schätzen und basierend auf dieser berechnen, wo sie sich im Atlantik befinden. Da das nur grob möglich war, ist dem Admiral kein großer Vorwurf zu machen.
Er wusste, dass es entscheidend war zu wissen, wo er sich befindet. Doch es war unmöglich exakt zu messen.
Fast alle wissen, dass es entscheidend ist für seine Ziele zu sparen und früh genug zu beginnen. Doch die wenigsten wissen, ob sie dies effektiv tun und ob ihre Sparrate wirklich ausreicht, um ihre Ziele zu erreichen. Oder ob im Nebel der persönlichen Finanzen nicht doch wo ein Felsen lauert.
Wir sehen uns in diesem Artikel deshalb unter anderem Folgendes an:
- Wie solltest du über deine mögliche Sparrate nachdenken?
- Was taugt die 50-30-20-Regel und warum teilen wir anders auf?
- Was sind typische Richtwerte und warum du dich nicht mit anderen vergleichen solltest
- Was ist ein Spaßtopf und warum ist es wichtig, dass du einen hast?
- Wie viel Notgroschen brauchst du?
Bereit? Dann legen wir los.
Wie solltest du über deine Sparrate nachdenken?
Zuallererst: Geld für später wegzulegen ist nicht einfach. Wir leben in einer Gesellschaft, die „instant gratification“ gewohnt ist. Wir können praktisch alles rund um die Uhr kaufen und konsumieren. Doch wenn du dein Geld nicht bewusst ausgibst (oder sparst), sondern von Impulskäufen getrieben bist, dann kaufst du viele Dinge, die du eigentlich nicht brauchst.
Kurz zum Begriff, bevor wir rechnen. Was du jedes Monat weglegst, ist deine Sparrate. Setzt du diesen Betrag ins Verhältnis zu deinem Nettoeinkommen, ist das deine Sparquote. 200 € Sparrate bei 2.000 € netto sind also 10 % Sparquote.
- Einnahmen – Ausgaben = Sparrate
Man schaut sich also an was am Ende des Monats übrigbleibt und das spart man dann. Manchmal ist es mehr, manchmal ist es weniger. Wenn du generell sehr sparsam und bewusst mit deinem Geld umgehst, dann kann das sogar funktionieren. In vielen Fällen ist das aber nicht der Fall.
- Einnahmen – Sparrate = Ausgaben
In dem Fall überlegst du dir welche Ziele du hast, was dafür notwendig ist wegzulegen und passt dann entweder deinen Lebensstil oder deine Ziele an. Ich weiß, so einfach wie die Formel aussieht, ist es nicht. Hier gilt der Spruch: Simpel, aber nicht einfach. Die Formel ist simpel, aber die Umsetzung ist nicht einfach. Doch du hast bereits einen signifikanten Schritt nach vorne gemacht, wenn du dein Mindset von Einnahmen – Ausgaben = Sparrate auf Einnahmen – Sparrate = Ausgaben ändern kannst.
Du solltest dir also überlegen:
- Was sind die großen Wünsche und Ziele, die du hast?
Willst du in 5 Jahren ein eigenes Haus oder eine Eigentumswohnung? Wann ist ein neues Auto notwendig? Träumst du schon dein Leben lang von einer längeren Reise?
Das musst du wissen oder besser gesagt eine Schätzung dazu abgeben. Ich weiß, es kann schwierig sein sich festzulegen und du bist dir vielleicht unsicher, ob du jemals ein Haus oder eine Eigentumswohnung willst. Doch es ist besser rudimentär darüber nachzudenken und zumindest zu versuchen eine grobe Timeline zu haben als auf gut Glück zu hoffen, dass sich das alles schon irgendwie und irgendwann ausgeht.
Naval Ravikant sagt „My definition of wisdom is knowing the long-term consequences of your actions“. Wenn es um die persönlichen Finanzen geht, dann ist es unmöglich die Langzeitkonsequenzen seines Handelns zu kennen, wenn man nicht über seine Ziele und Meilensteine im Leben nachdenkt. Die Idee ist also zuerst seine Ziele zu kennen, zu wissen was an Kapital dafür notwendig ist und dann die eigene Lebensweise so anzupassen, dass man seine Ziele erreicht.
Auch wenn wir uns unserer eigenen Sparrate auf diese Art und Weise nähern, kann es nicht schaden, grobe Richtwerte zu haben.
Der bekannteste dieser Richtwerte hat sogar einen eigenen Namen.
Die 50-30-20-Regel und warum wir anders aufteilen
Wenn du nach „wie viel sparen im Monat“ googelst, landest du fast sicher bei der 50-30-20-Regel. Bekannt geworden ist sie durch das Buch „All Your Worth“ der US-Senatorin Elizabeth Warren und ihrer Tochter Amelia Warren Tyagi (2005). Sie geht so: 50 % deines Nettoeinkommens für Fixkosten (Wohnen, Essen, Versicherungen, Mobilität), 30 % für Wünsche (Ausgehen, Urlaub, Hobbys, Shopping) und 20 % fürs Sparen.
Bei 2.000 € netto wären das 1.000 € für Fixkosten, 600 € für Wünsche und 400 € Sparen. Klingt vernünftig, ist in zehn Sekunden erklärt und genau deshalb so beliebt.
Ich bin ein Fan von Vereinfachungen. Wer sein Einkommen überhaupt in Töpfe aufteilt, statt am Monatsende zu schauen, was übrig ist, macht schon viel richtig. Für einen ersten Blick auf dein Konto taugt die Regel also.
Eine Vereinfachung soll dir Arbeit abnehmen, ohne das Ergebnis zu sehr zu verschlechtern. Und genau das passiert hier. Die 20 % Sparen sagen dir nicht, wohin das Geld gehört. Altersvorsorge, mittelfristige Ziele wie die eigene Wohnung und deine persönliche Absicherung sind drei komplett verschiedene Dinge mit drei verschiedenen Zeithorizonten und drei verschiedenen Werkzeugen. Wer die in einen Topf wirft, spart am Ende meistens für das, was am lautesten ruft, und das ist selten die Pension (dabei kannst du gerade bei der Ansparung für die Pension am meisten verschenken oder am meisten herausholen).
Wenn ich mit drei Werten ein grobes Bild bekomme, mit fünf oder sechs Werten aber ein dramatisch besseres Ergebnis, dann ist die Reduktion auf drei einfach zu viel des Guten. Deshalb teilen wir das Nettogehalt bei FiP.S in fünf Töpfe plus Puffer auf. Hier der direkte Vergleich, wieder mit 2.000 € netto:
Bei 2.000 € netto pro Monat
Bei 2.000 € netto pro Monat
Dazu bleibt das 13. und 14. Gehalt als Puffer, aufs Jahr gerechnet rund 380 € pro Monat.
Unterm Strich legen wir bei FiP.S mit rund 690 € deutlich mehr weg als die 400 € der Regel. Nicht, weil wir dir das Leben vermiesen wollen (dafür gibt es weiter unten den Spaßtopf), sondern weil Absicherung und mittelfristige Ziele bei uns nicht im Topf „Wünsche“ verschwinden. Ist die 50-30-20-Regel also realistisch? Als Einstieg ja. Als Plan ist sie zu grob.
Egal ob drei Töpfe oder fünf, ohne zu wissen, wohin dein Geld aktuell fließt, bleibt jede Aufteilung Theorie. Wie du deine Ausgaben in einem Durchgang erfasst, zeige ich dir im Artikel Der große Jahrescheck: So manage ich meine Ausgaben.
Die genauen Richtwerte für die fünf Töpfe schauen wir uns jetzt an.
Was sind typische Richtwerte und wann musst du von diesen Richtwerten abweichen?
Ich bin kein großer Fan von Vergleichen. Seine eigenen Finanzen vom Durchschnitt abhängig zu machen ist kein guter Plan. Es macht auch keinen Sinn sich beim Sparen mit Leuten zu messen, die sich in einer anderen Lebenssituation befinden als du selbst (das gilt sowohl für niedrigere als auch höhere Sparraten). Insbesondere wenn man nicht so viel sparen kann wie die Kollegen, führt das vielleicht zu Neid.
That man will never be happy whom the sight of a happier man will torment. – Seneca
Theodore Roosevelt bezeichnete den Vergleich als Dieb der Freude. Sich mit anderen zu vergleichen, sollte also zum Großteil vermieden werden. Doch der Vergleich mit anderen, wenn es um die eigene Sparrate geht, hat in Wahrheit nicht viel mit Neid zu tun. Ich denke, dass viele den Vergleich zu anderen suchen, um eine Antwort auf die folgende Frage zu bekommen:
Doch die Antwort wirst du nicht im Vergleich mit jemand anderem finden. Denn sie hängt von deiner persönlichen Situation (Einkommen, Ziele, usw.) ab. Nachdem ich das jetzt losgeworden bin – und ja ich bin mir bewusst, dass ich mir jetzt gleich selbst widerspreche – sehen wir uns nichtsdestotrotz Richtwerte an. Diese Werte sollen dir ein grobes Gefühl geben wie sich dein Einkommen aufteilen könnte bzw. sollte, wenn du frisch in den Job startest.
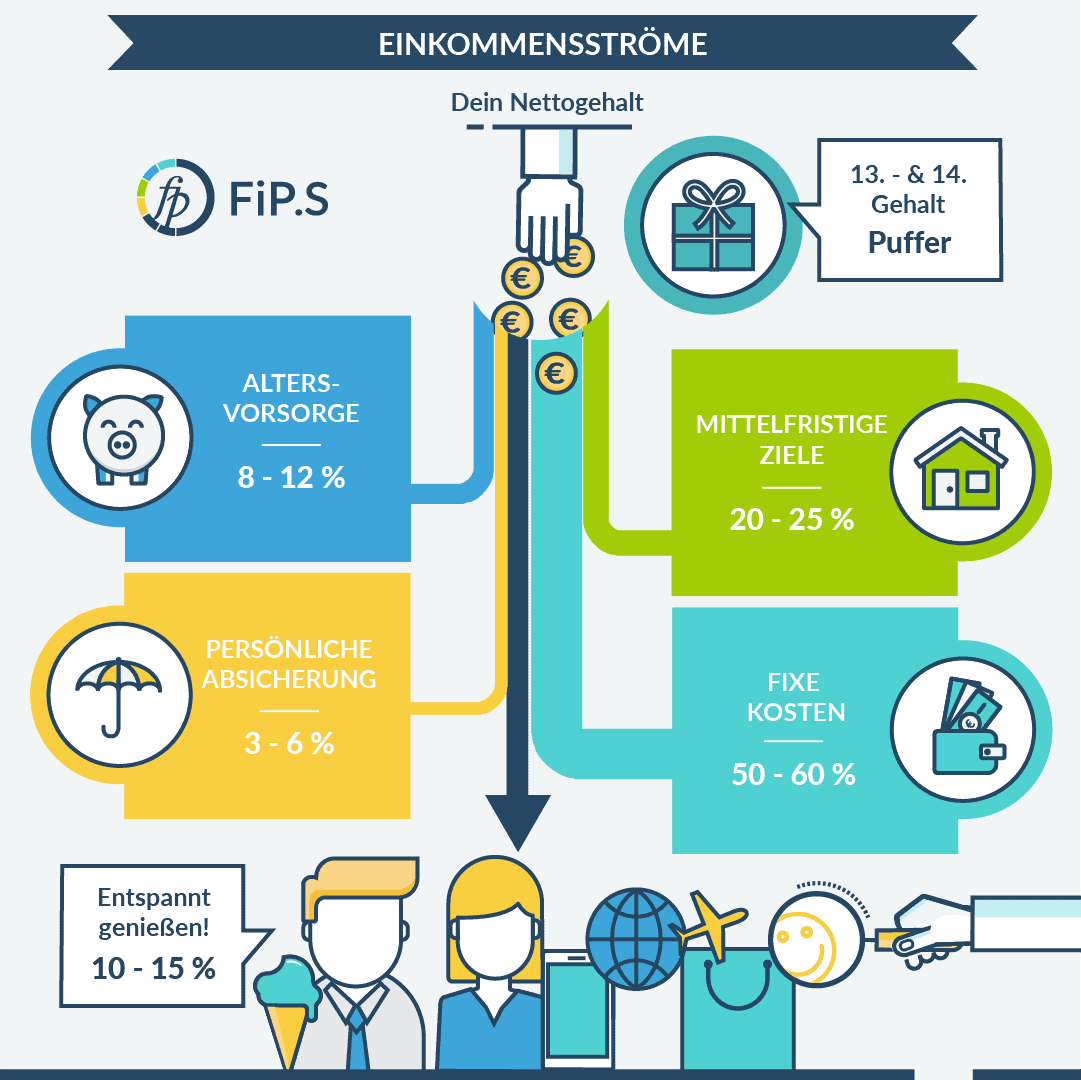
Diese Grafik stammt aus unserem ultimativen Finanzplanungsguide für Uni- und FH-AbsolventInnen (gleich mehr dazu etwas später).
Wie viel Prozent vom Gehalt solltest du sparen?
Falls du gerade am Handy liest und nicht zoomen willst, hier die Werte aus der Grafik in Textform. Von deinem Nettogehalt gehen:
- 8 bis 12 % in die Altersvorsorge
- 3 bis 6 % in die persönliche Absicherung
- 20 bis 25 % in mittelfristige Ziele
- 50 bis 60 % in die fixen Kosten
- 10 bis 15 % bleiben zum entspannt Genießen
Das 13. und 14. Gehalt steckt in dieser Aufteilung nicht drin, das bleibt als Puffer.
Als grober Richtwert für den Berufseinstieg in Österreich heißt das: rund ein Drittel deines Nettogehalts geht nicht in den laufenden Konsum, sondern in Altersvorsorge, Absicherung und mittelfristige Ziele. Für die Altersvorsorge allein sind es rund 10 %. Wie sich das in Euro anfühlt, rechnen wir gleich durch.
So teilst du dein Gehalt sinnvoll auf
Machen wir zu diesen Prozentwerten ein konkretes Zahlenbeispiel.
Sagen wir du steigst mit 2.000 € netto in deinen ersten Job ein. Bei 2.000 € netto ergeben sich zum Beispiel folgende absolute Werte:
- ~ 200 € für die langfristige Anlage / Altersvorsorge
- ~ 90 € für die persönliche Absicherung (da geht sich eine Berufsunfähigkeitsversicherung, Krankenzusatzversicherung in Option, Unfallversicherung, Privathaftpflichtversicherung und auch eine Rechtsschutzversicherung aus)
- ~ 250 € zum Vergnügen
- ~ 400 € für mittelfristige Ziele (Eigentum, Auto, …)
- ~ 1.050 € für fixe Kosten (Wohnung, Essen, …)
Dein 13. und 14. Gehalt hast du dann immer noch als Puffer zur Verfügung. Das sind ca. 4.600 € jährlich bzw. 380 € monatlich zusätzlich.
Hier nochmal alle Töpfe auf einen Blick, inklusive dem Notgroschen, zu dem wir weiter unten noch kommen:
Fixe KostenWohnung, Essen, …
50–60 % vom Netto
~1.050 €
Mittelfristige ZieleEigentum, Auto, …
20–25 % vom Netto
~400 €
Altersvorsorgelangfristige Anlage
8–12 % vom Netto
~200 €
Persönliche AbsicherungBU, Unfall, Haftpflicht, …
3–6 % vom Netto
~90 €
Vergnügendein Spaßtopf
10–15 % vom Netto
~250 €
Puffer: 13. und 14. Gehalt
~380 € pro Monat gerechnet
Notgroschen: 3 bis 6 Netto-Monatsgehälter, einmalig, nicht monatlich
6.000 bis 12.000 €
Wenn du günstig wohnst (Eltern, Genossenschaftswohnung mit Partner, …), dann brauchst du vielleicht gar nicht 1.050 € für fixe Kosten, sondern hast mehr Spielraum für Sparen (oder Vergnügen). Wenn du deutlich mehr oder weniger verdienst, dann wird sich natürlich auch hier einiges verschieben. Je höher dein Gehalt ist, desto geringer wird prozentuell dein Fixkostentopf sein. In welche Richtung und in welchen Topf sich die anderen Werte verschieben, wird stark von deinen Zielen abhängen.
Du rechnest mit Baukosten & Co von 400.000 €, den Grund hast du schon. Aktuell hast du 20.000 € auf der Seite. Wir gehen jetzt mal davon aus, dass du für unser Beispiel 90.000 € benötigst, um das Haus sinnvoll finanzieren zu können (für Details zum Thema wie viel Geld notwendig ist, um vernünftig zu finanzieren, empfehle ich dir unseren Kreditrechner und unseren Artikel Hauskredit und Wohnungskredit: Wie viel Geld brauchst du um eine Immobilie zu kaufen?).
Wir haben dort 400 € für mittelfristige Ziele zur Verfügung. Wenn wir mit 4 % Nettorendite rechnen, dann kommen wir bei 20.000 € Anlage und 400 € monatlicher Sparrate auf einen Wert von ca. 73.000 € (nach 8 Jahren). Wir sind also nicht ganz bei den 90.000 €. Packen wir 150 € on top drauf, dann erreichen wir nach 8 Jahren (unter der Annahme der 4 % p.a. Nettorendite) die ca. 90.000 €.
Oftmals ist der erste Gedanke – die ziehe ich bei der langfristigen Anlage ab. Das wäre ein Fehler – warum kannst du im Artikel Sollte ich zuerst für die eigene Immobilie sparen oder doch für’s Alter? nachlesen. Vom Altersvorsorgetopf naschen wir also nicht um das Ziel zu erreichen. Die Versicherungen solltest du ebenfalls nicht beschneiden. Denn was bringt dir die Ansparung fürs Haus, wenn du aufgrund eines nicht versicherten Schadenfalls das gesamte Ersparte aufbrauchst.
Jetzt bleibt uns also die Möglichkeit die Fixkosten zu reduzieren. Oder wir können unseren Topf für Vergnügen etwas senken. Oder wir nehmen einen Teil unseres 13. und 14. Gehalts und machen statt dem extravaganten Afrika-Urlaub um 5.000 € den Wanderurlaub in Österreich.
Wenn das eigene Haus dein absoluter Jugendtraum ist, dann wird es einfach sein auf Vergnügen oder einen Extraurlaub zu verzichten. Wenn dir das Haus nicht so wichtig ist, dann wirst du damit leben können, wenn du dieses erst 2 Jahre später hast (das würde ungefähr reichen, um mit den 400 € monatlich auf die 90.000 € zu kommen – und ja, für unser Beispiel ignorieren wir wie sich die Baukosten in 2 Jahren ändern).
Denn du wirst auch noch andere Ziele haben, die bespart werden müssen (Auto, Weiterbildung, etc.). Du hast deinen Fixkostentopf vielleicht schon optimiert und kannst dort nichts mehr reduzieren. Aber du wirst hoffentlich auch dein Gehalt verhandeln und somit mehr zur Verfügung haben. Das Beispiel soll nur zeigen, wie du über die Aufteilung deiner Sparrate nachdenken musst.
Da ich jetzt ein paar Mal Absicherung und langfristige Anlage erwähnt habe, komme ich auf unseren ultimativen Finanzplanungsguide zurück.
Dort erfährst du, worauf es bei Versicherungen wirklich ankommt, wie du tausende Euros mehr rausholst bei der langfristigen Anlage und welche Finanzplanungsfehler du unbedingt vermeiden musst.
Was kannst du jetzt machen, wenn du nicht so viel sparen kannst?
Dazu habe ich ein paar Empfehlungen für dich:
- Du solltest unbedingt einen regelmäßigen Check deiner Finanzen machen, um Sparpotenzial zu identifizieren. Mehr dazu kannst du hier nachlesen: Der große Jahrescheck: So manage ich meine Ausgaben
- Schau dir unseren Artikel 3 Tipps wie du richtig viel Geld sparen & verdienen kannst an.
- Vermeide die typischen Fehler wenn’s um die Gehaltserhöhung geht. Folge dazu einfach dem Link.
Eine typische Folgefrage an dieser Stelle lautet, ob man zuerst Schulden zurückzahlen oder zuerst sparen soll. Das hängt davon ab, welche Schulden es sind. Konsumkredite und ein überzogener Kontorahmen kosten dich in der Regel deutlich mehr Zinsen, als dir eine Anlage bringt. Die zahlst du zurück, bevor du dir über zusätzliche Sparziele Gedanken machst. Anders schaut es bei einem günstigen Fixzinskredit für die eigene Immobilie aus. Den lässt du planmäßig laufen und befüllst daneben deine Töpfe, sofern die Rate sich locker ausgeht. Die ganze Rechnung inklusive der psychologischen Seite findest du im Artikel Schulden sofort zurückzahlen oder investieren?.
Bei der persönlichen Finanzplanung sollte es aber nicht nur darum gehen so viel wie möglich zu sparen. Wir haben bewusst einen Teil für „Vergnügen“ eingebaut. Genau diesem Thema widmen wir uns jetzt nochmals genauer…
Was ist ein Spaßtopf und warum ist es wichtig, dass du einen hast?
Es ist egal ob du es Spaßtopf, Spaßkasse oder Erlebnisgeld nennst. Ich habe in unserem Artikel Hast du diese 3 entscheidenden Geld-Mindsets? bei Mindset #2 bereits darüber geschrieben, dass es ok ist Geld auszugeben, wenn man es bewusst macht und für Dinge, die man liebt. Das Ziel einer durchdachten Finanzplanung und von Spartöpfen soll nicht sein, dass du ein schlechtes Gewissen hast, wenn du Geld ausgibst.
Die 250 €, die wir im Beispiel vorhin für entspannt genießen verwendet haben, sind ja keine Pflichtausgabe, die du jeden Monat machen musst. Vielleicht reservierst du 100 € im Monat davon für „auswärts essen gehen“, da du das gerne machst. Die anderen 150 € „sparst“ du in deinen Spaßtopf.
Was ist jetzt eigentlich ein Spaßtopf?
Ich verstehe darunter explizit Geld, das du dafür verwenden willst, um Spaß zu haben. Egal ob das ein lässiger Ausflug ist, eine Spielekonsole, die du dir zulegen willst oder ein Kochkurs. Das was in den Spaßtopf fließt, soll für die Dinge und Aktivitäten sein, die unterhaltsam sind und dich glücklich machen. Niemand frohlockt, wenn er seine Stromrechnung bezahlt oder die Miete abgebucht wird. Eine gute Finanzplanung sollte nicht dafür da sein, dass du jeden einzelnen Euro für später weglegst. Denn dann wird auch die am Papier beste Finanzplanung irgendwann nicht mehr zum Durchhalten sein.
Genau dabei kann eine Spaßkasse helfen. Es ist wichtig, sein Leben auch zu genießen. Und wenn du Ausgaben planst, gibt es keinen Grund ein schlechtes Gewissen zu haben. Du hast ja nicht plötzlich beschlossen, dass du deine Altersvorsorge anzapfst oder doch das Geld für den bevorstehenden Hausbau verwendest, um dir das Urlaubswochenende im 5-Sterne-Resort zu gönnen. Nochmals: Wenn du deine Ziele kennst und deine Finanzen planst, dann gibt es keinen Grund sich schuldig zu fühlen, wenn du das Leben genießt.
… dann hilft dir die Finanzplanung inklusive Spaßtopf, dass du es nicht übertreibst bzw. alle deine Ziele trotzdem erreichst. Ich habe unnötige Dinge bewusst in Anführungszeichen gesetzt. Wir könnten argumentieren, dass die neue Spielekonsole, das Urlaubswochenende in der Therme oder das neue technische Gadget nicht wirklich essenziell sind. Doch das ist meiner Meinung nach nicht der richtige Weg. Es handelt sich dabei um Selbstfürsorge.
Verstehe mich nicht falsch. Es gibt sicher Menschen, die sich einreden, dass alle 3 Monate nach Vegas zu fliegen und dort 20.000 € auszugeben (auch wenn man sie eigentlich nicht hat), auch zur Selbstfürsorge gehört. Wenn man will, kann man sich alles schönreden. Das meine ich nicht. Doch wenn du deine Rechnungen bezahlt hast und deine Sparziele abgedeckt sind, dann kannst du ruhigen Gewissens auch Geld für dich ausgeben. Der Spaßtopf soll für Glück und Freude sorgen.
Natürlich kann man jetzt darüber argumentieren, ob Konsum für Glück stehen soll. Das muss jeder für sich selbst entscheiden. Gerade wenn’s um die eigenen Werte geht und darum herauszufinden was einem wichtig ist, empfehle ich dir unseren Artikel 7 Leitsätze für ein sorgenfreies Leben & exzellente Finanzen (insbesondere Leitsatz #7).
Wie viel Notgroschen brauchst du?
Ein Topf fehlt in der Aufteilung von vorhin noch, und zwar bewusst. Der Notgroschen ist kein monatlicher Betrag, sondern ein Polster, das einmal steht und dann in Ruhe gelassen wird. Er ist weder Sparziel noch Spaßtopf. Er ist der Grund, warum ein kaputtes Auto oder eine unerwartete Rechnung deine gesamte Finanzplanung nicht umwirft.
Als Notgroschen solltest du drei bis sechs Netto-Monatsgehälter zurücklegen. Beim Einstieg mit 2.000 € netto sind das 6.000 bis 12.000 €. Je nach Lebenssituation kann aber auch das zu wenig oder zu viel sein.
- Du hast hohe Fixkosten, die auch bei Jobverlust oder längerer Krankheit weiterlaufen.
- Du trägst Verantwortung für Kinder und Familie.
- Du bist auf ein teureres Auto angewiesen, weil du es zum Beispiel für den Job im Außendienst brauchst und nicht auf ein kleineres umsteigen kannst. Geht so ein Auto plötzlich kaputt, muss die Reparatur oder der Ersatz drin sein, ohne dass du deine Anlage anzapfen musst.
Verfügbar und nicht investiert. Er gehört aufs Konto oder auf ein täglich fälliges Sparkonto, denn er ist für echte Notfälle da und nicht für Rendite. Ja, dort verliert er über die Jahre an Kaufkraft. Das ist der Preis dafür, dass er in der Sekunde da ist, in der du ihn brauchst.
Falls dein Notgroschen noch nicht steht, hat er Vorrang vor den mittelfristigen Zielen. Der Topf für Eigentum und Auto füllt zuerst das Polster auf. Erst dann fließen die rund 400 € aus unserem Beispiel wieder in deine eigentlichen Ziele.
In der Zeit von Admiral Clowdisley Shovell wurde die Geschwindigkeit eines Schiffes übrigens folgendermaßen gemessen: Ein Holzscheit wurde über Bord geworfen und dann maß man die Zeit, die es brauchte, um vom Bug zum Heck zu schwimmen. Bei solch groben Messungen ist es nicht verwunderlich, dass es zu massiven Fehleinschätzungen kam.
Denke deshalb über die Punkte in diesem Artikel nach und schau dir „Deine nächsten Schritte“ an, damit du Felsen und andere Katastrophen vermeidest…
Häufige Fragen zur monatlichen Sparrate
Wie viel sollte man pro Monat sparen?
Wie viel sollte man pro Monat sparen?
Einen Pauschalbetrag, den jeder pro Monat sparen sollte, gibt es nicht. Entscheidend ist die richtige Formel. Statt „Einnahmen minus Ausgaben gleich Sparrate“ drehst du sie um auf „Einnahmen minus Sparrate gleich Ausgaben“. Du legst also zuerst fest, was für deine Ziele nötig ist, und richtest deinen Lebensstil danach aus, nicht umgekehrt.
Als grober Richtwert für den Berufseinstieg mit 2.000 € netto: rund 200 € für die langfristige Anlage und rund 400 € für mittelfristige Ziele wie Eigentum oder Auto, dazu etwa 90 € für die persönliche Absicherung. Verdienst du mehr oder wohnst du günstig, verschiebt sich das entsprechend nach oben. Die Werte sind ein Startpunkt zum Anpassen, kein Gesetz.
Willst du es genauer, rechne von deinem Ziel rückwärts. Ein Beispiel: Du willst in 8 Jahren bauen und brauchst dafür 90.000 € Eigenmittel, 20.000 € hast du schon. Mit 400 € monatlich und 4 % Nettorendite landest du nach 8 Jahren bei ca. 73.000 €, also zu wenig. Erst mit 150 € zusätzlich, also 550 € monatlich, erreichst du die 90.000 €. Die Sparrate ergibt sich aus dem Ziel, nicht umgekehrt.
Wie hoch sollte die Sparrate bei kleinem Einkommen sein?
Wie hoch sollte die Sparrate bei kleinem Einkommen sein?
Auch bei kleinem Einkommen gelten dieselben Anteile, nur die Eurobeträge sind kleiner: rund 10 % vom Netto für die Altersvorsorge, 3 bis 6 % für die Absicherung und 20 bis 25 % für mittelfristige Ziele. Wichtiger als die exakte Höhe ist, dass du überhaupt regelmäßig etwas weglegst. Starte lieber etwas niedriger und erhöhe zeitnah, sobald sich mehr locker ausgeht.
Reicht die Sparrate für ein Ziel trotzdem nicht, hast du drei Hebel. Mach regelmäßig einen Check deiner Ausgaben, um Sparpotenzial zu finden, geh bewusst mit deinem Geld um statt von Impulskäufen getrieben, und verhandle dein Gehalt. Und wenn es sich dann noch immer nicht ausgeht, ist es keine Schande, den Zeitplan für das Ziel zu strecken. Woran du nicht drehen solltest, sind Altersvorsorge und Versicherungen.
Was ist eine gute Sparrate?
Was ist eine gute Sparrate?
Eine gute Sparrate erfüllt zwei Kriterien. Sie macht deine Ziele rechnerisch erreichbar, und sie ist auf Dauer durchhaltbar. Der zweite Punkt wird oft vergessen. Wenn du jeden Euro weglegst und dir nichts mehr gönnst, hält auch die am Papier beste Finanzplanung nicht lange. Genau dafür gibt es den Spaßtopf.
Mit anderen vergleichen solltest du dich dagegen nicht, deine Sparrate hängt von deiner Situation ab, nicht vom Durchschnitt. Als grobe Orientierung beim Berufseinstieg fließen rund zehn Prozent deines Nettoeinkommens in die langfristige Vorsorge, wobei du lieber etwas niedriger startest und zeitnah erhöhst, sobald es sich locker ausgeht. Dazu kommen rund 20 Prozent für mittelfristige Ziele wie Eigentum oder Auto und rund drei bis sechs Prozent für die persönliche Absicherung, je nachdem, ob du nur das Notwendige oder auch das sehr Sinnvolle absicherst. Ob diese Aufteilung für dich passt, entscheiden am Ende deine Ziele.
Wie teile ich mein Gehalt sinnvoll auf?
Wie teile ich mein Gehalt sinnvoll auf?
Teile dein Gehalt in fünf Töpfe auf. Fixkosten für Wohnung und Essen, langfristige Anlage für die Altersvorsorge, persönliche Absicherung, mittelfristige Ziele wie Eigentum oder Auto und einen Topf fürs Vergnügen. Beim Berufseinstieg mit 2.000 € netto sieht das zum Beispiel so aus: ca. 1.050 € Fixkosten, 200 € langfristige Anlage, 90 € Absicherung, 400 € mittelfristige Ziele und 250 € Vergnügen.
Das 13. und 14. Gehalt bleibt als Puffer übrig, immerhin rund 380 € monatlich gerechnet. Die Aufteilung ist ein Startpunkt. Wohnst du günstig, wandert mehr in die Ziele. Je höher dein Gehalt, desto kleiner wird der Fixkosten-Anteil prozentuell. Und der Vergnügungstopf ist Absicht, keine Schwäche, denn ohne ihn hältst du keine Finanzplanung durch.
Wie viel sollte man als Notgroschen zurücklegen?
Wie viel sollte man als Notgroschen zurücklegen?
Als Notgroschen solltest du drei bis sechs Netto-Monatsgehälter zurücklegen. Beim Einstieg mit 2.000 € netto sind das 6.000 bis 12.000 €. Je nach Lebenssituation kann aber auch das zu wenig oder zu viel sein. Hast du hohe Fixkosten, trägst du Verantwortung für Kinder und Familie oder bist du auf ein teureres Auto angewiesen, gehört dein Liquiditätstopf größer dimensioniert. Wichtig ist außerdem, dass der Notgroschen verfügbar bleibt und nicht investiert wird, denn er ist für echte Notfälle da.
Wie viel Prozent vom Gehalt sollte man sparen?
Wie viel Prozent vom Gehalt sollte man sparen?
Beim Berufseinstieg solltest du rund ein Drittel deines Nettogehalts nicht in den laufenden Konsum stecken, sondern in drei Töpfe aufteilen. Als Richtwerte gelten 8 bis 12 % für die Altersvorsorge, 3 bis 6 % für die persönliche Absicherung und 20 bis 25 % für mittelfristige Ziele wie Eigentum oder Auto. Die fixen Kosten sollten 50 bis 60 % nicht übersteigen, und 10 bis 15 % bleiben bewusst zum Genießen.
Diese Prozentwerte sind Richtwerte für den Start, kein Gesetz. Wohnst du günstig oder verdienst du deutlich mehr, sinkt der Fixkosten-Anteil und du hast mehr Spielraum für deine Ziele. In welchen Topf der Spielraum wandert, entscheiden deine Ziele.
Ist die 50-30-20-Regel realistisch?
Ist die 50-30-20-Regel realistisch?
Als Einstieg ja, als Plan ist die 50-30-20-Regel zu grob. Wer sein Einkommen überhaupt in Töpfe aufteilt, statt am Monatsende zu schauen, was übrig ist, macht schon viel richtig. Das Problem sind die 20 % fürs Sparen. Sie sagen dir nicht, wohin das Geld gehört, obwohl Altersvorsorge, persönliche Absicherung und mittelfristige Ziele drei verschiedene Dinge mit verschiedenen Zeithorizonten und Werkzeugen sind. Wer alles in einen Topf wirft, spart am Ende meistens für das, was am lautesten ruft, und das ist selten die Pension.
Eine Vereinfachung soll dir Arbeit abnehmen, ohne das Ergebnis zu sehr zu verschlechtern. Wenn du mit fünf oder sechs Werten ein deutlich besseres Ergebnis bekommst als mit drei, ist die Reduktion auf drei zu viel des Guten. Deshalb teilen wir das Nettogehalt in fünf Töpfe plus Puffer auf, und dabei landet mehr im Sparen, als die Regel vorsieht.
Wie viel kann man mit 2.000 € netto sparen?
Wie viel kann man mit 2.000 € netto sparen?
Das hängt stark von deiner individuellen Situation ab. Wohnst du noch bei den Eltern und zahlst für Kost und Logis wenig bis nichts, schaut deine Sparrate dramatisch anders aus als mit einer teuren Mietwohnung. Nimmst du unsere groben Richtwerte als Basis, ergibt sich bei 2.000 € netto folgendes Bild: rund 690 € pro Monat, aufgeteilt auf drei Töpfe, nämlich ca. 200 € für die langfristige Anlage und Altersvorsorge, ca. 90 € für die persönliche Absicherung und ca. 400 € für mittelfristige Ziele wie Eigentum oder Auto. Daneben bleiben ca. 250 € fürs Vergnügen und ca. 1.050 € für fixe Kosten wie Wohnung und Essen.
Am Ende des Tages musst du das trotzdem individuell bewerten. 200 € für die Altersvorsorge sind vermutlich wenig, wenn du für Kost und Logis nichts bezahlst und sich das in naher Zukunft auch nicht ändern wird. Das 13. und 14. Gehalt hast du zusätzlich als Puffer, aufs Jahr gerechnet rund 380 € pro Monat. Steht dein Notgroschen noch nicht, hat er Vorrang vor den mittelfristigen Zielen. Bei 2.000 € netto sind das 6.000 bis 12.000 €, die einmal aufgebaut werden und danach in Ruhe liegen bleiben.
Was ist der Unterschied zwischen Sparrate und Sparquote?
Was ist der Unterschied zwischen Sparrate und Sparquote?
Die Sparrate ist der Betrag, den du jedes Monat weglegst. Die Sparquote ist dieser Betrag im Verhältnis zu deinem Nettoeinkommen, also ein Prozentwert. Legst du bei 2.000 € netto 200 € für die Altersvorsorge zurück, ist deine Sparrate 200 € und deine Sparquote 10 %.
Für deine Planung brauchst du beides. Die Prozentwerte helfen dir als Richtwerte, um deine Aufteilung mit anderen Einkommenshöhen zu vergleichen. Die Eurobeträge sind das, was tatsächlich vom Konto geht und was du für ein konkretes Ziel rechnen musst.
Sparrate oder Schulden zuerst?
Sparrate oder Schulden zuerst?
Das hängt davon ab, welche Schulden es sind. Konsumkredite und ein überzogener Kontorahmen kosten dich in der Regel deutlich mehr Zinsen, als dir eine Anlage bringt. Die zahlst du zurück, bevor du dir über zusätzliche Sparziele Gedanken machst.
Anders schaut es bei einem günstigen Fixzinskredit für die eigene Immobilie aus. Den lässt du planmäßig laufen und befüllst daneben deine Töpfe, sofern sich die Rate locker ausgeht. Altersvorsorge und persönliche Absicherung solltest du in beiden Fällen nicht aussetzen, denn ein nicht versicherter Schadenfall oder eine verschobene Vorsorge kostet dich am Ende mehr als ein paar Monate Kreditzinsen.
1. Hol’ dir unseren ultimativen Finanzplanungsguide für Uni- und FH-Absolventen.
Dort erfährst du welche Versicherungen du unbedingt brauchst, welche Finanzplanungsfehler du vermeiden musst und wie du in allen Bereichen zu Boni für Uni- & FH-Absolventen kommst.
2. Sprich sofort mit uns und starte mit deiner persönlichen Finanzplanung. Online. Unverbindlich. Kostenlos.
Klicke den Button, um mehr zu erfahren.
Finanzielle Freiheit, Akademikerboni, Absicherung & Geldmanagement leicht gemacht
Was du über Bitcoin wissen solltest und was du machen musst, damit du deine Bitcoins nicht verlierst